Questões de Concurso
Comentadas sobre demonstrações contábeis em contabilidade pública
Foram encontradas 938 questões


Para fins de controle e acompanhamento da dívida pública, um ente público deve considerar que:
Em se tratando do Balanço Financeiro, a sua estrutura permite:
Um ente público apresentou as seguintes informações referentes ao exercício de 2021:
Alienação de bens R$ 15.000,00
Amortização de dívidas R$ 14.000,00
Concessão de empréstimos R$ 16.000,00
Juros e encargos da dívida R$ 3.000,00
Operações de crédito R$ 18.000,00
Pessoal e encargos R$ 9.000,00
Receita de Contribuições R$ 2.000,00
Receita de Serviços R$ 6.000,00
Receita Patrimonial R$ 4.000,00
Receita Tributária R$ 10.000,00
Transferências Concedidas R$ 5.000,00
Transferências Recebidas R$ 8.000,00
Considerando somente os dados apresentados sobre o valor
do Fluxo de Caixa Líquido das Atividades Operacionais, de Investimento e de F, assinale a afirmativa correta.
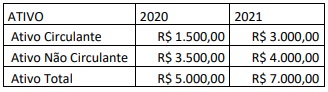
Considerando as informações apresentadas, é correto afirmar que (valores aproximados):
Um ente público apresentou as seguintes informações referentes ao exercício de 2021:
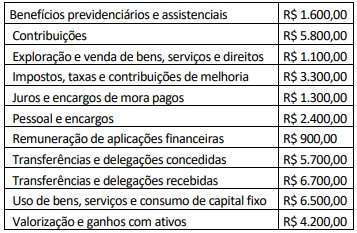
Considerando somente os dados apresentados, o resultado
patrimonial do período foi de:
Para fins de elaboração do balanço orçamentário, o superávit financeiro apurado em balanço patrimonial do exercício anterior não é considerado na receita orçamentária do exercício de referência.
Um passivo deve ser classificado como não circulante caso seja concedida uma carência por um período de pelo menos doze meses após a data das demonstrações contábeis para seu pagamento.
( ) Em decorrência da utilização do superavit financeiro de exercícios anteriores, apurado no Balanço Patrimonial do exercício anterior ao de referência, ser utilizado para abertura de créditos adicionais, o Balanço Orçamentário demonstrará uma situação de desequilíbrio entre a previsão atualizada da receita e a dotação atualizada.
( ) É possível o Balanço Orçamentário demonstrar desequilíbrio entre a previsão atualizada da receita e a dotação atualizada em virtude de reabertura de créditos adicionais, especificamente os especiais e os extraordinários que tiveram o ato de autorização promulgado nos últimos quatro meses do ano anterior, caso em que esses créditos serão reabertos nos limites de seus saldos e incorporados ao orçamento do exercício financeiro em referência.
( ) O superavit financeiro não é receita do exercício de referência, pois é resultado de ocorrências do exercício anterior; contudo, constitui disponibilidade para utilização no exercício de referência.
A sequência está correta em
Acerca de orçamento e contabilidade pública, julgue o item.
No balanço orçamentário, do confronto entre as receitas arrecadadas no período e as despesas liquidadas, extrair-se-á o resultado orçamentário, o qual poderá constituir-se de um resultado nulo ou superavitário, mas nunca de déficit, tendo em vista o princípio do equilíbrio orçamentário e a vedação de empenho além dos créditos concedidos.
Acerca de orçamento e contabilidade pública, julgue o item.
Além das receitas e despesas orçamentárias, o balanço financeiro evidenciará a movimentação financeira extraorçamentária, a exemplo do pagamento de restos a pagar de exercícios anteriores, o recebimento de depósitos e as operações de crédito por antecipação de receita orçamentária.
Acerca de orçamento e contabilidade pública, julgue o item.
A variação patrimonial diminutiva é reconhecida apenas no momento da emissão do empenho, instrumento que cria para o Estado uma obrigação de pagamento.
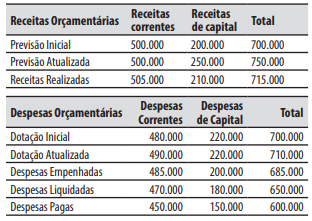
Com base nessas informações, o valor do resultado orçamentário do exercício foi de:
Após o encerramento de um dado exercício financeiro, o gestor de um ente público solicitou uma avaliação do montante de pagamentos de restos a pagar processados e não processados nos últimos cinco anos.
Para atender a essa solicitação, um servidor deve buscar tais informações na estrutura do(a):
Informe se é verdadeiro (V) ou falso (F) o que se afirma sobre a NBC TSP 11 – Apresentação das Demonstrações Contábeis.
( ) Ativos, passivos, receitas e despesas não devem ser compensados, exceto quando exigido ou permitido por NBC TSP.
( ) As demonstrações contábeis não devem ser descritas como em conformidade com as NBCs TSP, a menos que cumpram todas as suas exigências.
( ) As NBCs TSP se aplicam a todas as demonstrações contábeis e às informações contábeis apresentadas em outro relatório anual ou documento elaborado pela entidade.
( ) No conjunto completo das demonstrações contábeis incluem-se o balanço patrimonial, o balanço financeiro, o balanço orçamentário e a demonstração das variações patrimoniais.
( ) A entidade deve estar pronta para divulgar suas demonstrações contábeis em até doze meses a partir da data-base das demonstrações contábeis e, em razão da complexidade das operações da entidade, poderá divulgar as demonstrações contábeis em novo prazo aceitável, desde que não superior a dezoito meses.
De acordo com as afirmações, a sequência correta é
No quadro principal, em relação às informações incluídas em Despesas Orçamentárias, apresentadas em colunas, assinale a afirmativa correta.
• emissão de debêntures: R$3.000 • royalties, honorários e comissões: R$8.000 • empréstimos contraídos de curto e de longo prazo: R$9.000 • prestação de serviços: R$15.000 • concessões, transferências e outras dotações ou autorizações orçamentárias realizadas pelo governo central e subnacionais: R$20.000 • impostos, taxas, contribuições e multas: R$35.000
Assinale a opção que indica o fluxo de caixa gerado pela atividade operacional da entidade.
Uma das técnicas de que a contabilidade se utiliza para organizar as informações, segregando em contas específicas as transações de natureza semelhante, é a escrituração, por meio da qual os fatos são registrados de maneira ordenada e padronizada. Considerando essa informação, julgue o item.
O balanço orçamentário evidenciará a receita e a
despesa orçamentárias, bem como os recebimentos e os
pagamentos de natureza extraorçamentária, conjugados
com o superávit financeiro, que se transferirá para o
exercício seguinte.

 Conheça nossos planos