Questões de Concurso
Sobre demonstrações contábeis aplicadas ao setor público - dcasp em contabilidade pública
Foram encontradas 878 questões


Ano: 2012
Banca:
UPENET/IAUPE
Órgão:
JUCEPE
Prova:
UPENET/IAUPE - 2012 - JUCEPE - Técnico em Contabilidade |
Q231186
Contabilidade Pública
De acordo com a Resolução CFC Nº. 1.133/08, que aprovou a NBC T 16.6 – Demonstrações Contábeis, relacionada às normas brasileiras de contabilidade aplicadas ao setor público, assinale a alternativa CORRETA nas questões 28, 29 e 30, seguintes:
Ano: 2012
Banca:
FCC
Órgão:
TRE-PR
Prova:
FCC - 2012 - TRE-PR - Analista Judiciário - Contabilidade |
Q223005
Contabilidade Pública
Sobre a contabilidade aplicada ao setor público, considere:
I. A contabilidade aplicada ao setor público é o ramo da ciência contábil que aplica, no processo gerador de informações, os princípios fundamentais de contabilidade e as normas contábeis direcionados ao controle patrimonial de entidades do setor público.
II. As demonstrações contábeis das autarquias devem seguir aos padrões estabelecidos pela Lei nº 6.404/76, desde que não dependam de recursos do tesouro para seu funcionamento.
III. A contabilidade evidenciará perante a Fazenda Pública a situação de todos quantos, de qualquer modo, arrecadem receitas, efetuem despesas, administrem ou guardem bens a ela pertencentes ou confiados.
IV. O exercício financeiro coincide com o ano civil e, considerando o regime de competência, pertencem ao exercício financeiro as receitas nele arrecadadas e as despesas nele empenhadas.
Está correto o que se afirma APENAS em
I. A contabilidade aplicada ao setor público é o ramo da ciência contábil que aplica, no processo gerador de informações, os princípios fundamentais de contabilidade e as normas contábeis direcionados ao controle patrimonial de entidades do setor público.
II. As demonstrações contábeis das autarquias devem seguir aos padrões estabelecidos pela Lei nº 6.404/76, desde que não dependam de recursos do tesouro para seu funcionamento.
III. A contabilidade evidenciará perante a Fazenda Pública a situação de todos quantos, de qualquer modo, arrecadem receitas, efetuem despesas, administrem ou guardem bens a ela pertencentes ou confiados.
IV. O exercício financeiro coincide com o ano civil e, considerando o regime de competência, pertencem ao exercício financeiro as receitas nele arrecadadas e as despesas nele empenhadas.
Está correto o que se afirma APENAS em
Ano: 2012
Banca:
FCC
Órgão:
TRE-CE
Prova:
FCC - 2012 - TRE-CE - Analista Judiciário - Contabilidade |
Q220161
Contabilidade Pública
A fim de promover a convergência das práticas contábeis vigentes no setor público com as normas internacionais de contabilidade, tendo em vista as condições, peculiaridades e o estágio de desenvolvimento do país, por meio da Lei Complementar no 131/09 que alterou a LC no 101/00, combinado com a Portaria no 749/09 da STN/MF, bem como a Portaria no 406/11 e a norma NBCT 16.6 da Resolução CFC no 1.133/08, exige-se para 2.012 três novas demonstrações contábeis aplicadas às entidades do setor público da União, Estados e Distrito Federal, além das já exigidas nos artigos 101 a 106 da Lei no 4.320/64, das quais a que tem o objetivo de contribuir para a transparência da gestão pública, pois permite um melhor gerenciamento e controle financeiro dos órgãos e entidades do setor público e são úteis para proporcionar aos usuários da informação contábil instrumento para avaliar a capacidade de a entidade gerar recursos financeiros e equivalentes a estes, bem como suas necessidades de liquidez, corresponde à Demonstração de
Ano: 2011
Banca:
CESPE / CEBRASPE
Órgão:
AL-ES
Prova:
CESPE / CEBRASPE - 2011 - AL-ES - Técnico Legislativo - Sênior I (Contabilidade / Financeiro / Folha de Pagamento) |
Q1652722
Contabilidade Pública
No final do exercício, a administração pública deve apresentar uma
série de demonstrativos exigidos pela legislação. Acerca desse
tema, assinale a opção correta.
Ano: 2011
Banca:
FLUXO CONSULTORIA
Órgão:
Prefeitura de Ibiá - MG
Prova:
FLUXO CONSULTORIA - 2011 - Prefeitura de Ibiá - MG - Auditor e Fiscal de Tributos |
Q685452
Contabilidade Pública
São consideradas Demonstrações Contábeis obrigatórias para as
organizações públicas:
Q330060
Contabilidade Pública
De acordo com a NBC T 16, as demonstrações contábeis das entidades definidas no campo da Contabilidade Aplicada ao Setor Público são:
Q317474
Contabilidade Pública
A respeito das Demonstrações Contábeis, aplicadas ao setor público, é INCORRETO afirmar:
Ano: 2011
Banca:
CESPE / CEBRASPE
Órgão:
TCU
Prova:
CESPE - 2011 - TCU - Auditor Federal de Controle Externo - Auditoria Governamental - Específicos |
Q285235
Contabilidade Pública
Julgue os itens consecutivos, referentes à análise das demonstrações contábeis do setor público.
As alterações da situação líquida patrimonial, que abrangem os resultados da execução orçamentária, bem como as variações independentes dessa execução e as superveniências ativas e passivas, constituirão elementos da conta patrimonial. Os resultados gerais do exercício deverão ser demonstrados no balanço orçamentário, no balanço financeiro, no balanço patrimonial e na demonstração das variações patrimoniais.
As alterações da situação líquida patrimonial, que abrangem os resultados da execução orçamentária, bem como as variações independentes dessa execução e as superveniências ativas e passivas, constituirão elementos da conta patrimonial. Os resultados gerais do exercício deverão ser demonstrados no balanço orçamentário, no balanço financeiro, no balanço patrimonial e na demonstração das variações patrimoniais.
Ano: 2011
Banca:
FMP Concursos
Órgão:
TCE-RS
Prova:
FMP Concursos - 2011 - TCE-RS - Todos os Cargos - Conhecimentos Básicos |
Q211039
Contabilidade Pública
De acordo com a portaria STN n° 751/ 2009, dentre as Demonstrações Contábeis de apresentação obrigatória, a partir do exercício financeiro de 2013, para todos os entes da federação que não possuam empresas estatais dependentes estão:
Ano: 2010
Banca:
CESPE / CEBRASPE
Órgão:
ANEEL
Prova:
CESPE / CEBRASPE - 2010 - ANEEL - Especialista em Regulação de Serviços Públicos de Energia - Área 3 |
Q1650102
Contabilidade Pública
De acordo com o manual de contabilidade do serviço público de energia elétrica, julgue o item subsequente.
O balanço patrimonial, as demonstrações do resultado, as
demonstrações das mutações do patrimônio líquido e o relatório da
administração estão entre as componentes principais das
demonstrações contábeis do setor elétrico.
Q1220872
Contabilidade Pública
Acerca da avaliação dos procedimentos contábeis aplicáveis às autarquias, julgue o itens que segue à luz da Lei n.º 4.320/1964.
Os balanços das entidades autárquicas são publicados como complemento dos balanços da União, dos estados, dos municípios e do Distrito Federal a que estejam vinculados.
Os balanços das entidades autárquicas são publicados como complemento dos balanços da União, dos estados, dos municípios e do Distrito Federal a que estejam vinculados.
Ano: 2010
Banca:
CESGRANRIO
Órgão:
IBGE
Prova:
CESGRANRIO - 2010 - IBGE - Analista de Planejamento - Auditor |
Q543443
Contabilidade Pública
Em conformidade com a Lei nº 4.320 de 17/03/1964, o demonstrativo contábil que “evidenciará as alterações verificadas no patrimônio, ocorridas durante o exercício financeiro, resultantes ou independentes da execução orçamentária e indicará o resultado patrimonial do exercício” é denominado:
Ano: 2010
Banca:
PaqTcPB
Órgão:
Prefeitura de Patos - PB
Prova:
PaqTcPB - 2010 - Prefeitura de Patos - PB - Técnico em Contabilidade |
Q216323
Contabilidade Pública
A NBC T 16.6 – Norma Brasileira de Contabilidade Aplicada ao Setor Público enfoca os aspectos relacionados as demonstrações contábeis. Assim, assinale a alternativa correta:
Ano: 2010
Banca:
PaqTcPB
Órgão:
Prefeitura de Patos - PB
Prova:
PaqTcPB - 2010 - Prefeitura de Patos - PB - Técnico em Contabilidade |
Q216320
Contabilidade Pública
Julgue como certas ou erradas as assertivas a seguir:
I) O balanço orçamentário demonstrará as receitas e despesas previstas em confronto com as realizadas.
II) A demonstração das variações patrimoniais evidenciará as alterações verificadas no patrimônio resultantes ou independentes da execução orçamentária e indicará o resultado patrimonial do exercício.
III) O balanço patrimonial demonstrará o ativo financeiro, o ativo permanente, o passivo financeiro e o passivo permanente.
IV) O balanço financeiro tem por finalidade demonstrar a receita e despesa orçamentária.
Assinale a sequência correta:
I) O balanço orçamentário demonstrará as receitas e despesas previstas em confronto com as realizadas.
II) A demonstração das variações patrimoniais evidenciará as alterações verificadas no patrimônio resultantes ou independentes da execução orçamentária e indicará o resultado patrimonial do exercício.
III) O balanço patrimonial demonstrará o ativo financeiro, o ativo permanente, o passivo financeiro e o passivo permanente.
IV) O balanço financeiro tem por finalidade demonstrar a receita e despesa orçamentária.
Assinale a sequência correta:
Q197892
Contabilidade Pública
A contabilidade social (ou contabilidade nacional) é um instrumento que permite mensurar a totalidade das atividades econômicas finais de um país . Nesse sentido , suponha (hipoteticamente) o quadro abaixo que apresenta as contas (nacionais) de um determinado país emergente (Y).
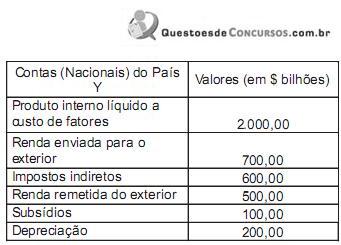
Assim, o valor do produto nacional bruto do país Y a preços demercado é (em $ bilhões):
Assim, o valor do produto nacional bruto do país Y a preços demercado é (em $ bilhões):
Q110173
Contabilidade Pública
Texto associado
A respeito de elaboração e análise dos demonstrativos contábeis de
entidades públicas ou privadas, julgue os itens seguintes.
entidades públicas ou privadas, julgue os itens seguintes.
Se uma entidade pública não arrecada diretamente suas receitas, então ela não pode elaborar a demonstração do resultado econômico, pois não dispõe da receita econômica dos serviços prestados.
Ano: 2010
Banca:
FUNIVERSA
Órgão:
SEPLAG-DF
Prova:
FUNIVERSA - 2010 - SEPLAG-DF - Analista - Ciências Contábeis |
Q109524
Contabilidade Pública
Com relação à demonstração das variações patrimoniais, de acordo com a Lei n.º 4.320/1964, assinale a alternativa correta.
Q108504
Contabilidade Pública
Os relatórios contábeis previstos na Lei nº 4.320/1964 que têm como objetivo (I) demonstrar a receita e a despesa orçamentárias bem como os recebimentos e os pagamentos de natureza extra-orçamentária, conjugados com os saldos em espécie provenientes do exercício anterior, e os que se transferem para o exercício seguinte e (II) evidenciar as alterações verifcadas no patrimônio, resultantes ou independentes da execução orçamentária, e indicar o resultado patrimonial do exercício são, respectivamente:
Ano: 2010
Banca:
ESAF
Órgão:
CVM
Provas:
ESAF - 2010 - CVM - Analista - Planejamento e Execução Financeira - Contador - prova 2
|
ESAF - 2010 - CVM - Analista - Planejamento e Execução Financeira - prova 2 |
Q92312
Contabilidade Pública
Segundo as normas brasileiras de contabilidade aplicadas ao setor público, sem prejuízo de outras formas, constituem meios efetivos de divulgação das demonstrações contábeis, exceto:
Ano: 2010
Banca:
CESGRANRIO
Órgão:
IBGE
Prova:
CESGRANRIO - 2010 - IBGE - Analista de Planejamento - Ciências Contábeis |
Q74371
Contabilidade Pública
De conformidade com a Lei no 4.320/64, o documento contábil que "demonstrará a receita e a despesa orçamentárias bem como os recebimentos e os pagamentos de natureza extraorçamentária, conjugados com os saldos em espécie provenientes do exercício anterior, e os que se transferem para o exercício seguinte", denomina-se

 Conheça nossos planos