Questões de Concurso
Comentadas sobre teste de recuperabilidade (impairment) em contabilidade geral
Foram encontradas 89 questões


Ano: 2013
Banca:
FCC
Órgão:
SEFAZ-SP
Prova:
FCC - 2013 - SEFAZ-SP - Agente Fiscal de Rendas - Gestão Tributária - Prova 3 |
Q319286
Contabilidade Geral
O Balanço Patrimonial da Cia. Conservadora, apurado em 31/12/2012, após o reconhecimento da depreciação do exercício social de 2012 e antes de proceder aos testes de recuperabilidade de seus ativos, apresentou:
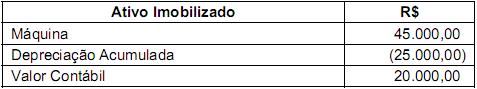
Para realizar o teste de recuperabilidade da máquina, foram identificados:
- Valor justo da máquina em 31/12/2012: R$ 19.000,00
- Gastos estimados para a retirada e venda da máquina (despesa de venda) em 31/12/2012: R$ 2.000,00
- Tempo de vida útil remanescente estimado para a máquina em 31/12/2012: 3 anos
- Valor em uso em 31/12/2012: R$ 18.000,00
- Valor de venda estimado da máquina, no final de sua vida útil: R$ 1.500,00
- Gastos estimados para a retirada e venda da máquina (despesa de venda), no final de sua vida útil: R$ 500,00.
- Taxa de desconto: 10% a.a.
Nessas condições, o valor registrado como perda por redução ao valor recuperável foi, em 31/12/2012, em R$:
Para realizar o teste de recuperabilidade da máquina, foram identificados:
- Valor justo da máquina em 31/12/2012: R$ 19.000,00
- Gastos estimados para a retirada e venda da máquina (despesa de venda) em 31/12/2012: R$ 2.000,00
- Tempo de vida útil remanescente estimado para a máquina em 31/12/2012: 3 anos
- Valor em uso em 31/12/2012: R$ 18.000,00
- Valor de venda estimado da máquina, no final de sua vida útil: R$ 1.500,00
- Gastos estimados para a retirada e venda da máquina (despesa de venda), no final de sua vida útil: R$ 500,00.
- Taxa de desconto: 10% a.a.
Nessas condições, o valor registrado como perda por redução ao valor recuperável foi, em 31/12/2012, em R$:
Ano: 2012
Banca:
FGV
Órgão:
Senado Federal
Prova:
FGV - 2012 - Senado Federal - Analista Legislativo - Contabilidade |
Q1626852
Contabilidade Geral
Os ativos mensurados subsequentemente pelo valor justo não são submetidos ao teste de redução ao valor recuperável
PORQUE
pressupõem-se que o valor justo seja recuperável.
A respeito do enunciado acima é correto afirmar que
Ano: 2012
Banca:
ESAF
Órgão:
Receita Federal
Prova:
ESAF - 2012 - Receita Federal - Auditor Fiscal da Receita Federal - Prova 3 - Gabarito 1 |
Q264290
Contabilidade Geral
A empresa Highlith S.A. implantou nova unidade no norte do país. Os investimentos na unidade foram de R$ 1.000.000,00, registrados no ativo imobilizado. No primeiro ano, a empresa contabilizou um ajuste de perda de valor recuperável de R$ 15.000,00. No segundo ano, o valor da unidade, caso fosse vendida para o concorrente e único interessado na aquisição, seria de R$ 950.000,00. Ao analisar o valor do fluxo de caixa descontado da unidade, apurou-se um valor de R$ 980.000,00. Dessa forma, deve o contador da empresa
Ano: 2010
Banca:
CESPE / CEBRASPE
Órgão:
ABIN
Prova:
CESPE - 2010 - ABIN - Oficial Técnico de Inteligência - Área de Ciências Contábeis |
Q79807
Contabilidade Geral
Texto associado
Em cada um dos itens seguintes, é apresentada uma situação
hipotética que não está relacionada com combinações de negócios,
seguida de uma assertiva a ser julgada.
hipotética que não está relacionada com combinações de negócios,
seguida de uma assertiva a ser julgada.
Determinada entidade, ao realizar os testes para a recuperabilidade de seus ativos, não encontrou mercado ativo para sua unidade geradora de caixa, estimando, porém, que o correspondente valor em uso era de R$ 10 milhões. O valor contábil líquido da unidade geradora de caixa registrava R$ 12 milhões. Nessa situação, a entidade deveria reconhecer o fato com reduções no ativo e no resultado do período pelo valor da diferença de R$ 2 milhões.
Ano: 2010
Banca:
CESPE / CEBRASPE
Órgão:
ABIN
Prova:
CESPE - 2010 - ABIN - Oficial Técnico de Inteligência - Área de Ciências Contábeis |
Q79806
Contabilidade Geral
Texto associado
Em cada um dos itens seguintes, é apresentada uma situação
hipotética que não está relacionada com combinações de negócios,
seguida de uma assertiva a ser julgada.
hipotética que não está relacionada com combinações de negócios,
seguida de uma assertiva a ser julgada.
Ao realizar os testes para a recuperabilidade de seus ativos, determinada entidade realizou as estimativas para o valor recuperável de sua unidade geradora de caixa, encontrando um valor realizável líquido de R$ 3,5 milhões e um valor de uso de R$ 3 milhões. O valor contábil líquido da unidade geradora de caixa está registrado como R$ 4 milhões. Nessa situação, a entidade deverá reconhecer uma perda ao valor recuperável de R$ 1 milhão.
Ano: 2010
Banca:
CESPE / CEBRASPE
Órgão:
ABIN
Prova:
CESPE - 2010 - ABIN - Oficial Técnico de Inteligência - Área de Ciências Contábeis |
Q79805
Contabilidade Geral
Texto associado
Em cada um dos itens seguintes, é apresentada uma situação
hipotética que não está relacionada com combinações de negócios,
seguida de uma assertiva a ser julgada.
hipotética que não está relacionada com combinações de negócios,
seguida de uma assertiva a ser julgada.
Diante dos testes para a recuperabilidade de seus ativos, determinada entidade levou em conta a possibilidade de uma futura reorganização. As estimativas do valor em uso foram de R$ 7 milhões, caso excluída a receita marginal advinda da reorganização, e R$ 10 milhões, incluindo tal receita. A entidade não encontrou mercado ativo para sua unidade geradora de caixa. O valor contábil líquido da unidade geradora de caixa estava registrado como R$ 8 milhões. Nessa situação, não houve perda a ser contabilizada relacionada à unidade geradora de caixa.
Ano: 2010
Banca:
FEPESE
Órgão:
SEFAZ-SC
Prova:
FEPESE - 2010 - SEFAZ-SC - Auditor Fiscal da Receita Estadual - Parte III - Tributação e Fiscalização |
Q68933
Contabilidade Geral
Em relação ao teste no valor recuperável de ativos (impairment test), assinale a alternativa correta.
Ano: 2010
Banca:
FCC
Órgão:
TRF - 4ª REGIÃO
Prova:
FCC - 2010 - TRF - 4ª REGIÃO - Analista Judiciário - Contabilidade |
Q45603
Contabilidade Geral
A Cia. Delfim Verde, em obediência às normas brasileiras de contabilidade, fez, em 31/12/2009, o teste de recuperabilidade (impairment test) do valor de uma máquina utilizada na fabricação de seus produtos. Os dados abaixo foram levantados pelo departamento de contabilidade da empresa (em R$):
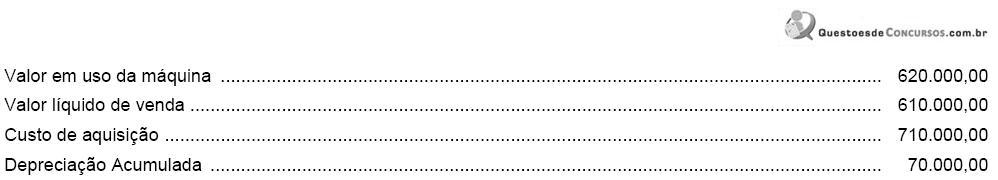
A companhia deve registrar uma perda no valor do ativo de R$
A companhia deve registrar uma perda no valor do ativo de R$
Q24512
Contabilidade Geral
Em 01.04.2009, a Cia. Platina adquiriu um equipamento para ser utilizado em sua fábrica no valor de $ 113.000. Os seguintes custos adicionais são diretamente relacionados ao ativo:
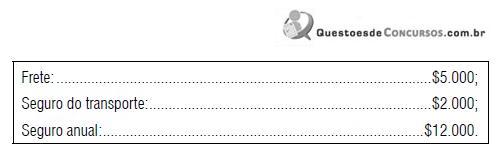
O equipamento tem vida útil estimada em 12 anos. Após esse período, o valor residual é estimado em zero. Para atendimento do CPC 01, aprovado pelo CFC, deve ser efetuada em 31.12.2009 a avaliação do valor recuperável do ativo. As informações obtidas nesta data são as seguintes:
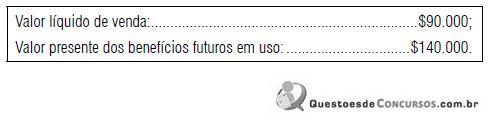
Em 31.12.2009, o valor líquido do equipamento que deve ser apresentado no Balanço Patrimonial da Cia. Platina será:
O equipamento tem vida útil estimada em 12 anos. Após esse período, o valor residual é estimado em zero. Para atendimento do CPC 01, aprovado pelo CFC, deve ser efetuada em 31.12.2009 a avaliação do valor recuperável do ativo. As informações obtidas nesta data são as seguintes:
Em 31.12.2009, o valor líquido do equipamento que deve ser apresentado no Balanço Patrimonial da Cia. Platina será:

 Conheça nossos planos