Questões de Concurso
Comentadas sobre teste de recuperabilidade (impairment) em contabilidade geral
Foram encontradas 89 questões


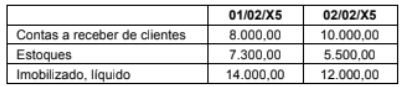
A contabilização correta que explica a variação de uma ou mais contas acima é:
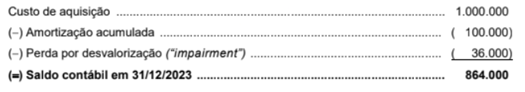
A vida útil definida para o ativo quando da aquisição foi de 20 anos e, no final desse prazo, o valor residual será zero. A empresa adota o método das cotas constantes e realizou, em 31/12/2024, o teste de redução ao valor recuperável (teste de "impairment") com os seguintes valores expressos em reais:
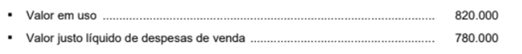
Na Demonstração do Resultado de 2024, a empresa deveria
Ao realizar o teste de recuperabilidade do terreno, a sociedade empresária estimou que o seu valor em uso era de R$240.000, enquanto o valor justo líquido de despesas de venda era de R$258.000.
Na Demonstração do Resultado anual da sociedade empresária, em 31/12/2024, houve reconhecimento de despesa com a perda de recuperabilidade do terreno de
O custo corrente de um ativo corresponde ao valor presente dos fluxos de caixa futuros que a entidade espera obter a partir do uso contínuo do ativo.

Ainda sobre o registro de transações pelo sistema contábil das entidades em geral, julgue o item que se segue.
Deve-se reconhecer uma perda por desvalorização de um ativo imobilizado quando o seu valor contábil exceder o maior montante entre o seu valor justo líquido de despesa de venda e o seu valor em uso.
Julgue o próximo item, que versa sobre os pronunciamentos técnicos do Comitê de Pronunciamentos Contábeis (CPC).
No processo de identificação de eventuais perdas no valor recuperável de ativos, o valor em uso representa uma estimativa das entradas e saídas futuras de caixa decorrentes do uso contínuo de um ativo, sendo desconsiderados os fluxos líquidos de caixa que possam advir de sua baixa final.
Os seguintes dados foram fornecidos:

Para encontrar o valor em uso das máquinas foi informado que o fluxo gerado no ano 1 pelas máquinas foi de $200.000, para o ano 2 foi de $144.800 e para o ano 3 foi de $92.800. Considere uma taxa de desconto composta de 12% a.a.
Assinale a opção que indica corretamente se houve ou não perda no teste de redução ao valor recuperável de ativos e o respectivo valor.
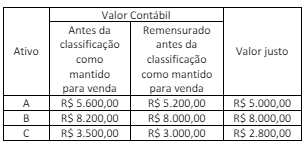
Considerando as informações apresentadas, o analista da CVM identificou uma perda por redução ao valor recuperável de ativos da empresa S.A. no total de:
As entidades devem realizar, anualmente, testes para verificar se seus ativos imobilizados e intangíveis (estes de vida útil determinada ou não) estão mantendo a perspectiva de geração de benefícios econômicos no mínimo equivalentes ao seu custo contábil.
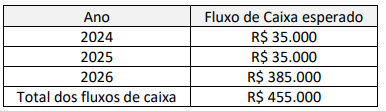
Considere o valor presente de R$ 262.962 para os R$ 350.000 com vencimento em 3 anos e o valor presente de R$ 87.040 para os R$ 35.000 de juros anuais durante 3 anos.
Considerando-se as informações apresentadas, a perda por redução, ao valor recuperável em 31 de dezembro de 2023, será de:
A sociedade empresária realiza teste de redução ao valor recuperável de seus ativos anualmente, em 31/12, de acordo com o Pronunciamento Técnico CPC 01 (R1) - Redução ao Valor Recuperável de Ativos. Através do teste foram estimados, respectivamente, o valor em uso e o valor justo da van nos anos seguintes, do seguinte modo:
• 31/12/2019: R$172.000 e R$168.000
• 31/12/2020:R$135.000 e R$141.000
• 31/12/2021:R$105.000 e R$108.000
Ainda, as despesas de venda em cada ano são estimadas em R$4.000. Em 01/07/2022 a van foi vendida por R$100.000.
O resultado com a venda da van nessa data foi
Nesse período, considerando-se as informações apresentadas e o método linear utilizado, a empresa:
A partir das informações apresentadas, a empresa deve:
O valor realizável líquido e a redução (perda) do estoque equivalem, respectivamente, a:
Em 01/01/2021, a administração da indústria apurou os seguintes valores na realização do teste de redução ao valor recuperável (impairment):
• Valor justo líquido de despesas de venda .......................................................... R$ 1.100.000,00; • Valor em uso ....................................................................................................... R$ 1.143.000,00.
Em 31/12/2022, a administração da indústria realizou novo teste de redução ao valor recuperável (impairment) e apurou os seguintes valores:
• Valor justo líquido de despesas de venda ........................................................... R$ 950.000,00; • Valor em uso ..................................................................................................... R$ 1.000.000,00.
Considerando, unicamente, as informações disponibilizadas e, ainda, de acordo com a NBC TG 01 (R4) – Redução ao Valor Recuperável de Ativos e com a NBC TG 27 (R4) – Ativo Imobilizado, é correto afirmar que o valor contábil líquido (deduzido o saldo da depreciação acumulada) desse equipamento, em 31/12/2022, foi de:
No encerramento de determinado exercício, uma transportadora possuía os seguintes caminhões:
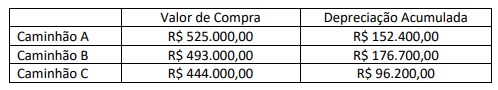
Durante o exercício, ocorreram fatores internos e externos indicativos de perdas. Desse modo, foram realizados testes de recuperabilidade, gerando as seguintes informações:
I. O valor de mercado do Caminhão A é de R$ 375.000,00. Para vendê-lo, há gastos de R$ 850,00. O fluxo de caixa gerado por este caminhão, descontado ao valor presente, é R$ 373.100,00;
II. O valor de mercado do Caminhão B é de R$ 316.200,00. Para vendê-lo, há gastos de R$ 500,00. O fluxo de caixa gerado
por este caminhão, descontado ao valor presente, é de R$ 316.100,00;
III. O valor de mercado do Caminhão C é de R$ 347.200,00. Para vendê-lo, há gastos de R$ 450,00. O fluxo de caixa gerado por este caminhão, descontado ao valor presente, é de R$ 345.300,00.
Considerando, unicamente, as informações disponibilizadas e a NBC TG 01 (R4) – Redução ao Valor Recuperável de Ativos,
o Valor Contábil Líquido de cada caminhão apresentado no Balanço Patrimonial, em seu encerramento, é de:
Com base nessa situação hipotética, é correto afirmar que o valor contábil líquido do bem, após eventual ajuste de recuperabilidade, será
Em relação às condições apresentadas nessa situação hipotética, assinale a opção correta.
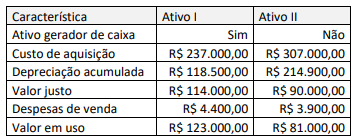
Os ativos não têm saldo de reserva de reavaliação nem de perdas acumuladas com redução ao valor recuperável. Na apuração do resultado patrimonial da entidade para o exercício de 20x2, a soma da despesa com redução ao valor recuperável, considerando esses dois ativos, é de:

 Conheça nossos planos