Questões de Concurso
Comentadas sobre teste de recuperabilidade (impairment) em contabilidade geral
Foram encontradas 89 questões


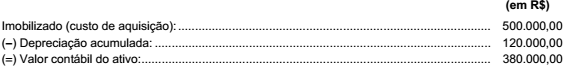
A pedido da controladoria, em 31/12/2016, foi realizado um teste de recuperabilidade do ativo (impairment), obtendo os seguintes valores:

Ao elaborar as Demonstrações Contábeis referentes ao ano de 2016, a Cia. Verdão
− Valor em uso: R$ 280.000,00. − Valor justo líquido das despesas de venda: R$ 230.000,00.
Com base nestas informações, o valor contábil da máquina apresentado no Balanço Patrimonial da empresa, em 31/12/2015, foi, em reais,
A partir dessa situação hipotética, julgue o próximo item.
O compromisso de venda futura desobriga a Cia. ABC de efetuar a análise quanto à redução no valor recuperável da patente durante o período em que esta estiver sob o controle da referida companhia.
O aumento da taxa de juros de mercado pode ser indicativo de que determinado ativo imobilizado esteja sofrendo desvalorização. Isso ocorre pela redução que o aumento da taxa de juros de mercado é capaz de provocar no valor em uso do ativo imobilizado, quando este é submetido ao teste de redução ao valor recuperável.
O ágio por expectativa de rentabilidade futura (goodwill) é registrado pelo seu custo incorrido, e está sujeito a depreciação, quando aplicável, bem como a ajuste pelo valor recuperável, caso este seja menor que o valor contábil líquido.
− A empresa contratou uma aplicação financeira, em 01/12/X1, no valor de R$ 100.000,00 com taxa de juros contratuais de 2% ao mês. No final de dezembro, o valor justo da aplicação financeira era R$ 103.000,00 e a empresa a classificava como mantida até o vencimento. Nenhuma alteração havia sido reconhecida no valor desta aplicação financeira no mês de dezembro de X1.
− A empresa realizou o teste de impairment de um ativo intangível com vida útil indefinida em 31/12/X1. Nesta data, o valor contábil era R$ 30.000,00, o valor justo líquido de despesa de venda R$ 29.000,00 e o valor em uso R$ 31.000,00.
− A empresa recebeu dividendos de uma empresa controlada no montante de R$ 2.500,00.
− A empresa pagou antecipadamente, em 31/12/X1, uma assinatura de jornal por um período de seis meses no valor de R$ 900,00.
Com base nestas informações, houve um aumento no lucro referente a dezembro de X1, em reais, de
No exercício de 20x4, a Cia. Norte apurou perdas de R$12.000,00 por redução ao valor recuperável de um ativo imobilizado, cujo custo de aquisição foi de R$80.000,00 e estava 40% depreciado.
Os lançamentos contábeis da Cia. Norte ao final do exercício de 20x4 relativos à redução do imobilizado ao seu valor recuperável são os seguintes:
A Armazéns Gerais Épsilon S.A. é proprietária de diversas instalações ao redor do Brasil. Uma dessas instalações está localizada próximo a uma rodovia que dá acesso a um porto, e foi inaugurada em 1º de março de 2008, quando se estimava que essa instalação teria uma vida útil de 30 anos e nenhum valor residual. Desde então essas estimativas não se modificaram, nem tampouco houve o reconhecimento de quaisquer ajustes para perdas, e a Armazéns Gerais Épsilon S.A. vem depreciando o custo de R$60.000.000 da instalação pelo método da linha reta.
Porém, em fevereiro de 2015, foi anunciado que o porto ao qual a rodovia próxima a essa instalação da companhia dá acesso deverá passar por uma longa reforma. Considerando desde a licitação do projeto até a conclusão das obras, o processo de reforma do porto poderá se estender por mais de 5 anos. Em virtude disso, a administração da Armazéns Gerais Épsilon S.A. acredita que o volume de negócios dessa instalação será comprometido, e decidiu aplicar um teste de redução ao valor recuperável desse ativo. O teste foi concluído em 1º de março de 2015, data em que o valor justo da instalação foi avaliado em R$47.000.000, e o valor em uso foi avaliado em R$40.000.000.
Como a administração da Armazéns Gerais Épsilon S.A. estima que a venda dessa instalação acarretaria despesas de R$3.000.000, o valor líquido pelo qual esse ativo deve ser apresentado em 1º de março de 2015 é de:
Considere que o valor contábil líquido de um equipamento industrial seja R$ 10.000, o valor em uso, R$ 9.000 e o valor líquido de venda, R$ 10.100. Nessa situação, caso a empresa deseje continuar usando o bem em seu processo produtivo, deverá ser constituída provisão, para a redução ao valor recuperável, de R$ 1.000.
Havendo indícios da redução do valor recuperável de um ativo intangível com vida útil indefinida, deve-se proceder ao teste de redução do valor recuperável, comparando-se esse valor com o valor de mercado do ativo.
Para evitar distorções no teste de redução ao valor recuperável, o goodwill adquirido em combinação de negócios deve ser desconsiderado de cada uma das unidades geradoras de caixa do adquirente.
A empresa PG do Brasil S.A. aceitou pagar R$ 320 milhões pela aquisição de 100% do capital da Cia. RP, que mantém suas operações em um país vizinho. Em decorrência dessa operação, a PG do Brasil S.A. reconheceu um goodwill no valor de R$ 40 milhões. Entretanto, após a aquisição, o referido país vizinho aprovou lei que restringia a participação da Cia. RP no mercado, o que reduzia os resultados projetados pela empresa PG do Brasil S.A. na época da aquisição. Nessa situação, a PG do Brasil S.A. deverá realizar o teste de redução ao valor recuperável em relação ao goodwill.
Um item do imobilizado de uma empresa foi registrado inicialmente pelo valor de custo de R$ 200 mil. Dois anos depois, a amortização acumulada desse imobilizado foi de R$ 80 mil. Entretanto, foram estimados os seguintes valores para esse imobilizado: R$ 110 mil para o valor em uso e R$ 140 mil para o valor justo líquido da despesa de venda. Nessa situação, no final do segundo ano deverá ser reconhecida uma perda por impairment, referente a esse item, no valor de R$ 20 mil.
Em algumas situações, para mensurar o valor recuperável de um ativo intangível, não é necessário determinar o valor justo líquido de despesas de venda e o valor em uso desse ativo. Isso acontece quando um desses valores excede o valor contábil do intangível, de acordo com o CPC 01 (R1) – Redução ao Valor Recuperável.
• Custo de aquisição: R$ 320.000,00.
• Perda por desvalorização (impairment) reconhecida em 2012: R$ 40.000,00.
Em 31/12/13, a empresa realizou o Teste de Recuperabilidade do Ativo (impairment) e obteve as seguintes informações:
• Valor em uso: R$ 240.000,00.
• Valor justo líquido de despesas de venda: R$ 330.000,00.
Com base nas informações acima, a empresa Marcas & Patentes, em 31/12/13,
Ao realizar o teste de recuperabilidade do ativo, é necessário determinar tanto o valor justo líquido de despesas de venda de um ativo quanto seu valor em uso.

 Conheça nossos planos