Questões de Concurso
Comentadas sobre teste de recuperabilidade (impairment) em contabilidade geral
Foram encontradas 89 questões


A sociedade empresária avalia ao fim de cada período de reporte se há alguma indicação de que os seus ativos possam ter sofrido desvalorização.
Os valores recuperáveis em 31/12/X1, 31/12/X2 e 31/12/X3 foram, respectivamente, de R$90.000, R$80.000 e R$120.000.
Assinale a opção que indica a contabilização relacionada à recuperabilidade do terreno na Demonstração do Resultado do Exercício da sociedade empresária em 31/12/X3, de acordo com a NBC TG 01 (R4) – Redução ao Valor Recuperável de Ativos:
Têm-se as seguintes informações sobre o ativo imobilizado da Cia ABC em determinado período:
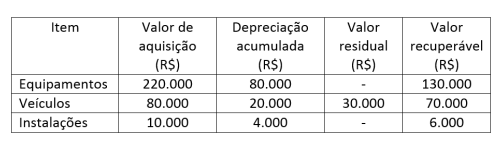
A esse respeito, preencha as lacunas do texto a seguir.
Com base nas informações da tabela e conforme a NBC TG 01 (R4) - Redução ao Valor Recuperável de Ativos, a Cia ABC deve reconhecer um (a) _________ por valor recuperável do ativo no valor de R$ _________.
A sequência que preenche corretamente as lacunas é
A entidade verificou que, em 31/12/X1 e em 31/12/X2, o valor recuperável do ágio era, respectivamente, de R$18.000 e de R$22.000.
Em relação ao reconhecimento contábil do efeito do teste de recuperabilidade em 31/12/X2 na Demonstração do Resultado do Exercício da entidade, assinale a afirmativa correta.
- 01 trator: valor de compra R$ 460.000,00, vida útil de 20 anos;
- 01 imóvel: valor de compra de R$ 1.000.000,00, sendo 60% de edificações (vida útil de 20 anos) e 40% de terreno;
- 01 computador: valor de compra de R$ 40.000,00 (vida útil de 4 anos).
Considerando-se que a empresa adota o valor residual de 20% para todos esses bens e sem levar em conta qualquer tipo de atualização monetária, o resultado da soma dos valores contábeis desses bens, em 31/12/2019, é de
Nesse caso, a empresa reverteu o valor máximo da perda por impairment permitida na demonstração do resultado de 2021 de:
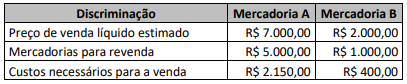
Informações adicionais:
• Não existem estoques iniciais de nenhuma das mercadorias.
• Os estoques estão registrados pelo custo de aquisição.
• As mercadorias são avaliadas separadamente.
Considerando somente as informações apresentadas e o disposto na NBC TG 16 (R2) – Estoques, o valor de Perdas Estimadas para Redução ao Valor Recuperável e o valor de Estoques de Mercadorias para Revenda, assinale a composição do valor contábil líquido de cada tipo de mercadoria em 31/12/2021.
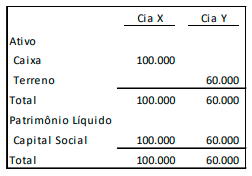
Em 10/01/X2, a Cia. X adquiriu 80% da Cia. Y por R$40.000. Na data, o terreno tinha valor justo de R$40.000. O valor foi contabilizado após teste de recuperabilidade.
Assinale a alternativa correta em relação ao balanço patrimonial da Cia. X em 31/12/X2.
Considere que uma entidade tenha adquirido um equipamento importante para o desempenho de suas atividades, mas, após algum tempo de utilização desse equipamento, ela tenha concluído que esse ativo teve perda de valor significativamente superior à registrada contabilmente. Nessas condições, a entidade deve reconhecer a perda de valor recuperável desse ativo, utilizando como critérios seu custo e seu valor de mercado, adotando o menor entre os dois.
Com relação ao tratamento contábil a ser dado a itens do ativo intangível, julgue o item seguinte.
A diferença entre o valor justo de uma entidade adquirida
em uma combinação de negócios e um valor superior
efetivamente desembolsado nessa aquisição reflete a
expectativa de ganhos futuros dos adquirentes e essa diferença
está sujeita à avaliação anual de sua recuperabilidade.
− Custo de aquisição: R$ 950.000,00. − Perda por desvalorização (impairment): R$ 200.000,00.
Em 31/12/2018, a empresa realizou o teste de recuperabilidade (impairment) para este ativo intangível e obteve as seguintes informações:
− Valor em uso: R$ 1.000.000,00. − Valor justo líquido das despesas de venda: R$ 700.000,00.
Com base nessas informações e sabendo-se que o ativo não corresponde a ágio pago por expectativa de resultados futuros, a Cia. Investidora
Considerando as informações apresentadas, a entidade reconheceu uma perda por valor recuperável no valor de
Acerca das especificidades dos procedimentos de reavaliação, redução a valor recuperável e depreciação, julgue o item a seguir.
A reversão da perda por redução ao valor recuperável de um
ativo deve ser imediatamente reconhecida em contas do
patrimônio líquido.
Acerca das especificidades dos procedimentos de reavaliação, redução a valor recuperável e depreciação, julgue o item a seguir.
Eventual diminuição no valor de um ativo, em virtude da
reavaliação, deverá ser debitada até o limite de qualquer saldo
existente na reserva de reavaliação daquela classe de ativo.
Valor justo de venda 150.000,00 Valor em uso 154.000,00
Em consequência, o valor contábil do equipamento a ser registrado no Balanço Patrimonial de 31.12.2018, após a realização do impairment test será, em R$, igual a
Acerca das contas e dos grupos patrimoniais de empresas comerciais, julgue o seguinte item.
As patentes, além de serem amortizadas contabilmente, são
sujeitas a redução de valor em decorrência da avaliação de seus
valores de recuperação.

 Conheça nossos planos