Questões de Concurso
Comentadas sobre receitas, despesas e apuração do resultado do exercício em contabilidade geral
Foram encontradas 214 questões


Acerca da contabilidade geral, julgue o item.
A definição de receita inclui ganhos não realizados,
como, por exemplo, os que resultam da reavaliação
de títulos e valores mobiliários negociáveis e os que
resultam de aumentos no valor contábil de ativos de
longo prazo.
Considerando o regime fiscal brasileiro, julgue o item seguinte.
Incide ICMS sobre produto importado especificamente para
ser doado a instituição filantrópica.
A venda de mercadorias à vista, com lucro, é um evento que não afeta os indicadores de endividamento de uma empresa comercial.
As receitas oriundas da prestação de serviços a terceiros devem ser reconhecidas na proporção em que se der o ingresso dos recursos cobrados pelos serviços prestados.
- Custo da mercadoria vendida $ 45.000,00
- ICMS 17% - Lucro Bruto de 7% sobre as vendas
Em março, a loja recebeu R$96.000 de seus clientes, referentes às vendas de fevereiro.
Assinale a opção que indica os fatos contabilizados na Demonstração do Resultado da loja, em março de 2023.
Tanto na entrada quanto na saída, houve Incidência de ICMS, PIS e Cofins não cumulativos de 20%.
Considerando-se somente as informações apresentadas, a empresa:
Fretes sobre Vendas................................ 4.200,00 ICMS sobre Vendas ............................. 16.500,00 Férias e 13º Salário............................... 21.200,00 Descontos Financeiros Concedidos 1.200,00 Devoluções de Vendas ........................... 3.100,00 Provisões para Riscos Trabalhistas 4.500,00 COFINS s/ faturamento.......................... 6.600,00 Custo das Mercadorias Vendidas 25.000,00 Comissões sobre Vendas........................ 7.300,00 Receita Bruta de Vendas ...................... 92.000,00 Descontos Incondicionais Concedidos 2.200,00 PIS s/ folha de pagamentos..................... 1.900,00 Ajuste a Valor Presente de Vendas 5.500,00 Abatimentos Concedidos........................... 800,00 Água e Energia Elétrica.......................... 4.300,00
Com base nas contas apresentadas, a Receita Líquida de Vendas da Maritaca Ltda. em 2022 importou em:
• Contratação de um coreógrafo em 01/02/2022, sendo R$ 600,00 pagos no ato do contrato para serem incorridos durantes quatro (4) meses (28/02, 30/03, 30/04 e 30/05).
• Na mesma data, 01/02/2022, contratação de um espaço onde seriam realizados os ensaios da quadrilha no valor de R$ 2.000,00 pagos em totalidade na assinatura do contrato, mas cujo vencimento de cada mensalidade seria em 28/02, 30/03, 30/04 e 30/05.
• Em 28/02/2022, registro das despesas com coreógrafo e o primeiro mês de aluguel do espaço para os ensaios da quadrilha.
• Em 30/03/2022, recebimento, de forma antecipada da prefeitura de Belém, a quantia de R$ 10.000,00 referentes às apresentações da quadrilha nos eventos municipais durante a quadra junina.
• Na mesma data, 30/03/2022, registro das despesas do coreógrafo e do aluguel do espaço para os ensaios da quadrilha. Considerando que só ocorreram esses fatos e que a contadora responsável pela contabilidade da quadrilha Pé de Moleque faz uso do regime de competência para os registros contábeis, pode-se dizer que em 30/03/2022 o resultado econômico apurado da referida quadrilha foi de:
Julgue o item subsequente, referentes a procedimentos contábeis.
As parcelas de financiamentos bancários obtidos e que
tenham vencimento no exercício seguinte devem ser
classificadas no passivo circulante e ser ajustadas ao seu
valor presente, quando houver efeito relevante.
Em 2022, Damonhangaba S.A pagou R$ _________________ em salários.
Assinale a alternativa que completa corretamente a lacuna.
Considere o balanço patrimonial e a demonstração do exercício da empresa H., com valores em R$.
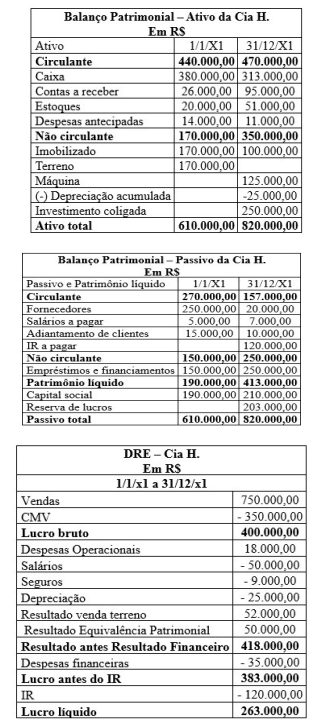
Com base nessas demonstrações contábeis e considerando,
ainda, que: I) os juros não foram pagos; II) foi recebido o valor
da venda de terreno não destinado a aluguel; e III) houve
destinação e pagamento de dividendos no período de R$
60.000,00, O fluxo de caixa gerado pelas atividades
operacionais no ano x1 foi de
Considerando-se somente as informações apresentadas e uma alíquota de 34% de imposto de renda, ao fim do primeiro ano (X1):
Os valores a serem apresentados para a conta Estoques, nos Balanços Patrimoniais da empresa Pureza S.A. em 31/12/X1 e em 31/12/X2, são, respectivamente, em reais:
( ) Uma empresa possui Ativo Circulante de R$ 1.200,00 e Ativo Total de R$ 4.000,00. Sabendo-se que foram adquiridas mercadorias para revenda no valor de R$ 800,00 para pagamento a prazo, o valor do Ativo Circulante e o valor do Patrimônio Total passaram a ser, respectivamente, R$ 2.000,00 e R$ 4.800,00.
( ) Uma empresa possui Ativo de R$ 2.500,00 e Passivo de R$ 1.700,00. Sabendo-se que foi adquirida máquina no valor de R$ 1.000,00 à vista, o valor do Patrimônio Líquido da empresa será R$ 800,00.
( ) Uma empresa apresentou uma Receita Líquida com Vendas de R$ 11.500,00 e Lucro Bruto de R$ 5.700,00; portanto, o valor do Custo da Mercadoria Vendida corresponde a R$ 5.800,00.
( ) Uma empresa apresentou uma Receita Líquida com Vendas de R$ 8.000,00, Tributos Incidentes sobre as Vendas de R$ 1.800,00 e Vendas Canceladas de R$ 200,00; portanto, a Receita Bruta com Vendas corresponde R$ 10.000,00.
A sequência está correta em
A Demonstração do Resultado do Exercício do ano de X1 da empresa Comércio de Flores S.A. é a seguinte:
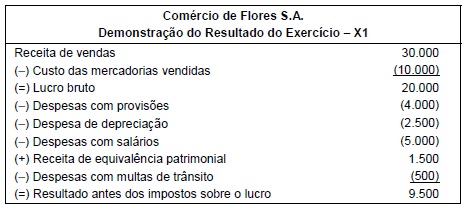
Informações adicionais sobre os aspectos fiscais:
• A alíquota de impostos sobre o lucro é 34%.
• A despesa de depreciação dedutível é limitada a R$ 1.500 por ano.
• As despesas com multas não são dedutíveis.
• A Receita de equivalência patrimonial não é tributável.
• As Despesas com provisões somente serão dedutíveis em períodos futuros.
Os valores do imposto corrente e do imposto diferido (se houver) a serem registrados na Demonstração do Resultado de X1 são,
respectivamente, em reais, despesa de
Em relação a receitas, despesas, custos e resultados contábeis, julgue o item subsequente.
O custo de um item estocado transforma-se em um tipo de despesa quando esse bem é transferido a um terceiro pela venda.

 Conheça nossos planos