Questões de Concurso
Comentadas sobre receitas, despesas e apuração do resultado do exercício em contabilidade geral
Foram encontradas 214 questões


Em 10.1.2017, uma Sociedade Empresária celebrou um contrato para venda de 100 unidades de uma determinada mercadoria pelo valor total de R$50.000,00.
Conforme demonstrado a seguir, o contrato estabeleceu o cronograma para entrega das mercadorias e recebimento das vendas, o que foi integralmente cumprido.
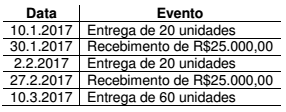
Não existe efeito relevante na operação que justifique a consideração do ajuste a valor presente.
Por ocasião das entregas, todas as condições estabelecidas na NBC TG 30 – RECEITA, necessárias para o reconhecimento da Receita, são satisfeitas.
Os registros contábeis são realizados diariamente e os ajustes, ao final de cada mês.
Desconsiderando-se os efeitos tributários e com base na NBC TG 30 –
RECEITA, o valor da Receita dessa operação, a ser reconhecido em
janeiro de 2017, é de:
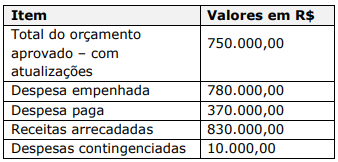
Considerando somente as informações apresentadas, é correto afirmar que o resultado orçamentário apurado foi, em R$:
Considere as demonstrações a seguir.
A Cia. Colina negocia roupas e está sediada em um país sem inflação nem tributação. Ela encerra seus exercícios sociais a cada 31 de dezembro. O Estatuto Social da Cia. Colina prevê que, do lucro líquido de cada exercício social, 5% sejam destinados para a Reserva Legal e que 20% sejam destinados para dividendos (os quais sempre são pagos aos acionistas durante o exercício social seguinte). Da Cia. Colina são a seguir apresentados: os Balanços Patrimoniais de 31/dez./06 e de 31/dez./07, e a Demonstração do Fluxo de Caixa de 2007.
Três valores não são informados no balanço de 31/dez./07. TAIS VALORES NÃO NECESSITAM SER PREENCHIDOS. As demais informações já impressas nas demonstrações estão corretas.
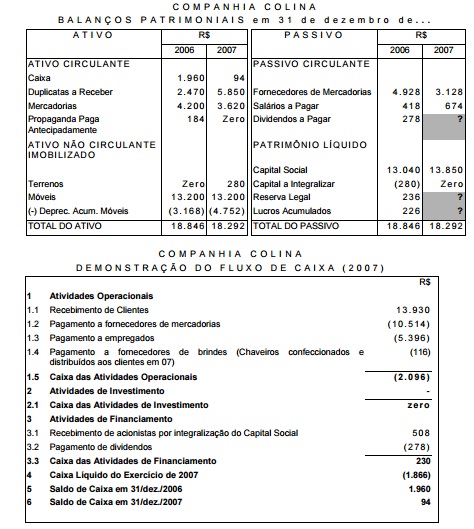
A Cia. Colina somente negocia a prazo: quer nas compras, quer nas vendas. Ela jamais dá qualquer adiantamento a seus Fornecedores e jamais recebe qualquer adiantamento de seus Clientes. Durante 2007 a Cia. Colina não adquiriu novos “Móveis” (do Imobilizado / Ativo Não Circulante) e não vendeu qualquer dos que era proprietária em 31/dez./06. Em 2007, comerciais da Cia. Colina foram levados ao ar por uma emissora de TV, sobre a qual a Cia. Colina possuía um direito em 31/dez./06. Com isso, extinguiu-se completamente o direito que a Cia. Colina possuía sobre a referida emissora.
Diante de tais demonstrações responda à questão.
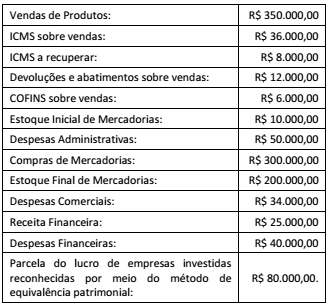
O resultado do exercício, antes do imposto de renda e da contribuição social, em 31/12/2014, considerando que as receitas e despesas são exclusivamente referentes ao ano de 2014, foi de
O desconto comercial é uma redução do preço concedida no ato da venda, ao passo que o desconto financeiro é disponibilizado sob o compromisso de o cliente pagar a dívida até determinada data. Na DRE, o desconto comercial é dedução da receita bruta; por sua vez, o desconto financeiro é despesa operacional financeira.
Em regra, os tributos incidentes sobre as vendas e os serviços que se configuram como deduções da receita bruta são: o ICMS, o ISS, o PIS, a COFINS e o imposto sobre importação.
Se uma empresa consegue estimar, com confiabilidade, o prazo de conclusão de um contrato de construção, então as receitas e os custos relacionados a esse contrato devem ser reconhecidos proporcionalmente ao tempo transcorrido até o término do período de reporte.
Os juros serão reconhecidos como receitas financeiras ao longo do prazo da operação, tomando-se por base a taxa nominal de juros da operação.
I-Após a apuração do resultado, o efeito sobre o patrimônio da empresa é de um aumento de $40 em seu ativo.
II-Após a apuração do resultado, o efeito sobre o patrimônio da empresa é de um aumento de $60 em passivo.
III- O resultado da empresa é de $50.
IV- Após a distribuição dos dividendos, o efeito sobre o patrimônio líquido da empresa é de $30.
Nesse caso, a empresa reconheceu, no resultado de 2014, Resultado Bruto com Vendas no valor de
Valores em Reais
Imposto de Renda e Contribuição
Social correntes 2.310,00
Despesas Diversas 2.300,00
Despesas Administrativas 3.500,00
Devoluções de vendas 3.000,00
Custo dos Produtos vendidos 210.000,00
Impostos sobre vendas 45.000,00
Receitas Financeiras - -2.800,00
Despesas de vendas 11.100,00
Despesas Financeiras 3.400,00
Outras Receitas - -2.850,00
vendas de Produtos - -300.000,00
Durante o mês em referência, a empresa realizou as seguintes transações:
• Vendas de R$ 75.000,00, tendo recebido 50% à vista e 50% com 30 dias;
• Os impostos sobre vendas totalizaram 15%;
• Compra de estoque para revenda no valor de R$ 35.000,00, pagos à vista;
• O estoque inicial do mês totalizava R$ 72.000,00;
• O estoque final do mês totalizava R$ 52.500,00;
• A depreciação dos bens do ativo imobilizado totalizou, no mês, um valor de R$ 500,00; e
• Ocorreram despesas administrativas e de vendas de R$ 2.000,00, na proporção de 40% e 60%, respectivamente, que foram totalmente pagas.
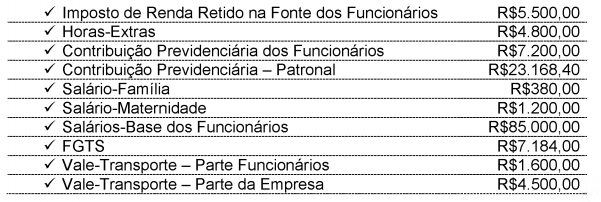
Considerando-se apenas os dados acima, o valor total da despesa do mês de agosto de 2014 corresponde a:
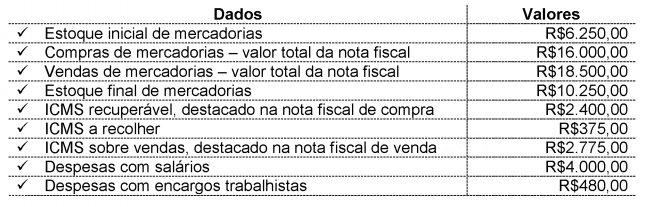
Com base nos dados acima, e sabendo-se que o ICMS sobre as compras é recuperável, a apuração do resultado apresenta:
determinada entidade, faz-se necessária a observância de normas
técnicas e legais de elaboração das demonstrações contábeis.
Com relação a esse tema, julgue o próximo item.
Nos casos de serviços cuja prestação dependa de outros serviços, os registros das transferências internas de custos devem ser efetuados de forma homogênea, sendo a sua precificação independente da oferta de outras prestadoras de serviços de telecomunicações.
Valor: R$ 4.000.000,00
Taxa de juros: 10% a. a.
Pagamento: 10 parcelas anuais de R$ 651.000,00
Custos relacionados à captação (custo de transação): R$ 170.000,00
O contador, após analisar as condições de financiamento, informou que o custo efetivo da captação de recursos será de 11% a.a.
Com base nessas informações, o impacto na Demonstração do Resultado do Exercício em X1, será


 Conheça nossos planos