Questões de Concurso Sobre contabilidade geral

Foram encontradas 37.311 questões

Q1982704 Contabilidade Geral
Uma sociedade industrial adquiriu, por R$ 1.000.000,00, a patente para fabricar determinado produto. A patente adquirida garante exclusividade na fabricação do produto por 20 anos, mas a empresa já estabeleceu que, após 10 anos, irá vender a terceiros essa patente, encerrando a fabricação do produto. Na data do registro contábil, estima-se que o valor residual é de R$ 200.000,00. Considere a não existência de perda com redução ao valor recuperável. De acordo com a NBC TG 04 (R4) – Ativo Intangível, e considerando apenas as informações apresentadas, qual a quota de amortização anual dessa patente, calculada pelo método linear? 
Alternativas
Q1982703 Contabilidade Geral

A entidade fez um contrato de arrendamento mercantil para utilizar uma máquina industrial na sua produção. Foi acordado que este contrato será pago em 18 parcelas mensais de R$ 64.300,00 e uma parcela adicional no valor de R$ 100.000,00, cujo pagamento ocorrerá juntamente com a última parcela a ser paga. As informações necessárias acerca do contrato são as seguintes:


• data do contrato: 01/12/2020;

• taxa implícita de juros do contrato: 1,5% ao mês;

• valor presente das parcelas em 01/12/2020: R$ 1.000.000,00;

• vida útil estimada do equipamento industrial para a empresa: 10 anos;

• valor residual esperado de venda do equipamento pela empresa: R$ 160.000,00.


Considerando as informações acima, o valor total das despesas que afetaram o resultado de dezembro de 2020, relacionadas ao contrato de arrendamento citado, foi, em reais, de 

Alternativas
Q1982702 Contabilidade Geral

A companhia de Laticínios Leite Bom e Cia Ltda. efetua a apuração de seus resultados a cada ano, tendo apresentado os seguintes saldos em 2021:


• faturamento bruto, R$ 683.000,00;

• juros recebidos, R$ 40.000,00;

• ICMS sobre vendas, R$ 98.000,00;

• IPI sobre vendas, R$ 73.000,00;

• custo das mercadorias vendidas, R$ 261.000,00;

• despesas com pessoal, R$ 53.000,00;

• despesas tributárias, R$ 15.000,00;

• devoluções sobre vendas, R$ 75.000,00;

• juros pagos, R$ 98.000,00;

• prêmio de seguros, R$ 30.000,00.


Considerando os dados apresentados pela companhia Laticínios Leite Bom e Cia Ltda. em 2021, após apuração do resultado, inclusive o imposto de renda pessoa jurídica incidente sobre o lucro, cuja taxa é de 10%, assinale a alternativa correta.

Alternativas
Q1982701 Contabilidade Geral

A retificação de lançamento é o processo técnico de correção de registro realizado com erro na escrituração contábil da entidade. Acerca desse assunto, dadas as afirmativas,


I. O estorno consiste em lançamento inverso àquele feito erroneamente, anulando-o totalmente.

II. Lançamento de complementação tem sempre o objetivo de aumentar o valor anteriormente registrado a menor.

III. Os lançamentos feitos extemporaneamente devem conter, obrigatoriamente, nos seus históricos, as datas efetivas das ocorrências e a justificativa do registro fora do prazo dado pelas normas contábeis.

IV. Lançamento de transferência é aquele que transfere para a conta adequada o valor indevidamente debitado ou creditado, regularizando o lançamento contábil.


verifica-se que estão corretas apenas
Alternativas
Q1982699 Contabilidade Geral
No ano de 2019, a Indústria de Cimento & Cia. Ltda. teve um faturamento líquido de R$ 90.000,00 à vista e de R$ 250.000,00 a prazo para recebimento em 2020 e 2021, em duas parcelas iguais. As despesas e custos apresentados no período foram de R$ 250.000,00, metade com pagamento em 2019, R$ 90.000,00 em 2020 e o restante em 2021. Os resultados do exercício pelo regime de competência em 2019 e pelo regime de caixa em 2020 foram, respectivamente:
Alternativas
Q1982514 Contabilidade Geral
A Demonstração do Resultado Abrangente
Alternativas
Q1982513 Contabilidade Geral
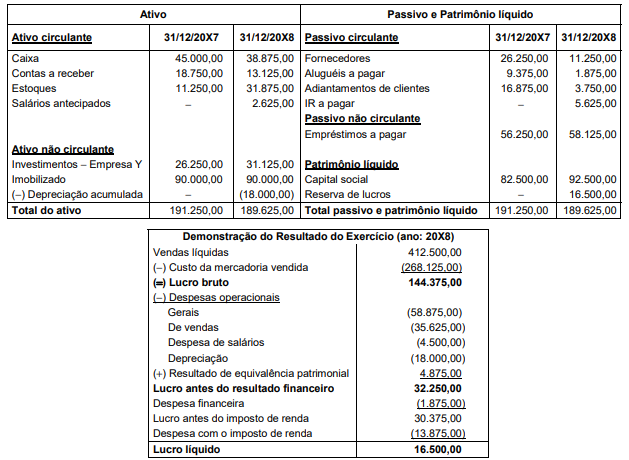
A empresa XYZ S.A. apresentou as seguintes demonstrações contábeis para os anos de 20X7 e 20X8, findos em 31 de dezembro (valores em R$):
Imagem associada para resolução da questão

A empresa não obteve novos empréstimos e não efetuou qualquer pagamento relacionado com os empréstimos já existentes em 31/12/20X7.
O fluxo de caixa gerado pelas atividades operacional e pelas atividades de investimentos da empresa, no ano de 20X8, foram, respectivamente:
Alternativas
Q1982512 Contabilidade Geral
Em 02/01/20X4, a empresa Entrega Rápida S.A. comprou um veículo para entregas pagando o valor total de R$ 200.000,00. A empresa estimou a vida útil do veículo em 8 anos e o valor residual esperado ao final dessa vida útil em R$ 12.000,00. A empresa adota o método linear para o cálculo da depreciação.
Em 31/08/20X9, a Entrega Rápida S.A. vendeu o veículo pelo valor de R$ 64.500,00, recebendo o valor à vista. Durante o período de utilização, a empresa não registrou nenhuma perda por impairment.
O resultado apurado na venda do veículo evidenciado na demonstração do resultado em 20X9 foi:
Alternativas
Q1982511 Contabilidade Geral
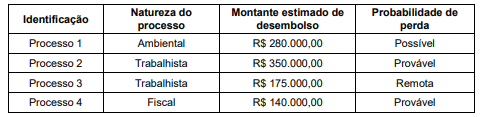
A Cia. ABC está respondendo a diversos processos. A assessoria jurídica da empresa apresentou, em 30/06/20X8, o seguinte relatório apontando os montantes e riscos vinculados a potenciais desembolsos para cada um dos processos:
Imagem associada para resolução da questão

O valor das provisões evidenciado no passivo, no Balanço Patrimonial de 30/06/20X8 da Cia. ABC, foi:
Alternativas
Q1982510 Contabilidade Geral
Atenção: Para responder à questão considere as informações a seguir:

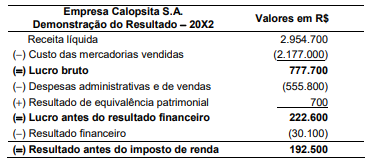
A Demonstração do Resultado da Empresa Calopsita S.A., referente ao ano de 20X2, é apresentada a seguir: 


A seguir são apresentadas algumas transações e os respectivos tratamentos contábeis adotados pelo contador da Empresa Calopsita S.A.:

I. Em agosto de 20X2, a Empresa Calopsita S.A. gastou R$ 1.200,00 na tentativa de desenvolvimento de um novo produto, mas ainda sem expectativa de sucesso. O contador reconheceu esse valor como produto em desenvolvimento no ativo intangível e definiu o prazo de amortização em 60 meses a partir de setembro de 20X2.

II. Em setembro de 20X2, a Empresa Calopsita S.A. assinou um contrato de compra de insumos para escritório. O valor total foi R$ 10.000,00, sendo que metade do valor foi pago no momento da assinatura e o restante na data da entrega da mercadoria que ocorreu em outubro do mesmo ano. Sabe-se que apenas 10% do valor total de aquisição foi consumido pela área administrativa da empresa até o final de 20X2. O contador da empresa considerou os pagamentos realizados como despesa administrativa do ano de 20X2.

III. Em dezembro de 20X2, a Empresa Calopsita S.A. assinou um contrato para entrega de 5.000 unidades do produto que comercializa, pelo preço unitário líquido de R$ 100,00, reconhecendo o valor total como receita de vendas no momento da assinatura do contrato. O custo unitário médio do estoque era R$ 40,00, e o custo das mercadorias vendidas foi também reconhecido integralmente no resultado. A entrega das mercadorias pela empresa ocorrerá durante os três primeiros meses de 20X3, assim como o recebimento do valor da venda.
O resultado antes do imposto de renda da Empresa Calopsita S.A., em 20X2, considerando as transações elencadas em I, II e III, está, respectivamente: 
Alternativas
Q1982509 Contabilidade Geral
Atenção: Para responder à questão considere as informações a seguir:

A Demonstração do Resultado da Empresa Calopsita S.A., referente ao ano de 20X2, é apresentada a seguir: 


A seguir são apresentadas algumas transações e os respectivos tratamentos contábeis adotados pelo contador da Empresa Calopsita S.A.:

I. Em agosto de 20X2, a Empresa Calopsita S.A. gastou R$ 1.200,00 na tentativa de desenvolvimento de um novo produto, mas ainda sem expectativa de sucesso. O contador reconheceu esse valor como produto em desenvolvimento no ativo intangível e definiu o prazo de amortização em 60 meses a partir de setembro de 20X2.

II. Em setembro de 20X2, a Empresa Calopsita S.A. assinou um contrato de compra de insumos para escritório. O valor total foi R$ 10.000,00, sendo que metade do valor foi pago no momento da assinatura e o restante na data da entrega da mercadoria que ocorreu em outubro do mesmo ano. Sabe-se que apenas 10% do valor total de aquisição foi consumido pela área administrativa da empresa até o final de 20X2. O contador da empresa considerou os pagamentos realizados como despesa administrativa do ano de 20X2.

III. Em dezembro de 20X2, a Empresa Calopsita S.A. assinou um contrato para entrega de 5.000 unidades do produto que comercializa, pelo preço unitário líquido de R$ 100,00, reconhecendo o valor total como receita de vendas no momento da assinatura do contrato. O custo unitário médio do estoque era R$ 40,00, e o custo das mercadorias vendidas foi também reconhecido integralmente no resultado. A entrega das mercadorias pela empresa ocorrerá durante os três primeiros meses de 20X3, assim como o recebimento do valor da venda.
O resultado correto que deveria ser evidenciado pela Empresa Calopsita S.A., para o exercício de 20X2, considerando os registros adequados para as transações I, II e III, é:
Alternativas
Q1982508 Contabilidade Geral

Atenção: Para responder à questão considere as informações a seguir.


A Cia. Esplêndida realizou as seguintes transações durante o mês de abril de 20X0:


I. Comprou prateleiras cujo valor de mercado é R$ 60.000,00, mas conseguiu negociar com o fornecedor um desconto de 7% sobre esse valor. A companhia ainda pagou R$ 1.000,00 referentes ao transporte e R$ 300,00 referentes à instalação das prateleiras.


II. Pagou R$ 5.000,00 para veiculação de publicidades em redes sociais, sendo que as veiculações ocorrerão ao longo dos meses de maio e junho de 20X0.


III. Comprou estoques pelo valor total de R$ 290.000,00, sendo que o valor de mercado dessas mercadorias é R$ 300.000,00. Ao fazer uma inspeção de qualidade nos produtos, no momento do recebimento das mercadorias, a Cia. Esplêndida identificou que 5% dos itens recebidos apresentavam defeitos, sendo que não podem ser retornados ao fornecedor e não têm valor de revenda.


IV. Contratou um novo gerente para a área comercial com um custo mensal total de R$ 6.000,00. O gerente começará suas atividades apenas em maio de 20X0 e o contrato terá a duração de um ano.

As transações que atendem aos critérios de reconhecimento de ativo, segundo a Estrutura conceitual para relatório financeiro (CPC 00 − R02), são:
Alternativas
Q1982507 Contabilidade Geral

Atenção: Para responder à questão considere as informações a seguir.


A Cia. Esplêndida realizou as seguintes transações durante o mês de abril de 20X0:


I. Comprou prateleiras cujo valor de mercado é R$ 60.000,00, mas conseguiu negociar com o fornecedor um desconto de 7% sobre esse valor. A companhia ainda pagou R$ 1.000,00 referentes ao transporte e R$ 300,00 referentes à instalação das prateleiras.


II. Pagou R$ 5.000,00 para veiculação de publicidades em redes sociais, sendo que as veiculações ocorrerão ao longo dos meses de maio e junho de 20X0.


III. Comprou estoques pelo valor total de R$ 290.000,00, sendo que o valor de mercado dessas mercadorias é R$ 300.000,00. Ao fazer uma inspeção de qualidade nos produtos, no momento do recebimento das mercadorias, a Cia. Esplêndida identificou que 5% dos itens recebidos apresentavam defeitos, sendo que não podem ser retornados ao fornecedor e não têm valor de revenda.


IV. Contratou um novo gerente para a área comercial com um custo mensal total de R$ 6.000,00. O gerente começará suas atividades apenas em maio de 20X0 e o contrato terá a duração de um ano.

O valor total que deve ser reconhecido na mensuração inicial no mês de abril de 20X0, referente aos ativos que atendem aos critérios de reconhecimento, é
Alternativas
Q1981976 Contabilidade Geral
Para satisfazer a definição de passivo, é necessário que a obrigação presente seja derivada de um evento
Alternativas
Q1981578 Contabilidade Geral
O Ajuste a Valor Presente (AVP) previsto na Resolução CFC Nº 1.151/09 que aprovou a NBC TG 12, estabelece que o AVP deve ser calculado no momento inicial da operação, considerando os fluxos de caixa da correspondente operação (valor, data e todos os termos e as condições contratados), bem como a taxa de desconto aplicável à transação, na data de sua ocorrência. No que se refere aos reflexos contábeis que a adoção do AVP provoca em uma transação, é correto afirmar que o mecanismo do APV 
Alternativas
Q1981576 Contabilidade Geral
Na relação entre investidor e investida, o investidor está exposto a, ou tem direitos sobre, retornos variáveis como resultado de seu envolvimento com a investida quando os retornos do investidor decorrentes de seu envolvimento têm o potencial de variar conforme o resultado do desempenho da investida. Nesse sentido, os retornos do investidor podem ser
Alternativas
Q1981575 Contabilidade Geral
A Cia. Cravo S/A detém 80% do capital votante da sua controlada, a Cia. Rosa S/A, correspondendo a 40% do capital total da investida. As companhias apresentaram os seguintes balanços patrimoniais, encerrado em 31 de dezembro de 2020.
Imagem associada para resolução da questão

Após a consolidação do balanço patrimonial das duas companhias, pode-se afirmar que o valor da conta participação, de acionistas não controladores, em reais, é de
Alternativas
Q1981574 Contabilidade Geral
Os diretores da companhia Rainha do Norte S/A, em reunião com o departamento de contabilidade, solicitaram deste que informasse quanto a companhia precisaria vender para aumentar sua margem de lucro bruto para 25% sobre as vendas, mantendo o mesmo custo das mercadorias vendidas que, no momento, estava fixado em R$ 300.000,00. Considere-se que sobre suas operações de venda incide uma alíquota especial de ICMS de 15%. Após os respectivos cálculos, o setor de contabilidade informou aos diretores que, nessas condições, a companhia precisaria ter uma receita bruta de vendas, em Reais, no valor de 
Alternativas
Q1981573 Contabilidade Geral
Ao fazer uma análise dos efeitos da depreciação no resultado da companhia Rainha do Norte S/A, o profissional de contabilidade levantou os seguintes dados em 31/12/2020:
• Lucro bruto apurado R$ 1.250.000,00
• Despesas operacionais menos a depreciação R$ 437.500,00
• Despesas de depreciação R$ 50.000,00
Desconsiderando os efeitos tributários e levando-se em consideração que a companhia recebeu em dinheiro todos os valores referentes a suas receitas e pagou com dinheiro todas as suas despesas, pode-se dizer que o resultado financeiro apurado, em Reais, foi de
Alternativas
Q1981572 Contabilidade Geral
O profissional de contabilidade da companhia Rainha do Norte S/A iniciou o processo de organização do imobilizado da companhia a fim de conhecer o valor contábil dos bens. Para isso, precisou fazer o cálculo da depreciação de todos os bens do imobilizado, iniciando com a máquina 01, a qual apresentava os seguintes dados:
• Comprada em 01/06/2019 pelo valor de R$ 90.000,00.
• Sendo colocada para uso em 31/07/2019.
• Com vida útil estimada em 12 anos.
• Valor residual estimado em R$ 7.200,00.

De posse dessas informações, o valor contábil da máquina 01 em 31/12/2019, encontrado pelo profissional de contabilidade, foi de

Alternativas
Respostas
12461: B
12462: D
12463: A
12464: D
12465: D
12466: B
12467: A
12468: D
12469: A
12470: B
12471: C
12472: E
12473: A
12474: A
12475: D
12476: C
12477: C
12478: C
12479: A
12480: C