Questões de Concurso Sobre contabilidade geral
Foram encontradas 37.305 questões


Ano: 2023
Banca:
Quadrix
Órgão:
CREFITO-7ª Região(BA e SE)
Prova:
Quadrix - 2023 - CREFITO-7ª Região(BA e SE) - Assistente Administrativo – Financeiro |
Q2218115
Contabilidade Geral
Considerando a atual legislação societária, julgue o item.
Na elaboração da demonstração dos fluxos de caixa pelo
método indireto, o ponto de partida para a obtenção dos
fluxos operacionais é o saldo da conta Caixa e
Equivalentes de Caixa ao final do exercício financeiro.
Ano: 2023
Banca:
Quadrix
Órgão:
CREFITO-7ª Região(BA e SE)
Prova:
Quadrix - 2023 - CREFITO-7ª Região(BA e SE) - Assistente Administrativo – Financeiro |
Q2218113
Contabilidade Geral
Considerando a atual legislação societária, julgue o item.
No Brasil, apenas as companhias abertas estão obrigadas
à elaboração e à divulgação da demonstração do valor
adicionado.
Ano: 2023
Banca:
FUNDATEC
Órgão:
Prefeitura de Bom Retiro do Sul - RS
Prova:
FUNDATEC - 2023 - Prefeitura de Bom Retiro do Sul - RS - Tesoureiro |
Q2215769
Contabilidade Geral
Felipe é servidor público e trabalha na tesouraria de uma prefeitura. Seu amigo João
está passando por dificuldades financeiras, todos os meses gasta mais do que recebe. Felipe, para
ajudar o amigo, pediu que João anotasse tudo que ele recebia e gastava todos os dias do mês,
separando as entradas e saídas por categoria. Felipe disse que criaria um fluxo de caixa para João.
Isso significa que:
Ano: 2023
Banca:
FUNDATEC
Órgão:
Prefeitura de Bom Retiro do Sul - RS
Prova:
FUNDATEC - 2023 - Prefeitura de Bom Retiro do Sul - RS - Tesoureiro |
Q2215767
Contabilidade Geral
Élio abriu recentemente uma empresa junto com Paulo, seu sócio. Para poderem
fazer as entregas dos produtos, eles decidiram comprar um caminhão no valor de R$ 50.000,00. A
compra foi realizada metade à vista e metade a prazo. Assinale a alternativa que apresenta os
lançamentos contábeis que devem ser realizados para registrar essa operação.
Ano: 2023
Banca:
FUNDATEC
Órgão:
Prefeitura de Bom Retiro do Sul - RS
Prova:
FUNDATEC - 2023 - Prefeitura de Bom Retiro do Sul - RS - Tesoureiro |
Q2215766
Contabilidade Geral
Sobre Conciliação Bancária, assinale a alternativa correta.
Ano: 2023
Banca:
FUNDATEC
Órgão:
Prefeitura de Bom Retiro do Sul - RS
Prova:
FUNDATEC - 2023 - Prefeitura de Bom Retiro do Sul - RS - Tesoureiro |
Q2215765
Contabilidade Geral
Título emitido por bancos, registrado na Cetip e utilizado para captação de recursos
entre os investidores. Tais recursos são, posteriormente, repassados aos clientes nas operações de
financiamento tradicionais do mercado de crédito. Qual o nome desse título?
Ano: 2023
Banca:
Avança SP
Órgão:
Prefeitura de São Lourenço da Serra - SP
Prova:
Avança SP - 2023 - Prefeitura de São Lourenço da Serra - SP - Fiscal de Tributos |
Q2215728
Contabilidade Geral
Texto associado
• A Cia. Lajota é uma empresa comercial
que atua no ramo de revenda de material
de construção.
• Em 10/05/2022, a empresa adquiriu um
lote de 200 latas da tinta goldfix, haja
vista que seu estoque estava zerado. O
valor total da Nota Fiscal era de R$
55.000,00, incluso o IPI à alíquota de
10% (destacado na Nota Fiscal) e ICMS
à alíquota interna de 18%.
• Dias depois, em 30/05, a empresa efetua
uma grande venda de 150 unidades da
referida tinta, pelo valor total de R$
80.000,00, incidindo na operação o ICMS
à alíquota de 12%, além de PIS e
COFINS, de 0,65% e 3%,
respectivamente.
• Segundo decisão do STF, o ICMS deve
ser excluído da base de cálculo do PIS e
da COFINS.
Ao final do mês de maio/2022, em decorrência
das operações mencionadas, o ICMS apresentou:
Ano: 2023
Banca:
Avança SP
Órgão:
Prefeitura de São Lourenço da Serra - SP
Prova:
Avança SP - 2023 - Prefeitura de São Lourenço da Serra - SP - Fiscal de Tributos |
Q2215727
Contabilidade Geral
Texto associado
• A Cia. Lajota é uma empresa comercial
que atua no ramo de revenda de material
de construção.
• Em 10/05/2022, a empresa adquiriu um
lote de 200 latas da tinta goldfix, haja
vista que seu estoque estava zerado. O
valor total da Nota Fiscal era de R$
55.000,00, incluso o IPI à alíquota de
10% (destacado na Nota Fiscal) e ICMS
à alíquota interna de 18%.
• Dias depois, em 30/05, a empresa efetua
uma grande venda de 150 unidades da
referida tinta, pelo valor total de R$
80.000,00, incidindo na operação o ICMS
à alíquota de 12%, além de PIS e
COFINS, de 0,65% e 3%,
respectivamente.
• Segundo decisão do STF, o ICMS deve
ser excluído da base de cálculo do PIS e
da COFINS.
O Lucro Bruto da Cia. Lajota em decorrência das
operações de compra e venda ocorridas no mês
de maio foi de:
Ano: 2023
Banca:
Avança SP
Órgão:
Prefeitura de São Lourenço da Serra - SP
Prova:
Avança SP - 2023 - Prefeitura de São Lourenço da Serra - SP - Fiscal de Tributos |
Q2215726
Contabilidade Geral
Texto associado
• A Cia. Lajota é uma empresa comercial
que atua no ramo de revenda de material
de construção.
• Em 10/05/2022, a empresa adquiriu um
lote de 200 latas da tinta goldfix, haja
vista que seu estoque estava zerado. O
valor total da Nota Fiscal era de R$
55.000,00, incluso o IPI à alíquota de
10% (destacado na Nota Fiscal) e ICMS
à alíquota interna de 18%.
• Dias depois, em 30/05, a empresa efetua
uma grande venda de 150 unidades da
referida tinta, pelo valor total de R$
80.000,00, incidindo na operação o ICMS
à alíquota de 12%, além de PIS e
COFINS, de 0,65% e 3%,
respectivamente.
• Segundo decisão do STF, o ICMS deve
ser excluído da base de cálculo do PIS e
da COFINS.
A Receita Líquida de Vendas da Cia. Lajota em
decorrência das operações de compra e venda
ocorridas no mês de maio foi de:
Ano: 2023
Banca:
Avança SP
Órgão:
Prefeitura de São Lourenço da Serra - SP
Prova:
Avança SP - 2023 - Prefeitura de São Lourenço da Serra - SP - Fiscal de Tributos |
Q2215723
Contabilidade Geral
Um escritório de Advocacia prestou um serviço
de consultoria tributária para uma empresa
comercial, mediante a elaboração de parecer
técnico em processo junto à Receita Federal. Para
tanto cobrou honorários, a serem pagos em 30
dias, no valor de R$ 20.000,00, sobre o qual
incide o Imposto Sobre Serviços, à alíquota de
4%. Assinale a alternativa que evidencia o
correto registro contábil do fato:
Ano: 2023
Banca:
Avança SP
Órgão:
Prefeitura de São Lourenço da Serra - SP
Prova:
Avança SP - 2023 - Prefeitura de São Lourenço da Serra - SP - Fiscal de Tributos |
Q2215722
Contabilidade Geral
Na apuração do resultado das empresas
comerciais, quais sejam, aquelas que operam na
revenda de mercadorias a consumidores finais, os
descontos condicionais concedidos são tratados
como:
Ano: 2023
Banca:
Avança SP
Órgão:
Prefeitura de São Lourenço da Serra - SP
Prova:
Avança SP - 2023 - Prefeitura de São Lourenço da Serra - SP - Fiscal de Tributos |
Q2215721
Contabilidade Geral
Assinale a alternativa que apresenta, no Balanço
Patrimonial de uma empresa comercial, a conta-contábil com maior grau de liquidez:
Ano: 2023
Banca:
INSTITUTO AOCP
Órgão:
MPE-MS
Prova:
INSTITUTO AOCP - 2023 - MPE-MS - Analista - Contabilidade |
Q2214325
Contabilidade Geral
Os seguintes dados representam informações do
ativo circulante extraídas do Balanço Patrimonial
da empresa Felix S.A., relativos aos exercícios
2020 e 2021:
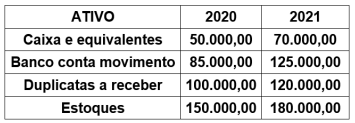
Considerando o ano de 2020 como o ano base de valor-índice 100, a análise horizontal do total do ativo circulante, em 2021, apresenta um valor
Considerando o ano de 2020 como o ano base de valor-índice 100, a análise horizontal do total do ativo circulante, em 2021, apresenta um valor
Ano: 2023
Banca:
INSTITUTO AOCP
Órgão:
MPE-MS
Prova:
INSTITUTO AOCP - 2023 - MPE-MS - Analista - Contabilidade |
Q2214322
Contabilidade Geral
Acerca dos seus conhecimentos em relação às
contas das reservas de lucros nas sociedades
anônimas, analise as assertivas e assinale a
alternativa que aponta a(s) correta(s).
I. Com exceção, da reserva de incentivos fiscais, reserva de contingência, lucros a realizar, prêmio na emissão de debêntures, o limite máximo para as reservas de lucros é o capital social.
II. Do lucro líquido do exercício, 5% (cinco por cento) serão aplicados, antes de qualquer outra destinação, na constituição da reserva legal, que não excederá de 20% (vinte por cento) do capital social integralizado.
III. Um dos propósitos da reserva de lucros realizados é evitar que a sociedade pague dividendos sobre receitas ou lucros que foram realizados, mas não entraram no caixa.
Ano: 2023
Banca:
INSTITUTO AOCP
Órgão:
MPE-MS
Prova:
INSTITUTO AOCP - 2023 - MPE-MS - Analista - Contabilidade |
Q2214321
Contabilidade Geral
Com o objetivo de alavancar a expansão das
atividades da empresa, a Cia Felix S/A. realizou
uma operação para aumentar o capital da
empresa. Com isso, foram emitidas 10.000 ações
ao preço de R$ 15,00 por ação, sabendo que o
preço nominal de cada ação é de R$ 10,00. Além
disso, sabe-se que foram incorridos gastos no
valor de R$ 10.000,00 para a emissão dessas
novas ações.
Com base nas informações apresentadas e considerando que todas as ações tenham sido vendidas, assinale a alternativa que apresenta a correta contabilização dessa operação.
Com base nas informações apresentadas e considerando que todas as ações tenham sido vendidas, assinale a alternativa que apresenta a correta contabilização dessa operação.
Ano: 2023
Banca:
INSTITUTO AOCP
Órgão:
MPE-MS
Prova:
INSTITUTO AOCP - 2023 - MPE-MS - Analista - Contabilidade |
Q2214320
Contabilidade Geral
A Cia Felix apresentou as seguintes informações
relativas à Demonstração do Resultado do
Exercício – DRE, em 31/12/X0:
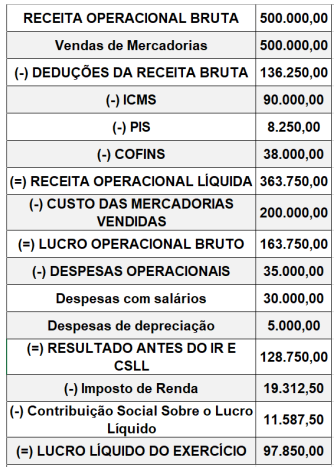
Informações adicionais:
Sabe-se que o valor dos tributos recuperáveis referentes às mercadorias vendidas foi R$ 10.000,00.
Com base nessas informações, o valor adicionado a distribuir gerado pela empresa foi de
Informações adicionais:
Sabe-se que o valor dos tributos recuperáveis referentes às mercadorias vendidas foi R$ 10.000,00.
Com base nessas informações, o valor adicionado a distribuir gerado pela empresa foi de
Ano: 2023
Banca:
INSTITUTO AOCP
Órgão:
MPE-MS
Prova:
INSTITUTO AOCP - 2023 - MPE-MS - Analista - Contabilidade |
Q2214319
Contabilidade Geral
Acerca dos eventos subsequentes ao período
contábil a que se referem as demonstrações
contábeis, assinale a alternativa que origina
ajustes, conforme dispõe o CPC 24 – Eventos
Subsequentes.
Ano: 2023
Banca:
INSTITUTO AOCP
Órgão:
MPE-MS
Prova:
INSTITUTO AOCP - 2023 - MPE-MS - Analista - Contabilidade |
Q2214318
Contabilidade Geral
Nos termos do CPC 47 – Receita de Contrato de
Clientes, em relação às definições para a
contabilização de receita de contrato de clientes,
assinale a alternativa correta.
Ano: 2023
Banca:
INSTITUTO AOCP
Órgão:
MPE-MS
Prova:
INSTITUTO AOCP - 2023 - MPE-MS - Analista - Contabilidade |
Q2214317
Contabilidade Geral
De acordo o CPC 08 (R1) – Custos de Transação e
Prêmios na Emissão de Títulos e Valores
Mobiliários, o gasto relacionado com a emissão
de ações, deve ser evidenciado no
Ano: 2023
Banca:
INSTITUTO AOCP
Órgão:
MPE-MS
Prova:
INSTITUTO AOCP - 2023 - MPE-MS - Analista - Contabilidade |
Q2214316
Contabilidade Geral
O Patrimônio Líquido da Cia. Felix S/A., em
31/12/2020, apresenta a seguinte composição:
• Capital Social Integralizado: R$ 800.000,00; • Reserva Legal: R$ 150.000,00; • Reserva Estatutária: R$ 100.000,00.
No ano de 2021, o lucro líquido apurado pela companhia foi de R$ 500.000,00 e o estatuto social estabelece a seguinte destinação:
• a reserva legal é constituída nos termos da legislação societária; • a reserva estatutária: 10% do lucro líquido, até atingir o limite de R$ 200.000,00, conforme aprovado em assembleia; • os dividendos mínimos obrigatórios: 30% do lucro líquido ajustado, nos termos da legislação societária.
Com base nessas informações, o valor da reserva legal, no exercício de 2021, será de

 Conheça nossos planos