Questões de Concurso Sobre contabilidade geral
Foram encontradas 37.200 questões


Ano: 2023
Banca:
FURB
Órgão:
Prefeitura de Nova Trento - SC
Prova:
FURB - 2023 - Prefeitura de Nova Trento - SC - Auxiliar Contábil e Financeiro |
Q3068111
Contabilidade Geral
Considerando os elementos das demonstrações
contábeis, associe os termos apresentados na coluna 1
com seu conteúdo correspondente apresentado na
coluna 2:
Coluna 1:
1. Desreconhecimento do ativo.
2. Reconhecimento do ativo.
3. Passivo.
Coluna 2:
A. Envolve a avaliação da incerteza relacionada à existência e à mensuração do elemento.
B. Obrigação presente, derivada de evento passado, cuja extinção deva resultar na saída de recursos da entidade.
C. Processo de avaliar se ocorreram mudanças, desde a data do relatório anterior, que justifiquem a remoção de elemento que tenha sido previamente reconhecido nas demonstrações contábeis, bem como remover esse item se tais mudanças ocorrerem.
Assinale a alternativa que apresenta a correta associação entre as colunas:
Ano: 2023
Banca:
FURB
Órgão:
Prefeitura de Nova Trento - SC
Prova:
FURB - 2023 - Prefeitura de Nova Trento - SC - Auxiliar Contábil e Financeiro |
Q3068110
Contabilidade Geral
Em circunstâncias raras, nas quais a administração
conclua que a conformidade com um requisito da norma
pode distorcer as demonstrações contábeis, a entidade
não deve aplicar esse requisito, exceto se exigido pela
legislação. Neste caso, ela deverá:
I. Divulgar que a administração concluiu que as demonstrações contábeis apresentam de forma apropriada a situação patrimonial, o desempenho e os fluxos de caixa da entidade.
II. Divulgar o impacto financeiro da não aplicação da norma vigente sobre cada item nas demonstrações contábeis que teria sido informado, caso tivesse sido cumprido o requisito não aplicado.
III. Fornecer divulgações adicionais quando o cumprimento com os requisitos específicos contidos nas normas for insuficiente para permitir que os usuários compreendam o impacto de determinadas transações sobre a situação patrimonial e o desempenho da entidade.
É correto o que se afirma em:
Ano: 2023
Banca:
FURB
Órgão:
Prefeitura de Nova Trento - SC
Prova:
FURB - 2023 - Prefeitura de Nova Trento - SC - Auditor Fiscal |
Q3068073
Contabilidade Geral
O Patrimônio Líquido representa a diferença entre o total
do ativo e do passivo exigível da entidade em certo
momento, sendo conhecido também como capital
próprio. Assinale a alternativa a qual contém a conta
que, apesar de ter relação com os itens registrados no
patrimônio líquido, integra o passivo exigível:
Ano: 2023
Banca:
FURB
Órgão:
Prefeitura de Nova Trento - SC
Prova:
FURB - 2023 - Prefeitura de Nova Trento - SC - Auditor de Controle Interno |
Q3067871
Contabilidade Geral
Considerando os elementos das Demonstrações
Contábeis, julgue as seguintes afirmações e Registre V,
para verdadeiras, e F, para falsas:
(__) As estruturas básicas a partir das quais as demonstrações contábeis são elaboradas incluem elementos como ativo, passivo e patrimônio líquido.
(__) A classificação do ativo e do passivo considera a segregação em "circulante" e "não circulante", com base em seus atributos de conversibilidade e exigibilidade.
(__) Os conceitos de ativo e passivo identificam os seus aspectos essenciais e também especificam os critérios para seu reconhecimento.
Assinale a alternativa com a sequência correta:
Ano: 2023
Banca:
FUNDATEC
Órgão:
Prefeitura de Porto Xavier - RS
Prova:
FUNDATEC - 2023 - Prefeitura de Porto Xavier - RS - Agente de Controle Interno |
Q3043059
Contabilidade Geral
Sobre a mensuração dos elementos das demonstrações contábeis, assinale a
alternativa correta.
Ano: 2023
Banca:
COTEC
Órgão:
Câmara de Pindaí - BA
Prova:
COTEC - 2023 - Câmara de Pindaí - BA - Controlador Interno |
Q3042032
Contabilidade Geral
No final ano de 2023, certo município baiano apurou um superávit financeiro no Balanço Patrimonial do exercício
anterior. Nesse caso, o prefeito deve, precedida de exposição justificativa, fazer abertura de qual tipo de crédito
adicional por meio de decreto?
Ano: 2023
Banca:
COTEC
Órgão:
Câmara de Pindaí - BA
Prova:
COTEC - 2023 - Câmara de Pindaí - BA - Controlador Interno |
Q3042028
Contabilidade Geral
Em relação ao patrimônio do município de Pindaí (BA), é CORRETOR afirmar que:
Ano: 2023
Banca:
FCC
Órgão:
TRT - 15ª Região (SP)
Prova:
FCC - 2023 - TRT - 15ª Região (SP) - Analista Judiciário - Área Administrativa - Especialidade Contabilidade |
Q2705710
Contabilidade Geral
Uma empresa de auditoria firmou contrato com empresa cliente sua, mediante o qual essa cliente pagaria à
referida empresa de auditoria, pelos serviços por esta prestados, a importância de R$ 100.000,00 (“receita
bruta”), por meio de PIX ou de transferência bancária.
O estabelecimento da empresa prestadora dos serviços de auditoria se localiza no Município “A”, onde ocorre a incidência do ISS pela alíquota de 4%, enquanto a empresa cliente se localiza no Município “B”, cuja alíquota de ISS é de 3% para a prestação dos serviços de auditoria. Ao receber o valor pactuado, a empresa de auditoria tem a obrigação de emitir documento fiscal referente aos serviços prestados, nele consignando o valor do ISS devido a ser recolhido.
Com base nessas informações, o custo tributário de ISS (despesa de ISS lançada na contabilidade da empresa de auditoria) e a receita líquida da empresa prestadora (após o recolhimento do ISS devido) serão, respectivamente, de:
Ano: 2023
Banca:
FCC
Órgão:
TRT - 15ª Região (SP)
Prova:
FCC - 2023 - TRT - 15ª Região (SP) - Analista Judiciário - Área Administrativa - Especialidade Contabilidade |
Q2705709
Contabilidade Geral
Uma empresa comercial adquiriu, de estabelecimento de empresa fornecedora localizada no mesmo
Município, mercadorias para serem revendidas a consumidores finais. Na Nota Fiscal do seu fornecedor,
constavam os seguintes dados:
I. Valor das mercadorias: R$ 2.500,00.
II. Valor do frete cobrado do adquirente: R$ 500,00.
III. Aliquota de ICMS: 18%.
IV. Valor total da Nota Fiscal: R$ 3.000,00.
Considerando que o ICMS é um imposto recuperável para a empresa comercial adquirente, o valor do ICMS a recuperar e o valor contábil dos estoques das mercadorias adquiridas são, respectivamente, de:
Ano: 2023
Banca:
FCC
Órgão:
TRT - 15ª Região (SP)
Prova:
FCC - 2023 - TRT - 15ª Região (SP) - Analista Judiciário - Área Administrativa - Especialidade Contabilidade |
Q2705708
Contabilidade Geral
A Empresa ABC Comercial Ltda. contrata a prestação de serviços de vigilância para garantir a segurança nas
dependências de sua empresa, localizada em São Paulo. Esses serviços são prestados pela empresa Vigilantes
Ltda., mediante cessão de mão de obra. No mês de setembro de 2023, o valor bruto da Nota Fiscal da
prestação de serviços foi de R$ 20.000,00. Considerando, para fins de cálculo, que não haverá retenção na
fonte de PIS, COFINS, CSLL, IR fonte ou de qualquer outro tributo ou contribuição, o valor da contribuição
previdenciária a ser retido na fonte pela ABC Comercial Ltda., bem como o valor líquido a ser recebido pela
empresa Vigilantes Ltda., serão, respectivamente, de:
Ano: 2023
Banca:
FCC
Órgão:
TRT - 15ª Região (SP)
Prova:
FCC - 2023 - TRT - 15ª Região (SP) - Analista Judiciário - Área Administrativa - Especialidade Contabilidade |
Q2705707
Contabilidade Geral
Determinada empresa de consultoria financeira, sediada no Município de Bauru/SP, presta serviços de
aconselhamento e orientação financeira a indivíduos e empresas. Sua principal atividade é recomendar
investimentos específicos, como aplicação em ações, títulos, fundos mútuos, imóveis e outros ativos, com
base no perfil de risco e nos objetivos do cliente.
Essa consultoria financeira é remunerada por seus serviços, mediante pagamento de mensalidades por seus clientes. Essa empresa, no 2º trimestre de 2023, obteve um faturamento trimestral de R$ 400.000,00.
Considerando que a consultoria financeira está enquadrada no regime de apuração pelo Lucro Presumido do Imposto de Renda, os valores: I) da Contribuição Social sobre o Lucro Liquido (CSLL) e II) Imposto de Renda da Pessoa Jurídica total (alíquota base e adicional de IRPJ), devidos ao final do trimestre serão, respectivamente, de:
Ano: 2023
Banca:
FCC
Órgão:
TRT - 15ª Região (SP)
Prova:
FCC - 2023 - TRT - 15ª Região (SP) - Analista Judiciário - Área Administrativa - Especialidade Contabilidade |
Q2705706
Contabilidade Geral
Amauri, empregado de uma indústria de alimentos, recebeu, em agosto de 2023, um salário bruto no valor de
R$ 5.000,00, sendo que, sobre esse valor, foi calculada e retida a importância de R$ 525,92, referente à parte da
contribuição do empregado ao INSS.
Considere a tabela de IRPF vigente a partir do mês de maio de 2028, abaixo listada, e também que Amauri tem um filho menor de 21 anos, dependente seu para fins de pagamento do IRPF (o valor da dedução mensal por dependente é de R$ 189,59).
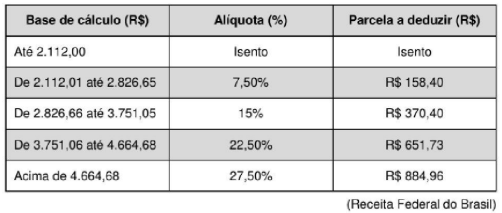
O valor do imposto de renda que deverá ser retido na folha de pagamento deste funcionário será de:
Considere a tabela de IRPF vigente a partir do mês de maio de 2028, abaixo listada, e também que Amauri tem um filho menor de 21 anos, dependente seu para fins de pagamento do IRPF (o valor da dedução mensal por dependente é de R$ 189,59).
O valor do imposto de renda que deverá ser retido na folha de pagamento deste funcionário será de:
Ano: 2023
Banca:
FCC
Órgão:
TRT - 15ª Região (SP)
Prova:
FCC - 2023 - TRT - 15ª Região (SP) - Analista Judiciário - Área Administrativa - Especialidade Contabilidade |
Q2705693
Contabilidade Geral
Do Balanço Patrimonial de 31/12/2020 publicado por uma empresa, foram obtidos os seguintes valores
expressos em reais para as contas que compõem seu Patrimônio líquido:
Capital Social ............................................................................. 4.000.000,00
Reserva Legal ............................................................................ 700.000,00
Reserva Estalutária .................................................................... 200.000,00
Reserva de Lucros a Realizar ..................................................... 50.000,00
Reserva para Contingências ........................................................ 150.000,00
Total do Patrimônio Líquido ....................................................... 5.100.000,00
As informações referentes ao ano de 2021 que afetaram o Patrimônio Liquido da empresa foram:
- O lucro líquido apurado no ano foi R$ 2.400.000,00.
- As seguintes reservas foram constituídas:
I. Reserva Legal, de acordo com o estabelecido na Lei das Sociedades por Ações.
II. Reserva Estatutária no valor correspondente a 10% do Lucro Líquido sem qualquer dedução.
O estatuto da empresa não define o critério para cálculo do dividendo mínimo obrigatório.
O valor do dividendo mínimo obrigatório que deveria ser evidenciado no passivo, no Balanço Patrimonial de 31/12/2021, era
Ano: 2023
Banca:
FCC
Órgão:
TRT - 15ª Região (SP)
Prova:
FCC - 2023 - TRT - 15ª Região (SP) - Analista Judiciário - Área Administrativa - Especialidade Contabilidade |
Q2705692
Contabilidade Geral
A empresa Produtos Modernos S.A. realizou, no mês de dezembro de 2018, as seguintes vendas de
mercadorias:
- Vendas à vista ......................................................................... R$ 2.000.000,00.
- Vendas a prazo ....................................................................... R$ 3.025.000,00.
As vendas a prazo ocorreram no dia 01/12/2018 e serão recebidas integralmente em 01/12/2020, sendo que a empresa praticava, para suas vendas a prazo, a taxa de juros de 0,797% ao mês (equivalente a 10% ao ano e a 21% em dois anos). As vendas à vista ocorreram no dia 10/12/2018.
A empresa Produtos Modernos S.A. reconheceu, na Demonstração do Resultado do ano de 2018, exclusivamente em relação às vendas efetuadas no mês de dezembro, Receita de Vendas no valor de
Ano: 2023
Banca:
FCC
Órgão:
TRT - 15ª Região (SP)
Prova:
FCC - 2023 - TRT - 15ª Região (SP) - Analista Judiciário - Área Administrativa - Especialidade Contabilidade |
Q2705691
Contabilidade Geral
Os Balanços Patrimoniais publicados pela empresa Materiais para Educação S.A. em 31/12/2020 e 31/12/2021,
e a Demonstração do Resultado do ano 2021, são apresentados a seguir:
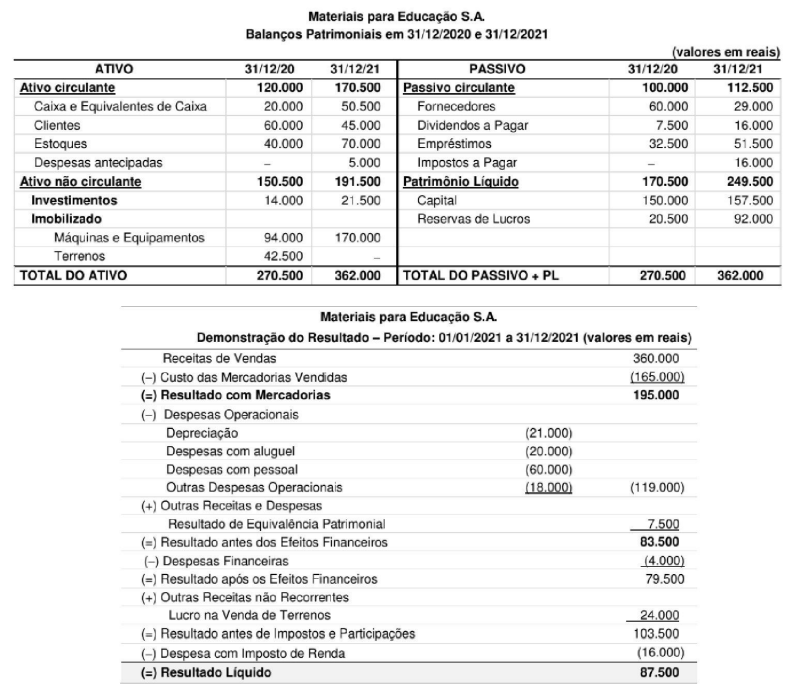
Sabendo que não foi realizado qualquer pagamento de empréstimos e despesas financeiras durante o ano de 2021, os valores em reais correspondentes ao Caixa das Atividades Operacionais e ao Caixa das Atividades de Financiamento foram, respectivamente:
Sabendo que não foi realizado qualquer pagamento de empréstimos e despesas financeiras durante o ano de 2021, os valores em reais correspondentes ao Caixa das Atividades Operacionais e ao Caixa das Atividades de Financiamento foram, respectivamente:
Ano: 2023
Banca:
FCC
Órgão:
TRT - 15ª Região (SP)
Prova:
FCC - 2023 - TRT - 15ª Região (SP) - Analista Judiciário - Área Administrativa - Especialidade Contabilidade |
Q2705690
Contabilidade Geral
A empresa Pedras Preciosas S.A. adquiriu, em 31/12/2019, oitenta por cento (80%) das ações da empresa
Diamantes S.A., pagando o valor de R$ 30.000.000,00 e passando a deter seu controle. Nesta data, o valor do
Patrimônio Líquido contábil da empresa Diamantes S.A. era R$ 28.000.000,00 e o valor justo líquido dos seus
ativos e passivos identificáveis era R$ 45.000.000,00. A diferença entre o valor justo líquido dos ativos e
passivos identificáveis e o valor do Patrimônio Líquido contábil correspondia à variação entre o custo
contabilizado e o valor justo de um terreno.
As seguintes mutações ocorreram no Patrimônio Líquido da empresa Diamantes S.A., no período de 01/01/2020 a 31/12/2020:
- Lucro líquido de 2020: R$ 3.000.000,00.
- Distribuição e pagamento de dividendos em 2020: R$ 1.500.000,00.
Com base nessas informações, a empresa Pedras Preciosas S.A. registrou
As seguintes mutações ocorreram no Patrimônio Líquido da empresa Diamantes S.A., no período de 01/01/2020 a 31/12/2020:
- Lucro líquido de 2020: R$ 3.000.000,00.
- Distribuição e pagamento de dividendos em 2020: R$ 1.500.000,00.
Com base nessas informações, a empresa Pedras Preciosas S.A. registrou
Ano: 2023
Banca:
FCC
Órgão:
TRT - 15ª Região (SP)
Prova:
FCC - 2023 - TRT - 15ª Região (SP) - Analista Judiciário - Área Administrativa - Especialidade Contabilidade |
Q2705689
Contabilidade Geral
A tabela a seguir apresenta as informações sobre três aplicações financeiras realizadas por uma empresa no
dia 01/12/2021:
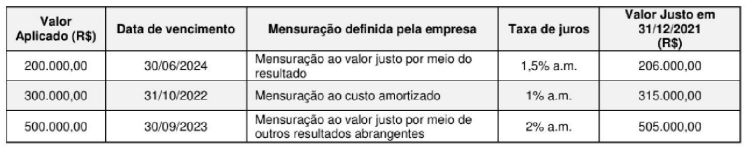
O valor total que impactou o resultado da empresa no ano de 2021, decorrente dessas aplicações foi:
O valor total que impactou o resultado da empresa no ano de 2021, decorrente dessas aplicações foi:
Ano: 2023
Banca:
FCC
Órgão:
TRT - 15ª Região (SP)
Prova:
FCC - 2023 - TRT - 15ª Região (SP) - Analista Judiciário - Área Administrativa - Especialidade Contabilidade |
Q2705688
Contabilidade Geral
A empresa Revenda Completa S.A. atua na compra e venda de mercadorias e, em 20/10/2021, adquiriu
diversas mercadorias pagando os seguintes valores:
- Para o vendedor das mercadorias: R$ 657.000,00.
- Para a empresa que transportou as mercadorias até seu depósito: R$ 15.000,00.
Nos valores pagos pela empresa estão incluídos tributos recuperáveis no valor total de R$ 69.000,00 e tributos não recuperáveis no valor total de R$ 48.000,00.
As mercadorias foram totalmente vendidas em 22/12/2021 pelo valor de R$ 1.350.000,00, mas foi concedido um desconto comercial de 10% em função da quantidade adquirida pelo comprador. A empresa pagou R$ 13.500,00 de comissão para seus vendedores e R$ 21.000,00 para a transportadora que fez a entrega das mercadorias vendidas. O lucro bruto apurado pela empresa Revenda Completa S.A., especificamente em relação à compra e à venda das mercadorias citadas, foi de
Ano: 2023
Banca:
CONTEMAX
Órgão:
Prefeitura de Poço de José de Moura - PB
Prova:
CONTEMAX - 2023 - Prefeitura de Poço de José de Moura - PB - Contador |
Q2658766
Contabilidade Geral
De acordo com o CPC 26 – Demonstrações Contábeis, por que a compensação de ativos e passivos, receitas e despesas no balanço patrimonial ou na demonstração do resultado é desaconselhada?
Ano: 2023
Banca:
ADVISE
Órgão:
Prefeitura de Maravilha - AL
Prova:
ADVISE - 2023 - Prefeitura de Maravilha - AL - Contador |
Q2657508
Contabilidade Geral
O item tangível que é mantido para o uso na produção
ou fornecimento de bens ou serviços, ou para fins administrativos, inclusive os decorrentes de operações que
transfiram para a entidade os benefícios, riscos e controle
desses bens, cuja utilização se dará por mais de um período é denominado como:

 Conheça nossos planos