Questões de Concurso Sobre contabilidade geral
Foram encontradas 37.200 questões


I. A base de cálculo do imposto é, quanto às operações de crédito, o montante da obrigação, compreendendo o principal e os juros.
II. A base de cálculo do imposto é, quanto às operações de câmbio, o respectivo montante em moeda nacional, recebido, entregue ou posto à disposição.
Marque a alternativa CORRETA:
I. O Balanço Patrimonial deverá ser acompanhado de notas explicativas em função da dimensão, da natureza e função dos valores envolvidos nos ativos e passivos. A entidade deve divulgar, no balanço patrimonial ou nas notas explicativas, rubricas adicionais às contas apresentadas.
II. Balanço Patrimonial é a demonstração contábil que evidencia, qualitativa e quantitativamente, a situação patrimonial da entidade pública por meio de contas representativas do patrimônio público, bem como os atos potenciais, que são registrados em contas de compensação.
Marque a alternativa CORRETA:
I. Estoques são ativos na forma de materiais ou suprimentos a serem consumidos no processo de produção, bem como são ativos na forma de materiais ou suprimentos a serem consumidos ou empregados na prestação de serviços.
II. Os estoques devem ser mensurados pelo valor de custo histórico ou pelo valor realizável líquido, dos dois o menor, incluindo os estoques adquiridos por meio de transação sem contraprestação.
Marque a alternativa CORRETA:
I. Classificam-se como despesas não efetivas as transferências de capital, que causam variação patrimonial diminutiva.
II. A despesa orçamentária efetiva é despesa corrente, no entanto, é possível haver despesa corrente não efetiva como, por exemplo, a despesa com a aquisição de materiais para estoque e a despesa com adiantamentos, que representam fatos permutativos.
Marque a alternativa CORRETA:
I. Centro de Custo é uma estratégia gerencial que organiza as informações financeiras de uma instituição por departamento, setor, produto, serviço ou projeto com um objetivo específico de definir qual deles realmente traz mais lucro ou maior prejuízo. Há dois tipos de Centro de Custo: produtivo, que engloba os departamentos, setores, projetos, produtos ou serviços trazem recurso de modo indireto para a instituição, e, não produtivo, que engloba os departamentos, setores, projetos, produtos ou serviços trazem recursos de modo direto para a instituição.
II. Entre as vantagens da implementação de Centros de Custos em uma instituição estão: previsibilidade financeira segmentada, clareza na análise de resultados, assertividade na tomada de decisões, responsabilidade financeira compartilhada com os setores.
Marque a alternativa CORRETA:
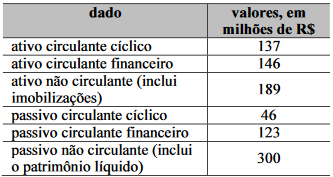
Os dados da tabela precedente constam nas demonstrações
contábeis de determinada companhia, cujo patrimônio líquido
totaliza R$ 246 milhões e o montante de imobilizações soma
R$ 161 milhões.
Com base nessa situação hipotética, julgue o item seguinte.
Há predominância de capitais de terceiros no financiamento
do giro da empresa.
Os dados da tabela precedente constam nas demonstrações
contábeis de determinada companhia, cujo patrimônio líquido
totaliza R$ 246 milhões e o montante de imobilizações soma
R$ 161 milhões.
Com base nessa situação hipotética, julgue o item seguinte.
Predominam os capitais de terceiros no financiamento dos
negócios da empresa.
Os dados da tabela precedente constam nas demonstrações
contábeis de determinada companhia, cujo patrimônio líquido
totaliza R$ 246 milhões e o montante de imobilizações soma
R$ 161 milhões.
Com base nessa situação hipotética, julgue o item seguinte.
Os recursos onerosos captados financiam menos de 40% dos
investimentos totais.
Os dados da tabela precedente constam nas demonstrações
contábeis de determinada companhia, cujo patrimônio líquido
totaliza R$ 246 milhões e o montante de imobilizações soma
R$ 161 milhões.
Com base nessa situação hipotética, julgue o item seguinte.
As exigibilidades de curto prazo representam mais de dois
terços das fontes de recursos de terceiros.
No que se refere à demonstração das mutações do patrimônio líquido (DMPL) e à demonstração do resultado abrangente (DRA), julgue o item subsequente.
A DRA evidencia ganhos e perdas não realizados que
impactaram a posição dos acionistas ou sócios da sociedade
em determinado exercício social.
No que se refere à demonstração das mutações do patrimônio líquido (DMPL) e à demonstração do resultado abrangente (DRA), julgue o item subsequente.
A apresentação da DRA dentro da DMPL dispensa a
apresentação em separado da DRA.
No que se refere à demonstração das mutações do patrimônio líquido (DMPL) e à demonstração do resultado abrangente (DRA), julgue o item subsequente.
Nos termos da Lei n.º 6.404/1976, a DMPL é uma
demonstração contábil opcional.
No que se refere à demonstração das mutações do patrimônio líquido (DMPL) e à demonstração do resultado abrangente (DRA), julgue o item subsequente.
É vedada a reclassificação, para resultado do período, dos
resultados oriundos da participação em outros resultados
abrangentes de coligadas.
Com relação ao balanço patrimonial (BP) e à demonstração do resultado do exercício (DRE), julgue o item que se segue.
Resultados abrangentes que tenham impactado o patrimônio
líquido de determinado exercício social são evidenciados na
DRE.
Com relação ao balanço patrimonial (BP) e à demonstração do resultado do exercício (DRE), julgue o item que se segue.
As aplicações em instrumentos financeiros, inclusive
derivativos, devem ser avaliadas pelo seu valor justo caso a
intenção da entidade seja mantê-las para resgate na data do
vencimento.
Com relação ao balanço patrimonial (BP) e à demonstração do resultado do exercício (DRE), julgue o item que se segue.
É vedada, nos termos da legislação brasileira, a divulgação
de resultados abrangentes atribuíveis a não controladores na
DRE.
Com relação ao balanço patrimonial (BP) e à demonstração do resultado do exercício (DRE), julgue o item que se segue.
De acordo com mudança promovida pela Lei
n.º 11.638/2007, a denominação do grupo ativo realizável a
longo prazo, no ativo do BP, foi modificada para ativo não
circulante.
Relativamente à demonstração de fluxos de caixa (DFC), julgue o item a seguir.
A compra e venda de imóveis, veículos e outros bens da
espécie afeta o fluxo de caixa das atividades de investimento,
seja qual for o tipo de entidade.
Relativamente à demonstração de fluxos de caixa (DFC), julgue o item a seguir.
Fluxos de caixa gerados por aluguéis cobrados em favor de
terceiros e integralmente repassados a estes podem ser
apresentados em base líquida.
Relativamente à demonstração de fluxos de caixa (DFC), julgue o item a seguir.
Um dos objetivos da DFC é permitir que o usuário da
informação contábil identifique as necessidades de liquidez
da entidade que publica a demonstração.

 Conheça nossos planos