Questões de Concurso Sobre contabilidade geral
Foram encontradas 37.199 questões


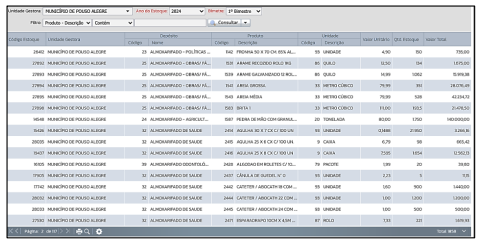
(Disponível em: https://camarapousoalegre.atende.net/transparencia/item/estoque. Acesso em: 12/02/2024.)
Em face do exposto fica evidente que a correta mensuração dos estoques é importante para a gestão pública e, conforme a Resolução CFC nº 1.137/2008, que aprovou a NBC T 16.10 – Avaliação e Mensuração de Ativos e Passivos em Entidades do Setor Público, o método para mensuração e avaliação das saídas do almoxarifado é:
I. As provisões caracterizam-se por expectativas de obrigações ou de perdas de ativos resultantes da aplicação do princípio contábil da prudência, que acarretam uma diminuição do Patrimônio Líquido da empresa. II. As reservas são entendidas como um reforço do Patrimônio Líquido da empresa, sendo que o valor guardado evitará que este venha a ser afetado por eventuais resultados negativos nos exercícios futuros. III. Provisão é aplicada para cobrir um gasto não efetivo, mas já esperado. IV. Reserva é apenas uma espécie de poupança com a qual a empresa contará caso necessite futuramente. V. Provisão pode ser constituída em qualquer regime tributário; reserva somente pode ser constituída no regime de tributação pelo lucro real.
Assinale a alternativa correta.
No que se refere a demonstrações financeiras de divulgação, consórcios, empresas em liquidação extrajudicial e auditoria, julgue o seguinte item.
Para os grupos de consórcios encerrados, as administradoras
de consórcio devem baixar os valores dos recursos
acumulados desde a data da constituição do grupo até a data
de seu encerramento, reconhecendo-os como ativos no
balanço patrimonial da administradora.
No que se refere a demonstrações financeiras de divulgação, consórcios, empresas em liquidação extrajudicial e auditoria, julgue o seguinte item.
A demonstração do resultado abrangente e a demonstração
dos fluxos de caixa são demonstrações financeiras de
divulgação semestral e anual, obrigatória, das instituições
constituídas sob a forma de companhia de capital fechado
com patrimônio líquido superior a 2 milhões de reais, de
acordo com as normas aprovadas pelo BCB.
No que se refere a demonstrações financeiras de divulgação, consórcios, empresas em liquidação extrajudicial e auditoria, julgue o seguinte item.
Após a decretação do regime de liquidação extrajudicial, os
valores registrados no ativo relativos a bens intangíveis
devem ser reavaliados, considerado o potencial de
recuperação financeira, e mantidos no ativo até que sejam
realizados ou baixados de acordo com a amortização usual.
Julgue o item a seguir, relativos aos princípios gerais da contabilidade das instituições reguladas pelo BCB, instrumentos financeiros e a operações de crédito.
Os ativos intangíveis recebidos em doação, atendidos os requisitos legais e regulamentares, devem ser registrados pelo seu valor de mercado, com possibilidade de registro no ativo circulante.
Julgue o item a seguir, relativos aos princípios gerais da contabilidade das instituições reguladas pelo BCB, instrumentos financeiros e a operações de crédito.
Um passivo contingente é uma espécie de provisão de prazo
ou de valor incertos.
Julgue o item a seguir, relativos aos princípios gerais da contabilidade das instituições reguladas pelo BCB, instrumentos financeiros e a operações de crédito.
Os ativos não financeiros que, mantidos para venda, tenham
sido recebidos pela instituição em liquidação de
instrumentos financeiros de difícil ou duvidosa solução não
destinados ao próprio uso devem ser avaliados pelo menor
valor entre o valor presente líquido e o valor de mercado.
Julgue o item a seguir, relativos aos princípios gerais da contabilidade das instituições reguladas pelo BCB, instrumentos financeiros e a operações de crédito.
No patrimônio líquido das instituições financeiras, as
reservas legal, estatutárias, para contingências, de incentivos
fiscais e de lucros a realizar são segregações das reservas
de lucros.
Julgue o item a seguir, relativos aos princípios gerais da contabilidade das instituições reguladas pelo BCB, instrumentos financeiros e a operações de crédito.
Os instrumentos financeiros que não se enquadrem nas
categorias de títulos para negociação ou de títulos mantidos
até o vencimento devem ser registrados na categoria títulos
disponíveis para venda.
Julgue o item a seguir, relativos aos princípios gerais da contabilidade das instituições reguladas pelo BCB, instrumentos financeiros e a operações de crédito.
As ações e cotas recebidas em bonificação, sem custo para a
instituição, não alteram o valor de custo das aplicações no
capital de outra sociedade, e a quantidade das novas ações ou
cotas é desconsiderada para a determinação do custo médio
unitário.
Julgue o item a seguir, relativos aos princípios gerais da contabilidade das instituições reguladas pelo BCB, instrumentos financeiros e a operações de crédito.
Os pronunciamentos técnicos do Comitê de
Pronunciamentos Contábeis valem para as instituições do
sistema financeiro nacional assim que sua vigência for
aprovada pelo Conselho Federal de Contabilidade,
independentemente de ato do Conselho Monetário Nacional
ou do BCB.
I. Apresenta a situação líquida do patrimônio da empresa. II. Apresenta os direitos e as obrigações em determinado período. III. Apresenta que o ativo menos o passivo é igual ao patrimônio líquido. IV. Apresenta os custos e despesas em determinado período.
Está CORRETO o que se afirma:
Observar a figura a seguir:
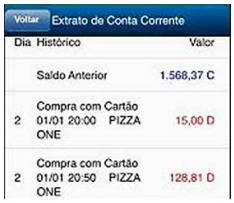
O setor contábil está registrando as duas operações a partir
do extrato bancário. Ao realizar os lançamentos, o saldo da
conta bancária, no livro razão, será de:
I. Para o reconhecimento dos passivos relacionados ao 13º salário e às férias, deve-se realizar a apropriação mensal em conformidade com o regime de caixa. II. 13º salário e férias são exemplos de obrigações consideradas passivos derivados de apropriações por competência. III. Os encargos patronais incidentes sobre 13º salário e férias devem ser objeto de apropriação anual.
Está CORRETO o que se afirma:

 Conheça nossos planos