Questões de Concurso Sobre contabilidade geral
Foram encontradas 37.198 questões


Ano: 2024
Banca:
ACAFE
Órgão:
Prefeitura de Lajeado Grande - SC
Prova:
ACAFE - 2024 - Prefeitura de Lajeado Grande - SC - Contador |
Q3119401
Contabilidade Geral
Ativos representam os bens e direitos que uma entidade
possui e que geram benefícios econômicos futuros.
Passivos são as obrigações e dívidas que a entidade
deve liquidar no futuro. Acerca do assunto, marque V,
para as afirmativas verdadeiras, e F, para as falsas:
(__) A principal diferença entre ativos e passivos está nos fluxos monetários, sendo que os ativos trazem benefícios, enquanto os passivos resultam dos gastos e despesas.
(__) Os ativos e passivos têm a mesma natureza, diferenciando-se apenas pelos grupos circulantes e não circulantes.
(__) Os ativos estão relacionados aos meios de rendimentos, enquanto os passivos correspondem aos valores possuídos pelos acionistas.
(__) No contexto contábil, ativo e passivo são conceitos fundamentais que representam, os recursos controlados e as obrigações de uma entidade.
A sequência está correta em:
Ano: 2024
Banca:
ACAFE
Órgão:
Prefeitura de Lajeado Grande - SC
Prova:
ACAFE - 2024 - Prefeitura de Lajeado Grande - SC - Contador |
Q3119399
Contabilidade Geral
Os planos de contas são instrumentos essenciais na
contabilidade para estruturar e organizar os registros
financeiros de uma entidade. Com base nessa definição,
assinale a alternativa que expressa corretamente o
objetivo principal de um plano de contas:
Ano: 2024
Banca:
ACAFE
Órgão:
Prefeitura de Lajeado Grande - SC
Prova:
ACAFE - 2024 - Prefeitura de Lajeado Grande - SC - Contador |
Q3119398
Contabilidade Geral
As deduções em contabilidade referem-se a valores
subtraídos das receitas brutas ou despesas, visando
apurar corretamente o resultado financeiro da entidade.
Acerca desse tema, marque V, para as afirmativas
verdadeiras, e F, para as falsas:
(__) As deduções de receitas são valores adicionados ao resultado final para aumentar o lucro da empresa.
(__) Descontos incondicionais concedidos representam deduções que devem ser subtraídas das receitas brutas para a apuração da receita líquida.
(__) As devoluções de vendas representam deduções das receitas e reduzem a receita líquida contabilizada pela entidade.
(__) Os abatimentos concedidos são deduções que devem ser contabilizadas para refletir corretamente o valor real da receita auferida.
A sequência está correta em:
Ano: 2024
Banca:
FUNDATEC
Órgão:
Prefeitura de Dona Francisca - RS
Prova:
FUNDATEC - 2024 - Prefeitura de Dona Francisca - RS - Contador |
Q3118394
Contabilidade Geral
O contador do Município XYZ realizou, equivocadamente, o registro de um bem
patrimonial adquirido à vista, diretamente em uma conta de despesa, o qual identificou
posteriormente, ainda no mesmo exercício. Para realizar a correção desse registro inicial, a única
opção possível é:
Ano: 2024
Banca:
FUNDATEC
Órgão:
Prefeitura de Dona Francisca - RS
Prova:
FUNDATEC - 2024 - Prefeitura de Dona Francisca - RS - Contador |
Q3118393
Contabilidade Geral
A empresa XYZ apresentou, em 31/12/XX, os seguintes números:
• Ativo Circulante – R$ 500.000,00.
• Realizável Longo Prazo – R$ 300.000,00.
• Passivo Circulante – R$ 250.000,00.
• Exigível Longo Prazo – R$ 500.000,00.
• Patrimônio Líquido – R$ 50.000,00.
• Lucro Líquido – R$ 80.000,00.
• Receita Líquida – R$ 1.000.000,00.
• Receita Operacional Bruta – R$ 40.000,00.
Com base nesses números, a Liquidez Corrente e a Margem Líquida serão, respectivamente:
Ano: 2024
Banca:
Quadrix
Órgão:
CORE-SC
Prova:
Quadrix - 2024 - CORE-SC - Auxiliar de Contabilidade |
Q3115651
Contabilidade Geral
Para que as demonstrações contábeis consolidadas
apresentem informações sobre o grupo econômico, serão
excluídas as
Ano: 2024
Banca:
Quadrix
Órgão:
CORE-SC
Prova:
Quadrix - 2024 - CORE-SC - Auxiliar de Contabilidade |
Q3115649
Contabilidade Geral
O imposto de renda a pagar incidente sobre o lucro da
empresa é uma obrigação efetiva com o governo federal. A
esse propósito, assinale a alternativa correta.
Ano: 2024
Banca:
Quadrix
Órgão:
CORE-SC
Prova:
Quadrix - 2024 - CORE-SC - Auxiliar de Contabilidade |
Q3115648
Contabilidade Geral
Considera‑se como distribuição de valor adicionado, a título
de remuneração de capitais próprios,
Ano: 2024
Banca:
Quadrix
Órgão:
CORE-SC
Prova:
Quadrix - 2024 - CORE-SC - Auxiliar de Contabilidade |
Q3115647
Contabilidade Geral
Na demonstração dos fluxos de caixa, constitui exemplo de
atividade de financiamento
Ano: 2024
Banca:
IMPARH
Órgão:
Prefeitura de Fortaleza - CE
Prova:
IMPARH - 2024 - Prefeitura de Fortaleza - CE - Analista de Regulação - Ciências Contábeis |
Q3115213
Contabilidade Geral
Uma empresa verificou que, no período anterior, ao calcular
a depreciação de um ativo imobilizado, utilizou uma estimativa
incorreta da vida útil. Além disso, foi detectado um erro material
referente à contabilização inadequada de despesas relacionadas
a um contrato de leasing, o que afetou as demonstrações
contábeis de períodos anteriores. Com base no CPC 23 - Políticas
contábeis, Mudança de estimativa e Retificação de erro, a
empresa deve tratar essas alterações da seguinte forma:
Ano: 2024
Banca:
IMPARH
Órgão:
Prefeitura de Fortaleza - CE
Prova:
IMPARH - 2024 - Prefeitura de Fortaleza - CE - Analista de Regulação - Ciências Contábeis |
Q3115212
Contabilidade Geral
A empresa Boa Vida S.A. adquiriu um equipamento para sua
nova linha de produção e apresentou os seguintes gastos:
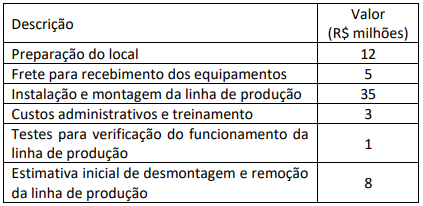
Informações adicionais:
• Considere o valor presente de R$ 5 milhões para a estimativa de desmontagem e remoção.
• A empresa também obteve um desconto comercial de R$ 2 milhões sobre o preço de aquisição total dos equipamentos.
Com base nas informações fornecidas e de acordo com o CPC 27 – Ativo Imobilizado, o custo inicial do ativo imobilizado será de:
Ano: 2024
Banca:
IMPARH
Órgão:
Prefeitura de Fortaleza - CE
Prova:
IMPARH - 2024 - Prefeitura de Fortaleza - CE - Analista de Regulação - Ciências Contábeis |
Q3115211
Contabilidade Geral
Uma empresa S.A. realizou diversas transações ao longo do
exercício, algumas delas com partes relacionadas. Considerando
o Pronunciamento Técnico CPC 05 (R1) - Divulgação sobre Partes
Relacionadas, analise as afirmativas abaixo.
I. Parte relacionada é uma pessoa ou entidade que tenha controle pleno ou compartilhado, ou influência significativa sobre a entidade que reporta a informação.
II. As transações entre partes relacionadas devem ser divulgadas nas demonstrações contábeis, independentemente de haver cobrança de preço ou contraprestação.
III. As partes relacionadas não precisam ser divulgadas, caso não haja transações ocorridas no período contábil.
IV. As transações com partes relacionadas devem incluir, no mínimo, a divulgação do montante das transações e os saldos existentes, incluindo compromissos.
Com base no CPC 05 (R1), marque a alternativa correta.
Ano: 2024
Banca:
IMPARH
Órgão:
Prefeitura de Fortaleza - CE
Prova:
IMPARH - 2024 - Prefeitura de Fortaleza - CE - Analista de Regulação - Ciências Contábeis |
Q3115210
Contabilidade Geral
A empresa XYZ S.A. (adquirente), em 31/12/2022, finalizou a
aquisição de 90% da sociedade DEF S.A. (adquirida), visando à
expansão de suas operações no setor de tecnologia. A aquisição
tem como objetivo fortalecer a capacidade de inovação e atender
novos mercados internacionais. O valor acordado para aquisição
foi de R$ 8.000.000,00 e passando a deter seu controle. Nessa
data, o valor do Patrimônio Líquido contábil da empresa DEF S.A.
era R$ 10.000.000,00 e o valor justo líquido dos seus ativos e
passivos identificáveis era R$ 10.220.000,00. A diferença entre o
valor justo líquido dos ativos e passivos identificáveis e o valor do
Patrimônio Líquido contábil correspondia à variação entre o
custo contabilizado e o valor justo de um terreno.
As seguintes mutações ocorreram no Patrimônio Líquido da empresa DEF S.A. no período de 01/01/2023 a 31/12/2023:
- Lucro líquido de 2023: R$ 800.000,00.
- Distribuição e pagamento de dividendos em 2023: R$ 300.000,00.
Com base nessas informações fornecidas, no CPC 15 (R1) - Combinação de Negócios, no CPC 18 (R3) - Investimento em Coligada e em Empreendimento Controlado em Conjunto, a empresa XYZ S.A. registrou:
Ano: 2024
Banca:
IMPARH
Órgão:
Prefeitura de Fortaleza - CE
Prova:
IMPARH - 2024 - Prefeitura de Fortaleza - CE - Analista de Regulação - Ciências Contábeis |
Q3115209
Contabilidade Geral
Uma empresa apresentou os seguintes dados financeiros
referentes ao período encerrado:
Recebimento de clientes: R$ 1.200.000 Pagamentos a fornecedores: R$ 600.000 Pagamento de salários: R$ 300.000 Pagamento de tributos: R$ 100.000 Depreciação no período: R$ 80.000 Concessão de empréstimo a terceiros: R$ 200.000 Recebimento de valor de empréstimo bancário obtido: R$ 500.000
Com base no CPC 03 (R2) e utilizando o método direto, marque a alternativa que apresenta o valor do fluxo de caixa das atividades operacionais.
Ano: 2024
Banca:
IMPARH
Órgão:
Prefeitura de Fortaleza - CE
Prova:
IMPARH - 2024 - Prefeitura de Fortaleza - CE - Analista de Regulação - Ciências Contábeis |
Q3115208
Contabilidade Geral
Uma empresa comercial realizou uma análise financeira
completa de seu desempenho no exercício de 2023. A correta
apuração da Receita Líquida e do Lucro Líquido é essencial para a
gestão estratégica e tomada de decisão, além de permitir a
avaliação da eficiência operacional e da rentabilidade. Abaixo
estão as informações apuradas ao longo do período:
Despesas Financeiras: R$ 25.000
Custo das Mercadorias Vendidas (CMV): R$ 550.000
Receitas Financeiras: R$ 10.000
Despesas Administrativas: R$ 70.000
Receita Bruta de Vendas: R$ 1.000.000
Outras Receitas Operacionais: R$ 30.000
Outras Despesas Operacionais: R$ 20.000
Devoluções e Abatimentos: R$ 50.000
Impostos sobre Vendas: R$ 100.000
Despesas com Vendas: R$ 80.000
Com base nesses dados, calcule a Receita Líquida e o Lucro Líquido da empresa e marque a alternativa correta.
Ano: 2024
Banca:
IMPARH
Órgão:
Prefeitura de Fortaleza - CE
Prova:
IMPARH - 2024 - Prefeitura de Fortaleza - CE - Analista de Regulação - Ciências Contábeis |
Q3115207
Contabilidade Geral
Uma empresa apresentou as seguintes movimentações
financeiras, com prazo de recebimento e pagamento a curto
prazo:
• Adiantamentos recebidos de clientes; • Despesas antecipadas; • Adiantamentos pagos a fornecedores; • Ágio na emissão de ações.
Com base nas informações acima, marque a alternativa correta que identifique em quais grupos patrimoniais esses itens devem ser corretamente classificados.
• Adiantamentos recebidos de clientes; • Despesas antecipadas; • Adiantamentos pagos a fornecedores; • Ágio na emissão de ações.
Com base nas informações acima, marque a alternativa correta que identifique em quais grupos patrimoniais esses itens devem ser corretamente classificados.
Ano: 2024
Banca:
IMPARH
Órgão:
Prefeitura de Fortaleza - CE
Prova:
IMPARH - 2024 - Prefeitura de Fortaleza - CE - Analista de Regulação - Ciências Contábeis |
Q3115206
Contabilidade Geral
Analise os itens que tratam do Ativo, conforme o
PRONUNCIAMENTO TÉCNICO CPC 00 (R2) ESTRUTURA
CONCEITUAL PARA RELATÓRIO FINANCEIRO, e marque a
alternativa correta.
I. Um ativo é um recurso econômico presente controlado pela entidade como resultado de eventos passados.
II. Recurso econômico na definição de ativo é definido como uma contrapartida de obrigação financeira futura da entidade.
III. Um ativo deve obrigatoriamente produzir benefícios econômicos com certeza para ser reconhecido, desconsiderando para seu reconhecimento o potencial de produção de benefícios econômicos.
IV. Um ativo não pode ser reconhecido se foi adquirido sem custo, como no caso de doações ou concessões governamentais caracterizadas como direitos que o governo outorgou à entidade gratuitamente.
Ano: 2024
Banca:
FGV
Órgão:
TJ-MT
Prova:
FGV - 2024 - TJ-MT - Analista Judiciário - Ciências Contábeis |
Q3115124
Contabilidade Geral
Um supermercado utiliza o método do preço de venda a varejo
para controle e mensuração dos seus estoques.
Desse modo, cada produto tem seu preço de venda básico determinado com um percentual fixo de lucro bruto sobre o custo desses estoques.
Foi constatado que, no terceiro trimestre de 2024, as vendas de alguns produtos foram feitas por preço diferente do preço básico.
Essa diferença é reconhecida como
Desse modo, cada produto tem seu preço de venda básico determinado com um percentual fixo de lucro bruto sobre o custo desses estoques.
Foi constatado que, no terceiro trimestre de 2024, as vendas de alguns produtos foram feitas por preço diferente do preço básico.
Essa diferença é reconhecida como
Ano: 2024
Banca:
FGV
Órgão:
TJ-MT
Prova:
FGV - 2024 - TJ-MT - Analista Judiciário - Ciências Contábeis |
Q3115123
Contabilidade Geral
Uma loja vendia produtos usados. Em 31/12/2023, a loja tinha
roupas e acessórios para vender. As roupas eram próprias e
estavam avaliadas por R$ 15.000. Já os acessórios, avaliados por
R$ 8.000, eram de terceiros e seriam vendidos por consignação.
Ainda, a loja tinha a propriedade de livros usados, avaliados em R$ 3.000, que estavam à venda em um sebo localizado na mesma rua.
O saldo do estoque da loja, apresentado em seu Balanço Patrimonial em 31/12/2023, foi de
Ainda, a loja tinha a propriedade de livros usados, avaliados em R$ 3.000, que estavam à venda em um sebo localizado na mesma rua.
O saldo do estoque da loja, apresentado em seu Balanço Patrimonial em 31/12/2023, foi de
Ano: 2024
Banca:
FGV
Órgão:
TJ-MT
Prova:
FGV - 2024 - TJ-MT - Analista Judiciário - Ciências Contábeis |
Q3115122
Contabilidade Geral
De acordo com a redação dada pela Lei nº 11.941/09 em relação à
Lei nº 6.404/76, são classificados como ajustes de avaliação
patrimonial, as contrapartidas de aumentos ou diminuições de
valor atribuídos a elementos do ativo e do passivo, em decorrência
da sua avaliação a valor justo, enquanto não computadas no
resultado do exercício em obediência a(o):

 Conheça nossos planos