Questões de Concurso Sobre contabilidade geral
Foram encontradas 37.497 questões


Acerca da destinação do resultado, segundo as normas vigentes, julgue o item a seguir.
Os administradores somente terão participação nos lucros do
exercício social em relação ao qual, for atribuído aos
acionistas o dividendo obrigatório.
Acerca da destinação do resultado, segundo as normas vigentes, julgue o item a seguir.
Nas destinações da reserva de capital, inclui-se a
incorporação ao capital.
Acerca da destinação do resultado, segundo as normas vigentes, julgue o item a seguir.
Entre as reservas de lucros, a reserva de reavaliação é a que
proporciona maior flexibilidade para distribuição de
dividendos.
Acerca da destinação do resultado, segundo as normas vigentes, julgue o item a seguir.
Os dividendos representam uma destinação do lucro do
exercício, dos lucros acumulados ou de reserva de lucros aos
acionistas da companhia, podendo, ainda, ser utilizadas as
reservas de capital para o pagamento de dividendos às ações
preferenciais.
Acerca da destinação do resultado, segundo as normas vigentes, julgue o item a seguir.
A companhia constituirá a reserva fiscal para dividendo
obrigatório não-distribuído quando tiver dividendo
obrigatório a distribuir, mas não tiver condições financeiras
para seu pagamento.
Acerca da destinação do resultado, segundo as normas vigentes, julgue o item a seguir.
Quando o estatuto for omisso e a assembléia-geral deliberar
alterá-lo para introduzir norma sobre a matéria, o dividendo
obrigatório não poderá ser inferior a 30% do lucro líquido
ajustado.
Considerando a estrutura das demonstrações contábeis estabelecida na Lei n.º 6.404/1976 e na legislação complementar, além dos indicadores de análise econômico-financeira, julgue o item seguinte.
Ao efetuar o pagamento de duplicatas com desconto a empresa, deverá efetuar o seguinte lançamento.
D desconto obtido
D duplicatas a pagar
C caixa
Considerando a estrutura das demonstrações contábeis estabelecida na Lei n.º 6.404/1976 e na legislação complementar, além dos indicadores de análise econômico-financeira, julgue o item seguinte.
Ao transferir recursos do ativo realizável em longo prazo
para o ativo circulante, a empresa aumentará suas aplicações,
para fins de elaboração da DOAR.
No referente à legislação específica do ICMS, julgue o item que se segue.
O registro correto da aquisição de mercadorias à vista, com ICMS recuperável — crédito tributário — será feito da seguinte forma.
D mercadoria
C ICMS a recuperar
C caixa
No referente à legislação específica do ICMS, julgue o item que se segue.
O valor apurado pela confrontação do ICMS da aquisição
com o ICMS da venda será classificado como ativo, se o
valor daquele superar o valor deste, ou passivo, no caso de
de a relação entre os valores se inverter.
No referente à legislação específica do ICMS, julgue o item que se segue.
O ICMS é um imposto que incide sobre o valor agregado nas
etapas de produção e comercialização da mercadoria, até que
o consumidor adquira tal mercadoria.
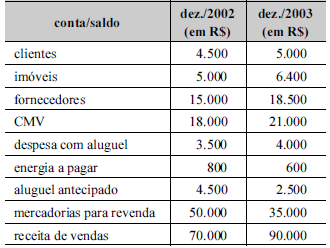
Considerando as informações apresentadas no quadro acima e a estrutura, elaboração e divulgação das demonstrações contábeis, julgue o item subseqüente.
Se a empresa adquiriu os imóveis à vista, houve uma
aplicação, sob a ótica da demonstração de origens e
aplicação de recursos (DOAR).
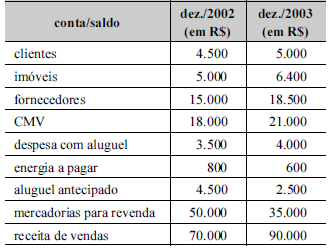
Considerando as informações apresentadas no quadro acima e a estrutura, elaboração e divulgação das demonstrações contábeis, julgue o item subseqüente.
O valor correspondente ao recebimento de clientes é de
R$ 89.500,00 em 2003.
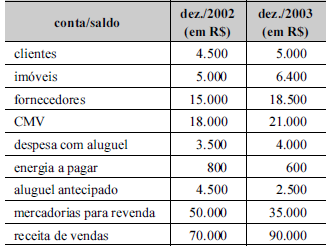
Considerando as informações apresentadas no quadro acima e a estrutura, elaboração e divulgação das demonstrações contábeis, julgue o item subseqüente.
O valor correspondente ao pagamento de aluguel, no ano de
2003, é igual a R$ 2.500,00.
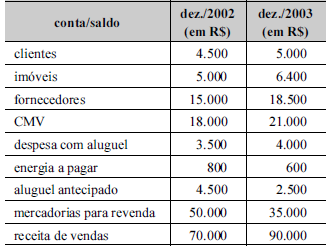
Considerando as informações apresentadas no quadro acima e a estrutura, elaboração e divulgação das demonstrações contábeis, julgue o item subseqüente.
O valor correspondente ao pagamento de fornecedores, no
ano de 2003, é de R$ 2.500,00.
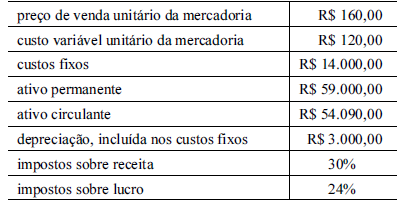
Com base nas informações de determinada empresa mostradas no quadro acima e considerando a análise custo × volume × lucro, julgue o item a seguir.
Para um lucro operacional nulo, considerando impostos, a
empresa deverá produzir uma quantidade superior a
350 unidades.
Acerca de procedimentos de contabilização relativos ao imposto de renda de pessoas jurídicas (IRPJ) e à contribuição social sobre o lucro líquido (CSLL), julgue o item subseqüente.
Na apuração do lucro real da empresa, poderão ser
compensados prejuízos fiscais de períodos anteriores,
obedecidos os limites estabelecidos pela legislação vigente.
Acerca de procedimentos de contabilização relativos ao imposto de renda de pessoas jurídicas (IRPJ) e à contribuição social sobre o lucro líquido (CSLL), julgue o item subseqüente.
A base de cálculo da contribuição social será o resultado
obtido para a apuração do lucro real, adicionada dos
impactos econômicos não-considerados.
Acerca de procedimentos de contabilização relativos ao imposto de renda de pessoas jurídicas (IRPJ) e à contribuição social sobre o lucro líquido (CSLL), julgue o item subseqüente.
O valor decorrente do recebimento de dividendos de outras
pessoas jurídicas tem de ser adicionado ao valor do lucro
para fins do imposto de renda.
Acerca de procedimentos de contabilização relativos ao imposto de renda de pessoas jurídicas (IRPJ) e à contribuição social sobre o lucro líquido (CSLL), julgue o item subseqüente.
Ao se apurar o lucro tributável, deve-se acrescentar ao lucro
apurado na demonstração do resultado do exercício os
resultados negativos de participações societárias avaliadas
pelo método de equivalência patrimonial (MEP).

 Conheça nossos planos