Questões de Concurso Sobre contabilidade geral
Foram encontradas 37.491 questões


Ano: 2007
Banca:
CESPE / CEBRASPE
Órgão:
Petrobras
Prova:
CESPE - 2007 - Petrobras - Administrador Júnior |
Q167369
Contabilidade Geral
Texto associado


Acerca de contabilidade geral, contabilidade de custos e contabilidade gerencial e com base nas informações do conjunto de contas apresentado na tabela, julgue os itens subseqüentes.
Acerca de contabilidade geral, contabilidade de custos e contabilidade gerencial e com base nas informações do conjunto de contas apresentado na tabela, julgue os itens subseqüentes.
O consumo de matéria-prima compõe o valor do custo dos produtos vendidos. Desse modo, o valor da matéria-prima consumida corresponde a R$ 10.100.
Ano: 2007
Banca:
CESPE / CEBRASPE
Órgão:
Petrobras
Prova:
CESPE - 2007 - Petrobras - Administrador Júnior |
Q167347
Contabilidade Geral
Texto associado
Acerca dos conceitos de alavancagem e das análises de demonstrações financeiras e de investimentos, julgue os próximos itens.
As demonstrações financeiras reúnem informações de curto e de longo prazos da empresa, as quais podem ser analisadas separadamente ou integrar um sistema de informação gerencial.
Q61161
Contabilidade Geral
Texto associado
Para responder às questões de números 65 a 67
considere o caso abaixo, as informações nele fornecidas,
bem como os dispositivos constantes a
respeito do assunto na Lei nº 6.404/76 (Lei das
Sociedades por Ações).
As seguintes informações foram extraídas da contabilidade
da Cia. XYZ em 31/12/2005:
? Saldo da conta Lucros ou Prejuízos Acumulados,
antes do lançamento do resultado do exercício de
2005: devedor em R$ 20.000,00;
? Lucro líquido de 2005, antes da Contribuição Social
sobre o Lucro Líquido e do Imposto de Renda das
Pessoas Jurídicas: R$ 260.000,00;
? Contribuição Social sobre o Lucro Líquido:
R$ 18.000,00;
? Imposto de Renda das Pessoas Jurídicas:
R$ 30.000,00.
O estatuto da companhia prevê o pagamento das seguintes
participações nos lucros:
? Empregados: 10%
? Administradores: 5%
? Contribuições para fundo de assistência e
previdência dos empregados: 5%
A companhia contribuiu para o fundo de assistência e previdência de empregados com o valor, em R$, de
Q61160
Contabilidade Geral
Texto associado
Para responder às questões de números 65 a 67
considere o caso abaixo, as informações nele fornecidas,
bem como os dispositivos constantes a
respeito do assunto na Lei nº 6.404/76 (Lei das
Sociedades por Ações).
As seguintes informações foram extraídas da contabilidade
da Cia. XYZ em 31/12/2005:
? Saldo da conta Lucros ou Prejuízos Acumulados,
antes do lançamento do resultado do exercício de
2005: devedor em R$ 20.000,00;
? Lucro líquido de 2005, antes da Contribuição Social
sobre o Lucro Líquido e do Imposto de Renda das
Pessoas Jurídicas: R$ 260.000,00;
? Contribuição Social sobre o Lucro Líquido:
R$ 18.000,00;
? Imposto de Renda das Pessoas Jurídicas:
R$ 30.000,00.
O estatuto da companhia prevê o pagamento das seguintes
participações nos lucros:
? Empregados: 10%
? Administradores: 5%
? Contribuições para fundo de assistência e
previdência dos empregados: 5%
considere o caso abaixo, as informações nele fornecidas,
bem como os dispositivos constantes a
respeito do assunto na Lei nº 6.404/76 (Lei das
Sociedades por Ações).
As seguintes informações foram extraídas da contabilidade
da Cia. XYZ em 31/12/2005:
? Saldo da conta Lucros ou Prejuízos Acumulados,
antes do lançamento do resultado do exercício de
2005: devedor em R$ 20.000,00;
? Lucro líquido de 2005, antes da Contribuição Social
sobre o Lucro Líquido e do Imposto de Renda das
Pessoas Jurídicas: R$ 260.000,00;
? Contribuição Social sobre o Lucro Líquido:
R$ 18.000,00;
? Imposto de Renda das Pessoas Jurídicas:
R$ 30.000,00.
O estatuto da companhia prevê o pagamento das seguintes
participações nos lucros:
? Empregados: 10%
? Administradores: 5%
? Contribuições para fundo de assistência e
previdência dos empregados: 5%
A participação dos administradores no lucro da companhia foi, em R$,
Q61159
Contabilidade Geral
Texto associado
Para responder às questões de números 65 a 67
considere o caso abaixo, as informações nele fornecidas,
bem como os dispositivos constantes a
respeito do assunto na Lei nº 6.404/76 (Lei das
Sociedades por Ações).
As seguintes informações foram extraídas da contabilidade
da Cia. XYZ em 31/12/2005:
? Saldo da conta Lucros ou Prejuízos Acumulados,
antes do lançamento do resultado do exercício de
2005: devedor em R$ 20.000,00;
? Lucro líquido de 2005, antes da Contribuição Social
sobre o Lucro Líquido e do Imposto de Renda das
Pessoas Jurídicas: R$ 260.000,00;
? Contribuição Social sobre o Lucro Líquido:
R$ 18.000,00;
? Imposto de Renda das Pessoas Jurídicas:
R$ 30.000,00.
O estatuto da companhia prevê o pagamento das seguintes
participações nos lucros:
? Empregados: 10%
? Administradores: 5%
? Contribuições para fundo de assistência e
previdência dos empregados: 5%
considere o caso abaixo, as informações nele fornecidas,
bem como os dispositivos constantes a
respeito do assunto na Lei nº 6.404/76 (Lei das
Sociedades por Ações).
As seguintes informações foram extraídas da contabilidade
da Cia. XYZ em 31/12/2005:
? Saldo da conta Lucros ou Prejuízos Acumulados,
antes do lançamento do resultado do exercício de
2005: devedor em R$ 20.000,00;
? Lucro líquido de 2005, antes da Contribuição Social
sobre o Lucro Líquido e do Imposto de Renda das
Pessoas Jurídicas: R$ 260.000,00;
? Contribuição Social sobre o Lucro Líquido:
R$ 18.000,00;
? Imposto de Renda das Pessoas Jurídicas:
R$ 30.000,00.
O estatuto da companhia prevê o pagamento das seguintes
participações nos lucros:
? Empregados: 10%
? Administradores: 5%
? Contribuições para fundo de assistência e
previdência dos empregados: 5%
A base de cálculo da participação dos empregados no lucro correspondeu, em R$, a
Q61158
Contabilidade Geral
Texto associado
ESTUDO DE CASO
Instruções: Para responder às questões de números 61 a 64,
considere o caso abaixo descrito e APENAS as
informações nele fornecidas.
A Cia. Comercial ABC adquiriu 2.000 unidades de uma
determinada mercadoria por R$ 500.000,00. Vendeu, posteriormente,
80% do lote por R$ 620.000,00. A companhia é contribuinte
do ICMS, do PIS e da COFINS no regime nãocumulativo,
com alíquotas, respectivamente, de 18%, 1,65% e
7,6%.
O valor da COFINS a ser recolhido pela companhia à União equivalerá, em R$, a
Q61157
Contabilidade Geral
Texto associado
ESTUDO DE CASO
Instruções: Para responder às questões de números 61 a 64,
considere o caso abaixo descrito e APENAS as
informações nele fornecidas.
A Cia. Comercial ABC adquiriu 2.000 unidades de uma
determinada mercadoria por R$ 500.000,00. Vendeu, posteriormente,
80% do lote por R$ 620.000,00. A companhia é contribuinte
do ICMS, do PIS e da COFINS no regime nãocumulativo,
com alíquotas, respectivamente, de 18%, 1,65% e
7,6%.
Instruções: Para responder às questões de números 61 a 64,
considere o caso abaixo descrito e APENAS as
informações nele fornecidas.
A Cia. Comercial ABC adquiriu 2.000 unidades de uma
determinada mercadoria por R$ 500.000,00. Vendeu, posteriormente,
80% do lote por R$ 620.000,00. A companhia é contribuinte
do ICMS, do PIS e da COFINS no regime nãocumulativo,
com alíquotas, respectivamente, de 18%, 1,65% e
7,6%.
O lucro bruto auferido pela companhia na transação, em R$, foi
Q61156
Contabilidade Geral
Texto associado
ESTUDO DE CASO
Instruções: Para responder às questões de números 61 a 64,
considere o caso abaixo descrito e APENAS as
informações nele fornecidas.
A Cia. Comercial ABC adquiriu 2.000 unidades de uma
determinada mercadoria por R$ 500.000,00. Vendeu, posteriormente,
80% do lote por R$ 620.000,00. A companhia é contribuinte
do ICMS, do PIS e da COFINS no regime nãocumulativo,
com alíquotas, respectivamente, de 18%, 1,65% e
7,6%.
Instruções: Para responder às questões de números 61 a 64,
considere o caso abaixo descrito e APENAS as
informações nele fornecidas.
A Cia. Comercial ABC adquiriu 2.000 unidades de uma
determinada mercadoria por R$ 500.000,00. Vendeu, posteriormente,
80% do lote por R$ 620.000,00. A companhia é contribuinte
do ICMS, do PIS e da COFINS no regime nãocumulativo,
com alíquotas, respectivamente, de 18%, 1,65% e
7,6%.
O custo das mercadorias que foram vendidas correspondeu, em R$, a
Q61155
Contabilidade Geral
Texto associado
ESTUDO DE CASO
Instruções: Para responder às questões de números 61 a 64,
considere o caso abaixo descrito e APENAS as
informações nele fornecidas.
A Cia. Comercial ABC adquiriu 2.000 unidades de uma
determinada mercadoria por R$ 500.000,00. Vendeu, posteriormente,
80% do lote por R$ 620.000,00. A companhia é contribuinte
do ICMS, do PIS e da COFINS no regime nãocumulativo,
com alíquotas, respectivamente, de 18%, 1,65% e
7,6%.
Instruções: Para responder às questões de números 61 a 64,
considere o caso abaixo descrito e APENAS as
informações nele fornecidas.
A Cia. Comercial ABC adquiriu 2.000 unidades de uma
determinada mercadoria por R$ 500.000,00. Vendeu, posteriormente,
80% do lote por R$ 620.000,00. A companhia é contribuinte
do ICMS, do PIS e da COFINS no regime nãocumulativo,
com alíquotas, respectivamente, de 18%, 1,65% e
7,6%.
O estoque de mercadorias da companhia, na operação de compra, foi debitado, em R$, por
Q61134
Contabilidade Geral
As informações a seguir são relativas à Cia. Araçatuba, cujo estatuto é omisso no tocante à distribuição de dividendos:
Lucro líquido do exercício........................ R$ 725.000,00
Valor destinado à constituição da
reserva legal ........................................... R$ 36.250,00
Reversão de reserva de contingências
constituída em exercício anterior ............. R$ 61.750,00
O valor do dividendo obrigatório a ser pago pela companhia, obedecidos os preceitos estabelecidos na Lei nº 6.404/76 (Lei das Sociedades por Ações), será, em R$,
Q61133
Contabilidade Geral
A companhia poderá constituir reserva de lucros a realizar, segundo normas estatuídas pela Lei nº 6.404/76 (Lei das Sociedades por Ações), quando
Q61132
Contabilidade Geral
Informações extraídas da contabilidade da Cia. Jônica, relativas ao exercício findo em 31/12/2005:
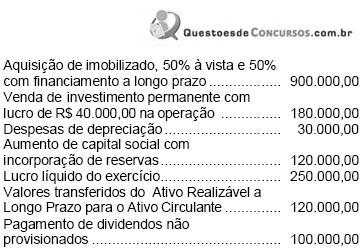
Na demonstração de origens e aplicações de recursos da companhia, utilizando apenas estas informações, é correto afirmar que
Na demonstração de origens e aplicações de recursos da companhia, utilizando apenas estas informações, é correto afirmar que
Q61131
Contabilidade Geral
Foram extraídas as seguintes informações do Balanço Patrimonial da Cia. Garça:
? valor do Ativo Circulante representa 90% do valor do Passivo Circulante;
? valor do Ativo Realizável a Longo Prazo é de R$ 150.000,00;
? total de ativos da companhia corresponde a R$ 1.200.000,00;
? valor do Passivo Exigível a Longo Prazo é R$ 300.000,00;
? Ativo Permanente é equivalente a 150% do Patrimônio Líquido;
? A companhia não possui contas classificáveis em Resultado de Exercícios Futuros.
Logo, o valor do Patrimônio Líquido da companhia é, em R$,
Q61130
Contabilidade Geral
Dados extraídos da contabilidade e do Livro de Apuração do Lucro Real (LALUR) da Cia. Peloponeso, referentes ao período de apuração anual encerrado em 31/12/2005:

O lucro real, correspondente a esse período de apuração, caso a companhia utilize o valor máximo de compensação do prejuízo fiscal permitido pela legislação tributária, será, em R$,
O lucro real, correspondente a esse período de apuração, caso a companhia utilize o valor máximo de compensação do prejuízo fiscal permitido pela legislação tributária, será, em R$,
Q61129
Contabilidade Geral
Na Demonstração de Resultado do Exercício, segundo as Normas Brasileiras de Contabilidade e a legislação comercial,
Q61128
Contabilidade Geral
A avaliação dos investimentos relevantes em sociedades controladas, que constam do Balanço Patrimonial de uma companhia, será feita pelo
Q61127
Contabilidade Geral
Uma determinada empresa comercial, que utiliza o sistema do inventário permanente, efetuou a venda de um lote de 1.000 unidades de uma mercadoria por R$ 200.000,00, com incidência de ICMS a 18%. Posteriormente, 10% do lote foram devolvidos pela compradora. O preço de venda das mercadorias foi superior em 60% ao custo contábil delas. Abstraindo a incidência de PIS e COFINS sobre as operações, o registro contábil da devolução de vendas diminuiu o lucro bruto da vendedora, em R$, em
Q61126
Contabilidade Geral
A Cia. Comercial Tupã realizou seqüencialmente, num determinado mês, as seguintes operações com mercadorias:
? aquisição de 10 unidades, a R$ 30,00 cada uma;
? aquisição de 20 unidades, a R$ 36,00 cada uma;
? venda de 25 unidades, a R$ 60,00 cada uma;
? aquisição de 5 unidades, a R$ 36,00 cada uma.
O estoque inicial do mês era constituído por 5 unidades, a R$ 25,00 cada uma. Sabendo que a companhia usa o critério PEPS (Primeiro a entrar, primeiro a sair) para avaliar os seus estoques, o custo das mercadorias vendidas no mês correspondeu, em R$, a
Q61125
Contabilidade Geral
Uma companhia comercial adquiriu mercadorias no valor de R$ 1.950,00, pagando 20% desse valor à vista e aceitando uma duplicata pelo valor restante. Após essa transação, o valor total dos ativos da sociedade
Q57515
Contabilidade Geral
A Cia. Viva Bem apresentou, no exercício findo em 31/12/2005, lucro líquido do exercício no valor de R$ 220.000,00. No Balanço Patrimonial de 31/12/2004, o seu capital social integralizado e a reserva legal montavam a, respectivamente, R$ 700.000,00 e R$ 140.000,00. Em 2005, houve um aumento de capital da companhia, totalmente integralizado pelos acionistas, no valor de R$ 50.000,00. De acordo com a legislação comercial, a companhia deve constituir acréscimo da reserva legal, relativo ao exercício findo em 2005, no valor, em R$, de

 Conheça nossos planos