Questões de Concurso Sobre contabilidade geral
Foram encontradas 37.491 questões


Ano: 2008
Banca:
Prefeitura do Rio de Janeiro - RJ
Órgão:
COMLURB
Prova:
FJG - RIO - 2008 - COMLURB - Contador |
Q364339
Contabilidade Geral
O balanço patrimonial de uma determinada empresa, em 31 de dezembro, era constituído das seguintes contas (valores em R$):
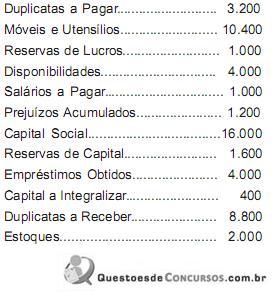
Com base nessas informações, considera-se como o montante das contas de natureza devedora:
Com base nessas informações, considera-se como o montante das contas de natureza devedora:
Ano: 2008
Banca:
Prefeitura do Rio de Janeiro - RJ
Órgão:
COMLURB
Prova:
FJG - RIO - 2008 - COMLURB - Contador |
Q364337
Contabilidade Geral
O registro das variações patrimoniais, desde que tecnicamente estimável, deve ser efetuado mesmo que haja a hipótese de somente existir razoável certeza de sua ocorrência. Esta determinação é baseada na essência do seguinte Princípio Fundamental de Contabilidade:
Ano: 2008
Banca:
Prefeitura do Rio de Janeiro - RJ
Órgão:
COMLURB
Prova:
FJG - RIO - 2008 - COMLURB - Contador |
Q364336
Contabilidade Geral
Em 31 de dezembro, o Razão de uma determinada empresa, revendedora de mercadorias, apresentava as seguintes contas com seus respectivos saldos:
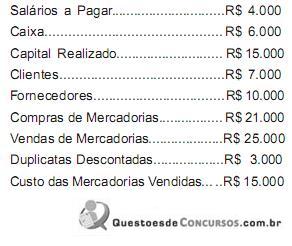
Como a empresa, para controle do seu estoque, adota o inventário periódico e no início do exercício a conta “Estoque de Mercadorias” apresentava saldo de R$ 2.000, pode-se afirmar que o valor do Capital Circulante Líquido em 31/12 era:
Como a empresa, para controle do seu estoque, adota o inventário periódico e no início do exercício a conta “Estoque de Mercadorias” apresentava saldo de R$ 2.000, pode-se afirmar que o valor do Capital Circulante Líquido em 31/12 era:
Ano: 2008
Banca:
Prefeitura do Rio de Janeiro - RJ
Órgão:
COMLURB
Prova:
FJG - RIO - 2008 - COMLURB - Contador |
Q364335
Contabilidade Geral
Em 31 de dezembro, foram obtidas as seguintes informações referentes à Companhia ABC:
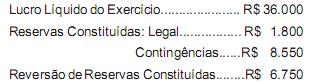
Sabendo-se que a data de levantamento do balanço é 31 de dezembro e que o estatuto da Companhia é omisso no que diz respeito à distribuição de dividendos, o montante que obrigatoriamente, de acordo com a legislação societária, deverá ser pago aos acionistas é:
Sabendo-se que a data de levantamento do balanço é 31 de dezembro e que o estatuto da Companhia é omisso no que diz respeito à distribuição de dividendos, o montante que obrigatoriamente, de acordo com a legislação societária, deverá ser pago aos acionistas é:
Ano: 2008
Banca:
Prefeitura do Rio de Janeiro - RJ
Órgão:
COMLURB
Prova:
FJG - RIO - 2008 - COMLURB - Contador |
Q364334
Contabilidade Geral
Em 30/10/2005, uma empresa adquiriu um equipa- mento à vista por R$ 15.000, cuja vida útil foi estimada em dez anos, com valor residual de R$ 3.000. Sendo o método de depreciação utilizado o linear e o equipamento instalado somente em 01/02/2006, o valor do referido bem, no balanço patrimonial de 31/12/2007 ficou igual a:
Ano: 2008
Banca:
Prefeitura do Rio de Janeiro - RJ
Órgão:
COMLURB
Prova:
FJG - RIO - 2008 - COMLURB - Contador |
Q364333
Contabilidade Geral
Em 31/12/2007, o Razão de uma determinada empresa apresentava, entre outras, as seguintes contas com seus respectivos saldos (valores em reais):
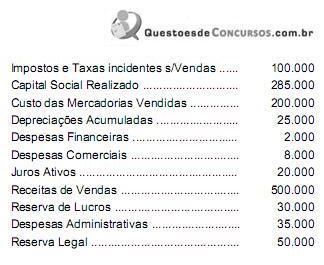
A partir dessas informações e considerando-se que a provisão para o Imposto de Renda e a Contribuição Social sobre o Lucro Líquido apuradas acusou somadas o montante de R$ 25.000 e que não está prevista qualquer participação sobre o resultado do exercício, pode-se concluir que o valor apropriado à Reserva Legal, no exercício, foi:
A partir dessas informações e considerando-se que a provisão para o Imposto de Renda e a Contribuição Social sobre o Lucro Líquido apuradas acusou somadas o montante de R$ 25.000 e que não está prevista qualquer participação sobre o resultado do exercício, pode-se concluir que o valor apropriado à Reserva Legal, no exercício, foi:
Ano: 2008
Banca:
Prefeitura do Rio de Janeiro - RJ
Órgão:
COMLURB
Prova:
FJG - RIO - 2008 - COMLURB - Contador |
Q364332
Contabilidade Geral
Em 1/11/2006, uma determinada empresa, no intuito de fazer caixa para saldar seus compromissos, efetuou, junto ao Banco Federal, uma operação de desconto de duplicatas no valor de R$ 600.000, todas com vencimento para 31/03/2007. O Banco cobrou uma taxa de desconto de 2% ao mês, despesas bancárias de R$ 3.000 e IOF de R$ 2.000, creditando em conta-corrente o valor líquido. Ao final do exercício, o valor das despesas financeiras apropriadas, foi igual a:
Ano: 2008
Banca:
Prefeitura do Rio de Janeiro - RJ
Órgão:
COMLURB
Prova:
FJG - RIO - 2008 - COMLURB - Contador |
Q364331
Contabilidade Geral
Uma empresa no final do exercício de 2006 destinou uma parcela do lucro líquido do exercício para a constituição de uma reserva para contingências, no valor de R$ 150.000, tendo em vista que vários ex- funcionários entraram na Justiça reivindicando direitos trabalhistas. No exercício seguinte, por ter perdido a ação, foi obrigada a realizar os pagamentos devidos, no montante de R$ 138.000. O lançamento contábil, por ocasião do pagamento efetuado, é:
Ano: 2008
Banca:
Prefeitura do Rio de Janeiro - RJ
Órgão:
COMLURB
Prova:
FJG - RIO - 2008 - COMLURB - Contador |
Q364330
Contabilidade Geral
Uma empresa industrial adquiriu a prazo matérias-primas para serem transformadas em produtos para venda posterior ao preço total de R$ 150.000. Na operação, as alíquotas do ICMS e do IPI foram respectivamente, iguais a 15% e 10% e o fornecedor ofereceu um desconto de 8%. O valor registrado na conta de Estoque de Matéria-prima foi:
Ano: 2008
Banca:
Prefeitura do Rio de Janeiro - RJ
Órgão:
COMLURB
Prova:
FJG - RIO - 2008 - COMLURB - Contador |
Q364329
Contabilidade Geral
Em 31 de dezembro, por ocasião da apuração do resultado do exercício de uma Companhia, foi obtido lucro no valor de R$ 300.000, após a provisão do imposto de renda. Como a Companhia acumulava prejuízos de exercícios anteriores de R$ 100.000,00 e seus administradores e empregados tinham 5% e 10%, respectivamente, de participação no resultado, o valor indicado do lucro líqüido do exercício na Demonstração do Resultado equivale a:
Ano: 2008
Banca:
Prefeitura do Rio de Janeiro - RJ
Órgão:
COMLURB
Prova:
FJG - RIO - 2008 - COMLURB - Contador |
Q364328
Contabilidade Geral
Em 31 de dezembro o razão de contas da Empresa Revendas Ltda. apresentava, entre outras, as seguintes contas com seus respectivos saldos: (em R$)
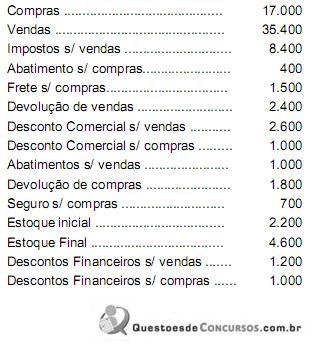
Com esses dados, calcula-se, o valor do lucro bruto com mercadorias em:
Com esses dados, calcula-se, o valor do lucro bruto com mercadorias em:
Ano: 2008
Banca:
Prefeitura do Rio de Janeiro - RJ
Órgão:
COMLURB
Prova:
FJG - RIO - 2008 - COMLURB - Contador |
Q364327
Contabilidade Geral
A Empresa Comercial Ltda. efetuou no mês de setembro as seguintes operações:
- adquiriu mercadorias a prazo no valor de R$ 40.000, obtendo no ato um desconto comercial de 10% sobre o valor da operação;
- vendeu as mercadorias adquiridas por R$ 87.000, concedendo aos seus clientes, no ato da operação um desconto de R$ 7.000;
- pagou antecipadamente a duplicata referente à aquisição efetuada, obtendo do seu fornecedor um desconto de R$ 2.000;
- alguns clientes reclamaram que as mercadorias adquiridas apresentavam características diferentes das solicitadas e por causa desse fato, foi concedido abatimento de R$ 3.000 sobre o valor da venda efetuada.
Como não havia estoque inicial de mercadorias e o imposto sobre circulação de mercadorias nas operações realizadas era de 15%, o resultado bruto com mercadorias nesse mês foi de:
Ano: 2008
Banca:
Prefeitura do Rio de Janeiro - RJ
Órgão:
COMLURB
Prova:
FJG - RIO - 2008 - COMLURB - Contador |
Q364326
Contabilidade Geral
Uma empresa comercializa um único produto e adota o sistema de inventário permanente, média ponderável móvel para controle do seu estoque. Num determinado mês realiza as seguintes operações:
Dia 7 – compra de 30 unidades a R$ 90 cada
Dia 12 – venda de 9 unidades a R$ 110 cada
Dia 21 – compra de 12 unidades a R$ 120 cada
Dia 29 – venda de 23 unidades a R$ 150 cada
Sabendo-se que o estoque inicial era de 15 unidades ao custo/total de R$ 900 e desconsiderando-se o ICMS nas operações realizadas, os valores do custo das Mercadorias Vendidas e do lucro bruto no final do mês foram, respectivamente:
Ano: 2008
Banca:
Prefeitura do Rio de Janeiro - RJ
Órgão:
COMLURB
Prova:
FJG - RIO - 2008 - COMLURB - Contador |
Q364325
Contabilidade Geral
A Companhia ALFA adquiriu 60% do capital votante da Companhia BETA e esta por sua vez era acionista da Companhia DELTA, possuidora de 10% da quantidade de ações ordinárias e preferenciais. A partir de agora, a relação existente entre as três companhias, em termos de Investimentos Permanentes explica-se como:
Ano: 2008
Banca:
Prefeitura do Rio de Janeiro - RJ
Órgão:
COMLURB
Prova:
FJG - RIO - 2008 - COMLURB - Contador |
Q364324
Contabilidade Geral
Uma empresa comercial utiliza a conta MERCADORIAS para registro dos estoques, das entradas e saídas de mercadorias, e apresentava um saldo credor de R$ 4.300. No final do mês, o inventário indicava a existência de estoques no valor de R$ 2.700. Pode-se afirmar que o resultado com Mercadorias é:
Ano: 2008
Banca:
CESGRANRIO
Órgão:
Petrobras
Prova:
CESGRANRIO - 2008 - BR Distribuidora - Profissional Júnior - Administração |
Q358857
Contabilidade Geral
Ao aumentar o nível e o valor dos estoques que mantém, uma empresa.
Ano: 2008
Banca:
CESGRANRIO
Órgão:
Petrobras
Prova:
CESGRANRIO - 2008 - BR Distribuidora - Profissional Júnior - Administração |
Q358856
Contabilidade Geral
Há várias fontes de financiamento a curto prazo para uma empresa, entre as quais NÃO se encontram as(os).
Ano: 2008
Banca:
CESGRANRIO
Órgão:
Petrobras
Prova:
CESGRANRIO - 2008 - BR Distribuidora - Profissional Júnior - Administração |
Q358853
Contabilidade Geral
O balanço patrimonial de uma empresa é um demonstrativo financeiro que mostra o valor do(a);
Ano: 2008
Banca:
CESGRANRIO
Órgão:
Petrobras
Prova:
CESGRANRIO - 2008 - BR Distribuidora - Profissional Júnior - Administração |
Q358845
Contabilidade Geral
Texto associado
A Empresa Aurora Boreal Ltda. apresentou o seguinte balancete de verificação, em reais, em 30 de setembro de 2007:

Em outubro de 2007 realizou, em reais, as seguintes transações:
• venda de mercadorias a prazo, no valor de 140.000,00, com baixa do estoque de 100.000,00;
• desconto de 200.000,00 em duplicatas no Banco, pagando no ato 5% de juros;
• provisão de salários do mês: 12.000,00;
• amortização da parcelas de seguros correspondente a setembro: 500,00;
• pagamento em dinheiro das seguintes despesas:
- Aluguel 400,00
- Energia elétrica 400,00
- Telefone, fax e telex 200,00
• recebimento em dinheiro de 20.000,00, em duplicatas de clientes quitadas com atraso com acréscimo de juros de 2%.
Considerando, exclusivamente, as informações acima, o lucro operacional, em reais, apurado pela empresa, em outubro de 2007, montou a
Ano: 2008
Banca:
CESGRANRIO
Órgão:
Petrobras
Prova:
CESGRANRIO - 2008 - BR Distribuidora - Profissional Júnior - Administração |
Q358844
Contabilidade Geral
A entrada de dinheiro no Caixa, seja através de receita ou outro recebimento, denomina-se

 Conheça nossos planos