Questões de Concurso Sobre contabilidade geral
Foram encontradas 37.447 questões


Q220723
Contabilidade Geral
Determinada empresa reconheceu, durante o ano de X0, as seguintes operações: fretes sobre vendas de $ 12.000,00; devoluções de vendas de $ 10.000,00; abatimentos sobre vendas de $ 4.200,00; custo das mercadorias vendidas de $ 230.000,00; impostos sobre vendas de $ 88.200,00; estimativa para perdas com créditos de liquidação duvidosa de $ 14.700,00 e recuperação de perdas com créditos de $ 5.000,00. Sabendo-se que no ano de X0 as vendas brutas realizadas pela empresa foram de $ 500.000,00, a receita líquida apurada foi, em $,
Q220722
Contabilidade Geral
De acordo com a estrutura definida pela regulamentação vigente para a elaboração da Demonstração do Fluxo de Caixa (DFC), a amortização de um financiamento (principal), o pagamento de dividendos e a aquisição de um imobilizado devem ser classificados, respectivamente, no fluxo de caixa das atividades
Q220721
Contabilidade Geral
Em 30/06/X0, uma empresa industrial adquiriu uma máquina por $ 100.000,00 à vista. A vida útil econômica estimada da máquina era de 8 anos e o seu valor residual de $ 20.000,00. Em 31/12/X2, a máquina foi vendida por $ 50.000,00, sendo 80% à vista. O valor do prejuízo apurado com a venda da máquina foi, em $,
Q220720
Contabilidade Geral
Considere as seguintes assertivas:
I. A aquisição pela empresa de ações de sua própria emissão é evidenciada na Demonstração das Mutações do Patrimônio Líquido.
II. Uma provisão deve ser reconhecida quando for uma obrigação futura, com uma possível saída de recursos cujo valor possa ser estimado com confiança.
III. Os dividendos não poderão ser pagos nos exercícios sociais em que houver prejuízo.
Está correto o que se afirma em
Q220719
Contabilidade Geral
Considere as seguintes assertivas:
I. A Reserva Legal é obrigatória e poderá deixar de ser constituída se o seu saldo acrescido do saldo das reservas de capital exceder a 30% do capital social integralizado.
II. A Reserva de Contingência é constituída para atender aos prováveis processos trabalhistas contra a empresa.
III. A Reserva de Lucros a Realizar é constituída em função de a empresa não apresentar lucro líquido no período.
Está correto o que se afirma em
Q220718
Contabilidade Geral
A distribuição de dividendos, por uma controlada avaliada pelo método da equivalência patrimonial, deve ser contabilizada na controladora, debitando a conta
Q220717
Contabilidade Geral
Texto associado
Instruções: Para responder às questões de números 39 e 40, considere as seguintes informações, em reais:
A Cia. A apresentava, em 31/12/X0, saldos, em reais, nas seguintes contas: Disponível 35.000; Financiamentos Obtidos
30.000; Duplicatas a Receber 90.000; Estimativa para Perdas com Créditos de Liquidação Duvidosa 3.000; Despesas Pagas
Antecipadamente 10.000; Aplicações Financeiras 55.000; Despesas Financeiras 7.000; Fretes sobre Vendas 6.000; Receitas
Financeiras 9.000; Estoques de Mercadorias 60.000; Custo das Mercadorias Vendidas 70.000; Despesas de Aluguel 10.000; Reserva
Legal 15.000; Ajuste de Avaliação Patrimonial (devedor) 6.000; Receita de Vendas 250.000; Capital Social 165.000; Devolução de
Vendas 5.000; Despesas de Depreciação de Equipamentos 8.000; Equipamentos 80.000; Depreciação Acumulada de Equipamentos
14.000; Adiantamento de Clientes 11.000; Marcas e Patentes 15.000; Benfeitorias em Propriedade de Terceiros 20.000; Resultado de
Equivalência Patrimonial Negativo 20.000.
O Patrimônio Líquido da Cia. A, em 31/12/X0, era, em reais,
Q220716
Contabilidade Geral
Texto associado
Instruções: Para responder às questões de números 39 e 40, considere as seguintes informações, em reais:
A Cia. A apresentava, em 31/12/X0, saldos, em reais, nas seguintes contas: Disponível 35.000; Financiamentos Obtidos
30.000; Duplicatas a Receber 90.000; Estimativa para Perdas com Créditos de Liquidação Duvidosa 3.000; Despesas Pagas
Antecipadamente 10.000; Aplicações Financeiras 55.000; Despesas Financeiras 7.000; Fretes sobre Vendas 6.000; Receitas
Financeiras 9.000; Estoques de Mercadorias 60.000; Custo das Mercadorias Vendidas 70.000; Despesas de Aluguel 10.000; Reserva
Legal 15.000; Ajuste de Avaliação Patrimonial (devedor) 6.000; Receita de Vendas 250.000; Capital Social 165.000; Devolução de
Vendas 5.000; Despesas de Depreciação de Equipamentos 8.000; Equipamentos 80.000; Depreciação Acumulada de Equipamentos
14.000; Adiantamento de Clientes 11.000; Marcas e Patentes 15.000; Benfeitorias em Propriedade de Terceiros 20.000; Resultado de
Equivalência Patrimonial Negativo 20.000.
A Cia. A apresentava, em 31/12/X0, saldos, em reais, nas seguintes contas: Disponível 35.000; Financiamentos Obtidos
30.000; Duplicatas a Receber 90.000; Estimativa para Perdas com Créditos de Liquidação Duvidosa 3.000; Despesas Pagas
Antecipadamente 10.000; Aplicações Financeiras 55.000; Despesas Financeiras 7.000; Fretes sobre Vendas 6.000; Receitas
Financeiras 9.000; Estoques de Mercadorias 60.000; Custo das Mercadorias Vendidas 70.000; Despesas de Aluguel 10.000; Reserva
Legal 15.000; Ajuste de Avaliação Patrimonial (devedor) 6.000; Receita de Vendas 250.000; Capital Social 165.000; Devolução de
Vendas 5.000; Despesas de Depreciação de Equipamentos 8.000; Equipamentos 80.000; Depreciação Acumulada de Equipamentos
14.000; Adiantamento de Clientes 11.000; Marcas e Patentes 15.000; Benfeitorias em Propriedade de Terceiros 20.000; Resultado de
Equivalência Patrimonial Negativo 20.000.
O total do ativo da Cia. A, em 31/12/X0, era, em reais,
Q220715
Contabilidade Geral
Uma empresa estima que 5% de suas vendas a prazo não serão recebidas. Constituiu, então, em 31/12/X10, uma estimativa para perdas com créditos de liquidação duvidosa (EPCLD) no valor de $ 4.500,00. Em janeiro de X11, um cliente que devia $ 3.000,00 se tornou incobrável. Com base nessas informações, a empresa deve
Q220714
Contabilidade Geral
Uma empresa brasileira obteve um empréstimo em moeda estrangeira, no valor de US$ 100.000,00, no dia 31/10/X0 com vencimento em 31/12/X1. Sabendo-se que a moeda funcional da empresa é o Real, este empréstimo, para fins de apresentação no Balanço Patrimonial, em 31/12/X0,
Q220713
Contabilidade Geral
De acordo com a legislação vigente, na conta Ajustes de Avaliação Patrimonial são reconhecidas, enquanto não computadas no resultado do exercício em obediência ao regime de competência, as contrapartidas de
Q214029
Contabilidade Geral
A questão refere - se a Ciência da Contabilidade.
A empresa Intangível S.A. possuía, em 31/12/X9, um ativo intangível com vida útil indefinida, no valor de R$ 130.000,00, o qual é composto por:
- Valor de custo: R$ 150.000,00.
- Perda por desvalorização reconhecida (em X9): R$ 20.000,00.
Em 31/12/X10, a empresa realizou o Teste de Recuperabilidade do Ativo e obteve as seguintes informações:
- Valor em uso: R$ 120.000,00.
- Valor líquido de venda: R$ 160.000,00.
Com base nessas informações, em 31/12/X10, a empresa
Q214028
Contabilidade Geral
A questão refere - se a Ciência da Contabilidade.
Considere as seguintes assertivas:
I. A receita reconhecida de uma subvenção governamental recebida e não distribuída na forma de dividendos foi destinada para a Reserva de Incentivos Fiscais.
II. Pagamentos de caixa decorrentes do resgate de ações da própria entidade devem ser classificados como fluxos de caixa decorrentes das atividades de investimento.
III. Em relação às provisões, a entidade deve reconhecer todas as obrigações presentes prováveis e possíveis, cujos valores possam ser estimados com confiança, além de reavaliá-las em cada data de balanço, cujas mudanças impactam o resultado.
Está correto o que se afirma em
Q214027
Contabilidade Geral
A questão refere - se a Ciência da Contabilidade.
A Cia. Gera Caixa S.A. é uma empresa comercial e apresentava as seguintes demonstrações contábeis:
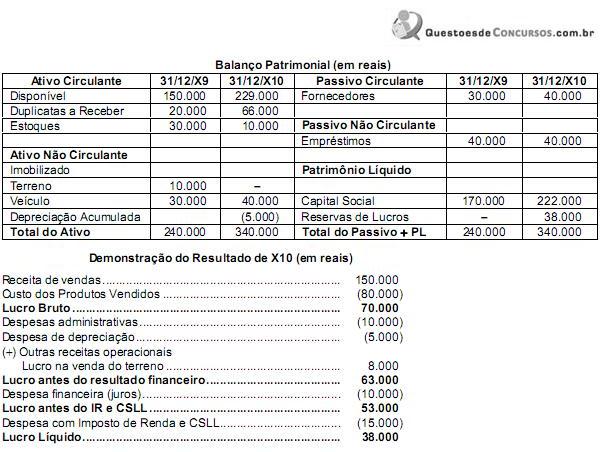
Com base nessas demonstrações e sabendo que os juros não foram pagos, que o aumento de capital foi em dinheiro e que os veículos foram adquiridos à vista, o fluxo de caixa decorrente das Atividades de Financiamento foi, em reais,
A Cia. Gera Caixa S.A. é uma empresa comercial e apresentava as seguintes demonstrações contábeis:
Com base nessas demonstrações e sabendo que os juros não foram pagos, que o aumento de capital foi em dinheiro e que os veículos foram adquiridos à vista, o fluxo de caixa decorrente das Atividades de Financiamento foi, em reais,
Q214026
Contabilidade Geral
A questão refere - se a Ciência da Contabilidade.
A Cia. Financia Tudo S.A foi constituída, em 30/06/X10, mediante integralização de 100% de seu Capital Social, no valor de R$ 150.000,00, em dinheiro.
Durante o mês de julho de X10, a Cia. realizou as seguintes operações:
Data Operação
05/07/X10 Compra de estoque no valor de R$ 27.000,00 para ser pago em 30 dias, sem juros.
12/07/X10 Recebimento de R$ 15.000,00 de um cliente, para entrega futura de mercadorias.
31/07/X10 Compra de um veículo, por meio de arrendamento mercantil financeiro, para ser pago em
36 prestações mensais de R$ 2.500,00 cada. Se a Cia. adquirisse o veículo à vista pagaria
R$ 75.000,00.
31/07/X10 Emissão de 1.000 debêntures a R$ 20,00 cada, com taxa de juros compostos de 8% ao
ano, com prazo de 10 anos e pagamentos anuais de R$ 2.981,00. Os custos de transação
incorridos e pagos na emissão foram de R$ 600,00. Na emissão desses títulos houve
prêmio no valor de R$ 892,00.
Após o registro das operações acima, o Passivo da Cia. Financia Tudo S.A., em 31/07/X10, era, em reais,
Q214025
Contabilidade Geral
A questão refere - se a Ciência da Contabilidade.
Em 31/08/X10, uma empresa aplicou suas disponibilidades em ativos financeiros, adquirindo 5 títulos no valor de R$ 1.000,00 cada, e os classificou da seguinte maneira: 3 títulos como ativo financeiro “disponível para a venda futura" e 2 títulos como ativo financeiro “mantido para negociação imediata". Estes títulos remuneravam à taxa de 1% ao mês e o valor de mercado de cada título 30 dias após a sua aquisição era de R$ 1.008,00. Com base nestas informações, em 30/09/X10, a empresa registrou
Em 31/08/X10, uma empresa aplicou suas disponibilidades em ativos financeiros, adquirindo 5 títulos no valor de R$ 1.000,00 cada, e os classificou da seguinte maneira: 3 títulos como ativo financeiro “disponível para a venda futura" e 2 títulos como ativo financeiro “mantido para negociação imediata". Estes títulos remuneravam à taxa de 1% ao mês e o valor de mercado de cada título 30 dias após a sua aquisição era de R$ 1.008,00. Com base nestas informações, em 30/09/X10, a empresa registrou
Ano: 2011
Banca:
FUNCAB
Órgão:
Prefeitura de Várzea Grande - MT
Prova:
FUNCAB - 2011 - Prefeitura de Várzea Grande - MT - Contador |
Q213431
Contabilidade Geral
Em uma Demonstração dos Fluxos de Caixa, a movimentação financeira decorrente das transações de venda de um veículo que era utilizado pela diretoria, do resgate de uma aplicação financeira de longo prazo (não equivalente à caixa), do pagamento de dividendos, da compra de mercadoria para venda (em uma empresa comercial) estão apresentadas respectivamente em:
Ano: 2011
Banca:
FUNCAB
Órgão:
Prefeitura de Várzea Grande - MT
Prova:
FUNCAB - 2011 - Prefeitura de Várzea Grande - MT - Contador |
Q213419
Contabilidade Geral
De acordo com a norma aprovada pela Resolução CFC nº 1292/10, é correto afirmar sobre os procedimentos que devem ser realizados quando da necessidade de analisar e ajustar os valores dos ativos ao seu valor recuperável:
Ano: 2011
Banca:
FUNCAB
Órgão:
Prefeitura de Várzea Grande - MT
Prova:
FUNCAB - 2011 - Prefeitura de Várzea Grande - MT - Contador |
Q213418
Contabilidade Geral
A empresa Alfa, em virtude de estratégias relacionadas à ampliação dos negócios, investiu um montante de R$ 80.000,00 em março de 2010 na empresa Beta, sua principal fornecedora de matéria- prima, o que correspondia a 5% do Patrimônio Líquido de Beta. Alfa não possuía diretamente ou indiretamente direitos de sócio que lhe assegurassem preponderância nas deliberações sociais ou poder de eleger a maioria dos administradores, contudo o vice-presidente da empresa Alfa desde então passou a participar do Conselho de Administração da empresa Beta. Em dezembro de 2010, a empresa Beta apurou um lucro de R$ 100.000,00. Embora Alfa não tenha intenção de vender sua participação em Beta, recebeu uma oferta de R$ 84.000,00 pela venda desse investimento. A empresa Alfa irá apresentar as demonstrações contábeis consolidadas com outras empresas controladas e coligadas. Baseado nas informações anteriormente descritas, indique qual alternativa apresenta corretamente o saldo resultante da correta contabilização na empresa Alfa do montante que deverá estar registrado, após realizar todos seus lançamentos contábeis, conforme as regras de mensuração vigentes (Lei n° 6.404/76 e normas emitidas pelo CFC) referente ao valor investido na empresa Beta, antes de real izar as exclusões decorrentes da consolidação.
Ano: 2011
Banca:
FUNCAB
Órgão:
Prefeitura de Várzea Grande - MT
Prova:
FUNCAB - 2011 - Prefeitura de Várzea Grande - MT - Contador |
Q213415
Contabilidade Geral
Uma aquisição de mercadoria importada para revenda na qual foram pagos em valores convertidos em reais uma quantia de R$ 20.000,00 para a empresa estrangeira, R$ 2.000,00 de Imposto de Importação, R$ 2.500,00 de frete e R$ 600,00 de taxa pela utilização temporária dos armazéns do porto (pelo período entre a entrada no porto e a retirada da mercadoria), resulta em um lançamento de entrada no estoque demercadorias vendidas no valor de:

 Conheça nossos planos