Questões de Concurso Sobre contabilidade geral
Foram encontradas 37.413 questões


Ano: 2012
Banca:
CESPE / CEBRASPE
Órgão:
TRE-RJ
Prova:
CESPE / CEBRASPE - 2012 - TRE-RJ - Analista Judiciário - Contabilidade |
Q259447
Contabilidade Geral
Texto associado
Com relação aos tipos, às funções e à estrutura das contas contábeis, julgue os itens a seguir.
As contas devem ser classificadas como estáveis ou instáveis, quando avaliadas pelo critério de variação na natureza do seu saldo.
Ano: 2012
Banca:
CESPE / CEBRASPE
Órgão:
TRE-RJ
Prova:
CESPE / CEBRASPE - 2012 - TRE-RJ - Analista Judiciário - Contabilidade |
Q259446
Contabilidade Geral
Texto associado
Com relação aos tipos, às funções e à estrutura das contas contábeis, julgue os itens a seguir.
Quando determinada empresa paga uma parcela de seguro relativo a período de cobertura ainda não transcorrido, o valor correspondente à parcela paga não pode integrar as contas de resultado do período.
Ano: 2012
Banca:
CESPE / CEBRASPE
Órgão:
TRE-RJ
Prova:
CESPE / CEBRASPE - 2012 - TRE-RJ - Analista Judiciário - Contabilidade |
Q259445
Contabilidade Geral
Texto associado
Julgue os itens seguintes, acerca do patrimônio das empresas e dos principais fatos que provocam sua variação.
O capital próprio das entidades cujo patrimônio é controlado pela contabilidade corresponde ao seu ativo total.
Ano: 2012
Banca:
CESPE / CEBRASPE
Órgão:
TRE-RJ
Prova:
CESPE / CEBRASPE - 2012 - TRE-RJ - Analista Judiciário - Contabilidade |
Q259444
Contabilidade Geral
Texto associado
Julgue os itens seguintes, acerca do patrimônio das empresas e dos principais fatos que provocam sua variação.
Uma das condições essenciais para a conceituação de determinado fato contábil como modificativo é que haja permuta de elementos patrimoniais.
Ano: 2012
Banca:
CESPE / CEBRASPE
Órgão:
TRE-RJ
Prova:
CESPE / CEBRASPE - 2012 - TRE-RJ - Analista Judiciário - Contabilidade |
Q259443
Contabilidade Geral
Texto associado
Julgue os itens seguintes, acerca do patrimônio das empresas e dos principais fatos que provocam sua variação.
A elaboração de um parecer de auditoria sobre a correta aplicação dos princípios fundamentais da contabilidade constitui um fato contábil.
Ano: 2012
Banca:
CESPE / CEBRASPE
Órgão:
TRE-RJ
Prova:
CESPE / CEBRASPE - 2012 - TRE-RJ - Analista Judiciário - Contabilidade |
Q259442
Contabilidade Geral
Texto associado
O Conselho Federal de Contabilidade e o Comitê de Pronunciamentos Contábeis são responsáveis pela elaboração das normas contábeis comumente aceitas.
Sobre essas normas, julgue os itens que se seguem.
Sobre essas normas, julgue os itens que se seguem.
A estrutura conceitual estabelecida pelo Comitê de Pronunciamentos Contábeis não constitui uma norma propriamente dita nem define normas ou procedimentos de qualquer espécie.
Ano: 2012
Banca:
CESPE / CEBRASPE
Órgão:
TRE-RJ
Prova:
CESPE / CEBRASPE - 2012 - TRE-RJ - Analista Judiciário - Contabilidade |
Q259441
Contabilidade Geral
Texto associado
O Conselho Federal de Contabilidade e o Comitê de Pronunciamentos Contábeis são responsáveis pela elaboração das normas contábeis comumente aceitas.
Sobre essas normas, julgue os itens que se seguem.
Sobre essas normas, julgue os itens que se seguem.
O princípio do registro pelo valor original deve ser determinante, quando houver dúvida entre a sua aplicação e a aplicação do princípio da prudência.
Ano: 2012
Banca:
CESPE / CEBRASPE
Órgão:
TRE-RJ
Prova:
CESPE / CEBRASPE - 2012 - TRE-RJ - Analista Judiciário - Contabilidade |
Q259440
Contabilidade Geral
Texto associado
O Conselho Federal de Contabilidade e o Comitê de Pronunciamentos Contábeis são responsáveis pela elaboração das normas contábeis comumente aceitas.
Sobre essas normas, julgue os itens que se seguem.
Sobre essas normas, julgue os itens que se seguem.
De acordo com o princípio da competência, todas as variações patrimoniais devem ser registradas de imediato e com a extensão correta, independentemente das causas que as originaram.
Ano: 2012
Banca:
CESPE / CEBRASPE
Órgão:
TRE-RJ
Prova:
CESPE / CEBRASPE - 2012 - TRE-RJ - Analista Judiciário - Contabilidade |
Q259439
Contabilidade Geral
Texto associado
O Conselho Federal de Contabilidade e o Comitê de Pronunciamentos Contábeis são responsáveis pela elaboração das normas contábeis comumente aceitas.
Sobre essas normas, julgue os itens que se seguem.
Sobre essas normas, julgue os itens que se seguem.
O valor recuperável é definido como o maior número absoluto entre o valor justo líquido de despesas de venda de um ativo ou de unidade geradora de caixa e o seu valor de uso.
Ano: 2012
Banca:
CESGRANRIO
Órgão:
Transpetro
Prova:
CESGRANRIO - 2012 - Transpetro - Técnico de Administração e Controle Júnior |
Q257669
Contabilidade Geral
A empresa Juventude Ltda. comercializa, entre outros produtos, desodorizadores para veículos. No dia 05 de abril de 2012, comprou 370 unidades pelo valor de R$ 3.700,00, sendo o pagamento feito com entrada de 50% em cheque, e o restante, com vencimento para trinta dias.
Qual é o registro contábil efetuado pela contabilidade no dia da aquisição do produto?
Qual é o registro contábil efetuado pela contabilidade no dia da aquisição do produto?
Ano: 2012
Banca:
CESGRANRIO
Órgão:
Transpetro
Prova:
CESGRANRIO - 2012 - Transpetro - Contador Júnior |
Q257663
Contabilidade Geral
A companhia Brasileira OPS, com sede no Brasil, é possuidora de uma participação de 60% no capital social da controlada Y sediada no exterior. Em 10 de junho de 2011, o patrimônio líquido da controlada era de 200.000 dólares. A cotação do dólar no mesmo dia era de R$ 1,80.
Em 30 de junho de 2011, a Investidora, por ocasião do fechamento de seu balanço, comprovou que nenhuma alteração havia ocorrido no patrimônio líquido da controlada Y e que a cotação do câmbio no dia era de R$ 1,60 por dólar.
Considerando exclusivamente as informações recebidas, a controladora OPS deve reconhecer a ocorrência da variação cambial, como segue:
Ano: 2012
Banca:
CESGRANRIO
Órgão:
Transpetro
Prova:
CESGRANRIO - 2012 - Transpetro - Contador Júnior |
Q257661
Contabilidade Geral
Texto associado
A companhia RO publicou as seguintes demonstrações contábeis:

Considerando-se exclusivamente as peças contábeis apresentadas e a boa técnica de elaboração da Demonstração dos Fluxos de Caixa pelo método direto, o valor pago aos fornecedores, em reais, foi
Ano: 2012
Banca:
CESGRANRIO
Órgão:
Transpetro
Prova:
CESGRANRIO - 2012 - Transpetro - Técnico de Administração e Controle Júnior |
Q257660
Contabilidade Geral
O orçamento é uma ferramenta que apoia os gestores em suas funções de planejamento e controle. Pode ser utilizado como um nível de referência que permite aos gestores comparar o desempenho real com o desempenho estimado ou desejado. O orçamento mestre pode ser dividido em orçamento operacional e orçamento financeiro.
O componente que faz parte do orçamento financeiro é o orçamento de
O componente que faz parte do orçamento financeiro é o orçamento de
Ano: 2012
Banca:
CESGRANRIO
Órgão:
Transpetro
Prova:
CESGRANRIO - 2012 - Transpetro - Contador Júnior |
Q257658
Contabilidade Geral
Texto associado
A companhia RO publicou as seguintes demonstrações contábeis:
Considerando-se exclusivamente as peças contábeis apresentadas e a boa técnica de elaboração da Demonstração dos Fluxos de Caixa pelo método indireto, as atividades de investimento apresentaram um caixa líquido
Ano: 2012
Banca:
CESGRANRIO
Órgão:
Transpetro
Prova:
CESGRANRIO - 2012 - Transpetro - Contador Júnior |
Q257656
Contabilidade Geral
No encerramento do exercício de social de 2011, antes da elaboração do Balanço, a sociedade anônima M informou o seguinte:
• Patrimônio Líquido em 31/12/2010: Capital Social = 20.000,00; Prejuízo Acumulado = 10.000,00.
• Lucro Líquido do exercício/2011, apurado na demonstração do resultado do exercício = 50.000,00.
• O estatuto da companhia é omisso quanto aos dividendos.
• A administração da companhia elaborou um orçamento de capital, previamente aprovado pela assembleia geral, para a retenção do Lucro Líquido, em valor exatamente igual ao lucro não distribuído para posterior deliberação da assembleia geral ordinária sobre a aprovação do Balanço do exercício/2011.
Considerando-se exclusivamente as informações recebidas, a boa técnica contábil e as determinações da legislação societária sobre a distribuição do resultado, o valor do Patrimônio Líquido, evidenciado no Balanço Patrimonial de 31/12/2011, após a contabilização da distribuição do resultado, em reais, é
Ano: 2012
Banca:
CESGRANRIO
Órgão:
Transpetro
Prova:
CESGRANRIO - 2012 - Transpetro - Contador Júnior |
Q257647
Contabilidade Geral
A companhia comercial A apresentou as seguintes informações em 31 de dezembro de 2011:
Despesas Administrativas 100.000,00
Despesas de Venda 60.000,00
Despesas Financeiras 80.000,00
Ganho na Avaliação de Bens Disponíveis para Venda 40.000,00
Lucro Bruto 300.000,00
Receitas Financeiras 50.000,00
Tributos sobre a Avaliação dos Bens Disponíveis para Venda 6.000,00
Considerando exclusivamente as informações recebidas, o Resultado do Exercício antes do Imposto de Renda da companhia em 31 de dezembro de 2011, em reais, é
Ano: 2012
Banca:
CESGRANRIO
Órgão:
Transpetro
Prova:
CESGRANRIO - 2012 - Transpetro - Contador Júnior |
Q257645
Contabilidade Geral
O CPC 26 do Comitê de Pronunciamentos Contábeis, aprovado pela Deliberação CVM no 595, de 15/09/2009, alterada pela Deliberação CVM no 624, de 28/01/2011, e revogada pela Deliberação CVM no 676, de 13/12/2011, que o renomeou para CPC 26(R1) e o torna obrigatório para as companhias de capital aberto, estabelece que essas entidades devem apresentar a demonstração das mutações do patrimônio líquido, a qual deve incluir as seguintes informações:
Ano: 2012
Banca:
CESGRANRIO
Órgão:
Transpetro
Prova:
CESGRANRIO - 2012 - Transpetro - Contador Júnior |
Q257642
Contabilidade Geral
A companhia D S/A que comercializa produtos eletroeletrônicos, antes de elaborar o Balanço Patrimonial, levantou o seguinte balancete de verificação:
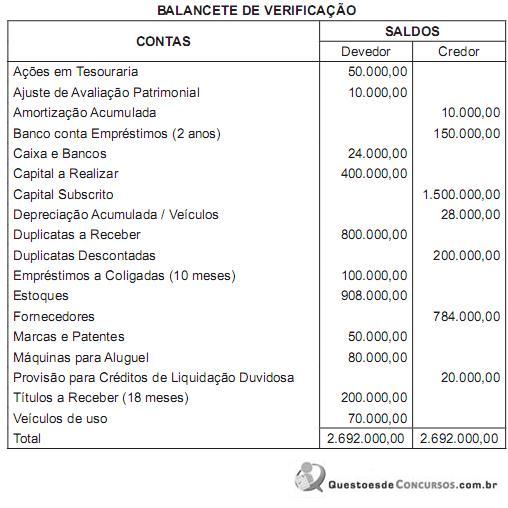
Obs: As informações entre parênteses indicam o prazo para o vencimento final das respectivas contas.
Considerando o Balanço Patrimonial da companhia D, elaborado exclusivamente com as informações do balancete de verificação apresentado, o Patrimônio Líquido nele apresentado, em reais, é
Obs: As informações entre parênteses indicam o prazo para o vencimento final das respectivas contas.
Considerando o Balanço Patrimonial da companhia D, elaborado exclusivamente com as informações do balancete de verificação apresentado, o Patrimônio Líquido nele apresentado, em reais, é
Ano: 2012
Banca:
CESGRANRIO
Órgão:
Transpetro
Prova:
CESGRANRIO - 2012 - Transpetro - Contador Júnior |
Q257640
Contabilidade Geral
A companhia D S/A que comercializa produtos eletroeletrônicos, antes de elaborar o Balanço Patrimonial, levantou o seguinte balancete de verificação:
Obs: As informações entre parênteses indicam o prazo para o vencimento final das respectivas contas.
Considerando o Balanço Patrimonial, elaborado exclusivamente com os dados informados no balancete de verificação, o total das contas evidenciadas no Ativo não Circulante desse balanço da companhia D, em reais, é
Ano: 2012
Banca:
CESGRANRIO
Órgão:
Transpetro
Prova:
CESGRANRIO - 2012 - Transpetro - Contador Júnior |
Q257638
Contabilidade Geral
A companhia D S/A que comercializa produtos eletroeletrônicos, antes de elaborar o Balanço Patrimonial, levantou o seguinte
balancete de verificação:
Obs: As informações entre parênteses indicam o prazo para o vencimento final das respectivas contas.
Elaborado o Balanço Patrimonial, exclusivamente com as informações do balancete de verificação, apresentadas pela companhia D, o total do Imobilizado, evidenciado nesse balancete, em reais, é
Obs: As informações entre parênteses indicam o prazo para o vencimento final das respectivas contas.
Elaborado o Balanço Patrimonial, exclusivamente com as informações do balancete de verificação, apresentadas pela companhia D, o total do Imobilizado, evidenciado nesse balancete, em reais, é

 Conheça nossos planos