Questões de Concurso Sobre contabilidade geral
Foram encontradas 37.413 questões


Ano: 2012
Banca:
ESAF
Órgão:
Receita Federal
Prova:
ESAF - 2012 - Receita Federal - Auditor Fiscal da Receita Federal - Prova 3 - Gabarito 1 |
Q264287
Contabilidade Geral
Dos registros da Cia. Galáctica, relativos à operação de alienação de Investimentos, foram extraídos os seguintes dados:
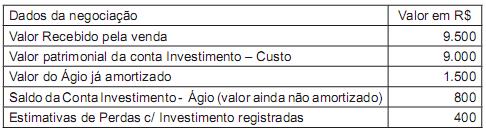
Com base nos dados fornecidos, pode-se afirmar que esse evento gerou
Com base nos dados fornecidos, pode-se afirmar que esse evento gerou
Ano: 2012
Banca:
ESAF
Órgão:
Receita Federal
Prova:
ESAF - 2012 - Receita Federal - Auditor Fiscal da Receita Federal - Prova 3 - Gabarito 1 |
Q264286
Contabilidade Geral
O balancete de verificação evidencia
Ano: 2012
Banca:
ESAF
Órgão:
Receita Federal
Prova:
ESAF - 2012 - Receita Federal - Auditor Fiscal da Receita Federal - Prova 3 - Gabarito 1 |
Q264285
Contabilidade Geral
A empresa Valorização S.A. tem como estratégia a compra de suas próprias ações para aumentar a liquidez de seus papéis no mercado e aproveitar a vantagem da diferença entre o valor patrimonial e o valor de mercado. O resultado obtido, quando da venda dessas ações em tesouraria, pela empresa Valorização S.A., deve ser contabilizado como
Ano: 2012
Banca:
ESAF
Órgão:
Receita Federal
Prova:
ESAF - 2012 - Receita Federal - Auditor Fiscal da Receita Federal - Prova 3 - Gabarito 1 |
Q264284
Contabilidade Geral
Os bens adquiridos e mantidos pela empresa, sem a produção de renda e destinados ao uso futuro para expansão das atividades da empresa, são classificados no balanço como
Ano: 2012
Banca:
ESAF
Órgão:
Receita Federal
Prova:
ESAF - 2012 - Receita Federal - Auditor Fiscal da Receita Federal - Prova 3 - Gabarito 1 |
Q264282
Contabilidade Geral
Na identificação e determinação de erro contábil de períodos anteriores, devem ser consideradas as omissões e incorreções nas demonstrações contábeis da entidade de um ou mais períodos anteriores que
Ano: 2012
Banca:
ESAF
Órgão:
Receita Federal
Prova:
ESAF - 2012 - Receita Federal - Auditor Fiscal da Receita Federal - Prova 3 - Gabarito 1 |
Q264279
Contabilidade Geral
A Empresa Controladora S.A., companhia de capital aberto, apura um resultado negativo de equivalência patrimonial que ultrapassa o valor total de seu investimento na Empresa Adquirida S.A. em R$ 400.000,00. A Empresa Controladora S.A. não pode deixar de aplicar recursos na investida, uma vez que ela é a única fornecedora de matéria-prima estratégica para seu negócio. Dessa forma, deve a investidora registrar o valor da equivalência
Ano: 2012
Banca:
ESAF
Órgão:
Receita Federal
Prova:
ESAF - 2012 - Receita Federal - Auditor Fiscal da Receita Federal - Prova 3 - Gabarito 1 |
Q264276
Contabilidade Geral
Entre as características qualitativas de melhoria, a comparabilidade está entre as que os analistas de demonstrações contábeis mais buscam. Dessa forma, pode-se definir pela estrutura conceitual contábil que comparabilidade é a característica que
Ano: 2012
Banca:
ESAF
Órgão:
Receita Federal
Prova:
ESAF - 2012 - Receita Federal - Analista Tributário da Receita Federal - Prova 2 - Área Geral |
Q264275
Contabilidade Geral
Analise os itens a seguir, classificando-os como verdadeiros (V) ou falsos (F). Em seguida, escolha a opção adequada às suas respostas.
I. Compete ao Ministro de Estado da Fazenda autorizar a destinação de mercadorias abandonadas, entregues à Fazenda Nacional ou objeto de pena de perdimento.
II. A destinação das mercadorias a que se refere o art. 28 do Decreto-Lei n. 1.455, de 7 de abril de 1976, será feita das seguintes formas: alienação; incorporação ao patrimônio de órgão da administração pública; destruição; ou inutilização.
III. O produto da alienação de que trata a alínea a do inciso I do caput do art. 28 do Decreto-Lei n. 1.455, de 7 de abril de 1976, terá a seguinte destinação: sessenta por cento ao Fundo Especial de Desenvolvimento e Aperfeiçoamento das Atividades de Fiscalização (Fundaf), instituído pelo Decreto-Lei n. 1.437, de 17 de dezembro de 1975; e quarenta por cento à seguridade social.
IV. Compete ao Presidente da República dispor sobre outras formas de destinação de mercadorias.
Ano: 2012
Banca:
ESAF
Órgão:
Receita Federal
Provas:
ESAF - 2012 - Receita Federal - Analista Tributário da Receita Federal - Prova 2 - Área Informática
|
ESAF - 2012 - Receita Federal - Analista Tributário da Receita Federal - Prova 2 - Área Geral |
Q264134
Contabilidade Geral
A S.A. Sociedade Abraços, no exercício de 2011, evidência um prejuízo contábil e fiscal de R$ 4.300,00; uma provisão para imposto de renda de R$ 5.000,00; e um resultado positivo do exercício antes do imposto de renda e da contribuição social sobre o lucro e das participações no valor de R$ 35.000,00.
Deste resultado a empresa deverá destinar R$ 3.000,00 para participação estatutária de empregados; R$ 2.700,00 para participação estatutária de administradores; R$ 2.000,00 para reserva estatutária; além da reserva legal de R$ 1.000,00.
Após a contabilização correta desses procedimentos, pode-se dizer que o encerramento da conta de resultado do exercício foi feito com um lançamento a débito no valor de
Ano: 2012
Banca:
ESAF
Órgão:
Receita Federal
Provas:
ESAF - 2012 - Receita Federal - Analista Tributário da Receita Federal - Prova 2 - Área Informática
|
ESAF - 2012 - Receita Federal - Analista Tributário da Receita Federal - Prova 2 - Área Geral |
Q264133
Contabilidade Geral
A firma Mobiliada S.A. possui móveis e utensílios adquiridos em dezembro de 2010 por R$ 40.000,00. Incorporados ao grupo imobilizado em janeiro de 2011, esses bens são depreciados com valor residual de 5%, considerando-se uma vida útil de 10 anos como é costumeiro.
No exercício de 2012, no balanço de 31 de dezembro, a empresa deverá apresentar esses móveis com valor contábil de
No exercício de 2012, no balanço de 31 de dezembro, a empresa deverá apresentar esses móveis com valor contábil de
Ano: 2012
Banca:
ESAF
Órgão:
Receita Federal
Provas:
ESAF - 2012 - Receita Federal - Analista Tributário da Receita Federal - Prova 2 - Área Informática
|
ESAF - 2012 - Receita Federal - Analista Tributário da Receita Federal - Prova 2 - Área Geral |
Q264132
Contabilidade Geral
Uma empresa, cujo livro Razão contém essas contas, apresentou os seguintes saldos para compor o balanço patrimonial em 31/12/2011.
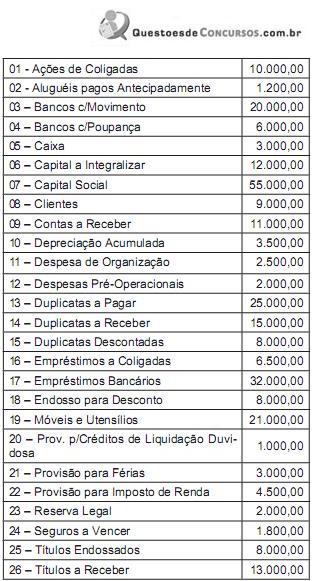
Ao elaborar o balanço patrimonial a empresa vai apresentar um Ativo Circulante no valor de
Ao elaborar o balanço patrimonial a empresa vai apresentar um Ativo Circulante no valor de
Ano: 2012
Banca:
ESAF
Órgão:
Receita Federal
Provas:
ESAF - 2012 - Receita Federal - Analista Tributário da Receita Federal - Prova 2 - Área Informática
|
ESAF - 2012 - Receita Federal - Analista Tributário da Receita Federal - Prova 2 - Área Geral |
Q264131
Contabilidade Geral
Assinale a opção correta.
Ano: 2012
Banca:
ESAF
Órgão:
Receita Federal
Provas:
ESAF - 2012 - Receita Federal - Analista Tributário da Receita Federal - Prova 2 - Área Informática
|
ESAF - 2012 - Receita Federal - Analista Tributário da Receita Federal - Prova 2 - Área Geral |
Q264130
Contabilidade Geral
A companhia Metalgrosso S.A. apresenta como extrato de seu Livro Razão, em 31.12.2011, a seguinte relação de contas e respectivos saldos:
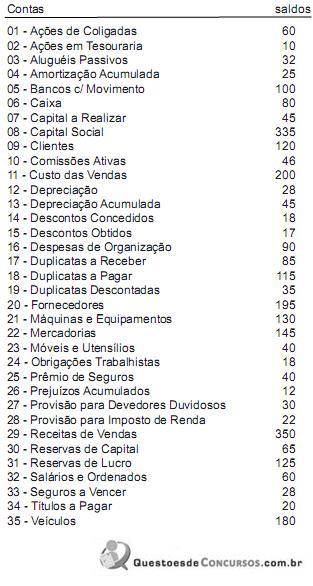
Elaborando um balancete de verificação com os saldos acima, certamente encontraremos saldos credores no montante de
Elaborando um balancete de verificação com os saldos acima, certamente encontraremos saldos credores no montante de
Ano: 2012
Banca:
ESAF
Órgão:
Receita Federal
Provas:
ESAF - 2012 - Receita Federal - Analista Tributário da Receita Federal - Prova 2 - Área Informática
|
ESAF - 2012 - Receita Federal - Analista Tributário da Receita Federal - Prova 2 - Área Geral |
Q264129
Contabilidade Geral
A empresa Merendaria Maria Ltda. realizou, no banco em que é correntista, uma operação de desconto de títulos com incidência de juros. O lançamento necessário para contabilizar essa operação no Diário da empresa deverá ser
Ano: 2012
Banca:
ESAF
Órgão:
Receita Federal
Provas:
ESAF - 2012 - Receita Federal - Analista Tributário da Receita Federal - Prova 2 - Área Informática
|
ESAF - 2012 - Receita Federal - Analista Tributário da Receita Federal - Prova 2 - Área Geral |
Q264128
Contabilidade Geral
A empresa Confiante Ltda. apresenta a seguinte movimentação com créditos a receber e clientes:
No balanço de 2010, em 31/12: tinha créditos a receber de R$ 2.800,00 e provisão para perdas prováveis de R$ 84,00.
Durante o exercício de 2011, contabilizou o recebimento de créditos R$ 980,00; a baixa por não recebimento R$ 120,00; a incorporação de novos créditos a receber R$ 1.700,00; o desconto de duplicatas no banco R$ 500,00.
Em 31/12/2011, para fins de balanço, deverá fazer um nova provisão para perdas prováveis, no montante de
Ano: 2012
Banca:
ESAF
Órgão:
Receita Federal
Provas:
ESAF - 2012 - Receita Federal - Analista Tributário da Receita Federal - Prova 2 - Área Informática
|
ESAF - 2012 - Receita Federal - Analista Tributário da Receita Federal - Prova 2 - Área Geral |
Q264127
Contabilidade Geral
A empresa Metalfino Ltda. não sofre tributação nas operações de compra e venda de mercadorias; só opera com transações extra-caixa; utiliza o método de controle permanente de estoques, com avaliação a preço médio ponderado.
Em 15 de outubro a empresa realizou a venda de 120 unidades ao preço unitário de 12 reais. As compras do mês foram: 150 unidades a 8 reais cada uma em 05/10 e 60 unidades a 11 reais, em 18/10.
Sabendo-se que em 30 de setembro desse ano já havia um estoque de mercadorias no valor de R$ 500,00 correspondentes a 100 unidades, pode-se afirmar que o custo das mercadorias vendidas em outubro foi de
Ano: 2012
Banca:
ESAF
Órgão:
Receita Federal
Provas:
ESAF - 2012 - Receita Federal - Analista Tributário da Receita Federal - Prova 2 - Área Informática
|
ESAF - 2012 - Receita Federal - Analista Tributário da Receita Federal - Prova 2 - Área Geral |
Q264126
Contabilidade Geral
Considere uma operação de compra de materiais para revender, constante de 300 unidades ao preço unitário de R$ 600,00, com incidência de ICMS a 12% e de IPI a 8%.
Se a operação for realizada a prazo, vai gerar uma dívida, com fornecedores, no valor de
Se a operação for realizada a prazo, vai gerar uma dívida, com fornecedores, no valor de
Ano: 2012
Banca:
ESAF
Órgão:
Receita Federal
Provas:
ESAF - 2012 - Receita Federal - Analista Tributário da Receita Federal - Prova 2 - Área Informática
|
ESAF - 2012 - Receita Federal - Analista Tributário da Receita Federal - Prova 2 - Área Geral |
Q264125
Contabilidade Geral
A firma Equacionada S.A. apurou o seu patrimônio em 2011, computando os saldos iniciais e a movimentação do exercício. Disto resultaram os valores abaixo listados:
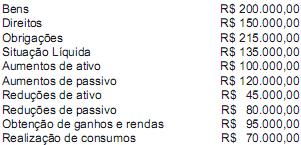
Considerando que todo o movimento contábil dessa entidade está expresso na equação acima, pode-se dizer que o item que a completa será um aumento de
Considerando que todo o movimento contábil dessa entidade está expresso na equação acima, pode-se dizer que o item que a completa será um aumento de
Q263485
Contabilidade Geral
Determinada empresa reconheceu, durante o ano de 2011, R$ 500.000,00 em vendas realizadas. Durante este ano, reconheceu, adicionalmente, os seguintes itens: abatimento sobre vendas de R$ 16.000,00; devoluções de vendas de R$ 10.000,00; custo das mercadorias vendidas de R$ 260.000,00; comissões sobre vendas de R$ 7.500,00; impostos sobre vendas de R$ 90.000,00 e estimativa para perdas com créditos de liquidação duvidosa de R$ 5.000,00. Com base nessas informações, a empresa apurou em 2011 uma receita líquida e um lucro bruto, respectivamente, de
Q263484
Contabilidade Geral
Considere os seguintes eventos:
I. Ágio na emissão de ações.
II. Variação cambial de investimentos no exterior.
III. Aquisição de ações de emissão da própria empresa.
IV. Doações recebidas, mas com restrições a serem cumpridas.
V. Pagamento de dividendos já propostos e aprovados pela empresa.
Os eventos que NÃO alteram o Patrimônio Líquido são:

 Conheça nossos planos