Questões de Concurso Sobre contabilidade geral
Foram encontradas 37.413 questões


Q283964
Contabilidade Geral
Em 10/02/2011, a Cia. Alfa adquiriu, pelo valor de R$ 150.000, 60% do total das ações do capital subscrito e integralizado da Cia. Beta, que nesta data possuía um patrimônio líquido igual a R$ 250.000. No final do exercício de 2011, a Cia. Beta apurou um lucro líquido de R$ 60.000. O seu estatuto especifica que 60% do lucro apurado deve ser distribuído como dividendos. Sabendo-se que a avaliação de investimento é pelo método da equivalência patrimonial, o valor da Participação em Outras Empresas no balanço da Cia. Alfa, em 31/12/2011, correspondeu a:
Q283963
Contabilidade Geral
O patrimônio líquido no balanço elaborado em 31/12/2010 da Cia. Comercial S/A apresentava a seguinte estrutura:
Capital Social......................... 1.000.000
Capital a Integralizar................. 200.000
Prejuízos Acumulados................ 50.000
Em 31/12/2011, por ocasião da apuração do resultado, o lucro após o IR/CSLL e antes das participações correspondia ao montante de R$ 200.000. No estatuto da companhia constavam as seguintes participações sobre o lucro:
Administradores............... 6%
Empregados................... ..10%
Partes Beneficiárias........... 5%
Com esses dados, pode-se firmar que os valores das participa- ções dos administradores e do lucro líquido do exercício foram, respectivamente, iguais a:
Q283962
Contabilidade Geral
Em 31/12/2011, o razão de contas da Cia. Alvorada apresentava, entre outras, as seguintes contas patrimoniais, com seus respectivos saldos:
Capital............................ R$ 150.000
Reserva Legal.................. R$ 27.000
Capital a Integralizar......... R$ 9.000
Na mesma data, a companhia apurou um lucro líquido no montante de R$ 30.000. Desse lucro apurado, a administração irá destinar, para constituição de uma reserva para contingência, o valor de R$ 4.500 e, para reserva estatutária, o valor de R$ 3.000.
Com base na legislação vigente e sabendo-se que o estatuto da companhia é omisso quanto à distribuição de dividendos, o valor da parcela mínima que deveria ter sido distribuída aos acionistas correspondeu a:
Q283961
Contabilidade Geral
A Companhia Planaltina S.A. realizou, no exercício social de 2011, as seguintes operações:
Pagamento de salários................................................... 2.800
Integralização de capital em dinheiro......................... .10.000
Venda de mercadorias à vista...................................... 21.000
Venda de mercadorias a prazo..................................... 10.000
Aquisição à vista de móveis e utensílios....................... 5.000
Empréstimo efetuado em banco.................................. 10.000
Pagamento de impostos – IPTU ................................... 5.000
Aquisição à vista de investimento permanente............ 15.000
Pagamento de despesas gerais...................................... 8.500
Compra a prazo de matéria-prima................................ 6.000
Amortização de financiamentos obtidos...................... 7.000
Pagamento a fornecedores............................................ 8.000
Alienação de bônus de subscrição................................ 5.000
Venda à vista de bens fixos........................................... 8.000
Com esses dados, pode-se afirmar que, em 31/12/2011, na elaboração do DFC, o fluxo líquido de caixa, referente às atividades operacionais, foi igual a:
Q283960
Contabilidade Geral
Numa determinada data, o contador de uma empresa comercial, revendedora de mercadorias, realizou o seguinte lançamento no livro Diário:
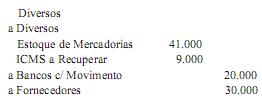
Essa partida no Diário caracteriza:
Essa partida no Diário caracteriza:
Q283959
Contabilidade Geral
No mês de março de 2011, a Empresa Comercial Ltda. realizou as seguintes operações com mercadorias:
• dia 5: aquisição de 50 unidades a R$ 10 cada uma;
• dia 15: aquisição de 50 unidades a R$ 20 cada uma;
• dia 8: venda de 50 unidades ao preço unitário de R$ 15;
• dia 31: venda de 50 unidades a R$ 30 cada uma.
Sabendo-se que o estoque no início do mês era de 50 unidades a R$ 8 cada e que o ICMS incidente nas operações era de 10%, o valor do estoque final, pelo critério de avaliação do custo médio ponderado, foi igual a:
Q283958
Contabilidade Geral
No final do exercício de 2011, o patrimônio da Empresa Comercial ABC Ltda. estava representado pelas seguintes contas e seus respectivos saldos (valores em R$):
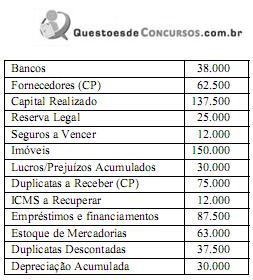
Sabendo-se que os empréstimos só serão liquidados em setembro de 2013, e com base na análise dos dados informados, pode-se concluir que:
Sabendo-se que os empréstimos só serão liquidados em setembro de 2013, e com base na análise dos dados informados, pode-se concluir que:
Ano: 2012
Banca:
CEPERJ
Órgão:
SEEDUC-RJ
Prova:
CEPERJ - 2012 - SEDUC-RJ - Diretor de Unidade Escolar |
Q283624
Contabilidade Geral
onsiderando três tipos populares de orçamento, relacione a coluna da esquerda com a coluna da direita.
1- Receita ( ) Prevê quanto dinheiro uma organização terá disponível e quanto precisará para fazer face às depesas.
2- Despesa ( ) Prevê vendas futuras. É determinada pela multiplicação do volume estimado de vendas pelo preço das vendas.
3- Caixa ( ) Lista as atividades básicas empreendidas por uma unidade e destina um valor monetário para cada uma.
Ano: 2012
Banca:
CESGRANRIO
Órgão:
LIQUIGÁS
Prova:
CESGRANRIO - 2012 - LIQUIGAS - Assistente Administrativo |
Q282170
Contabilidade Geral
Além de controlar e planejar as partes financeira e operacional e de melhorar o rendimento dos lucros da empresa, o orçamento também tem valor fundamental nas tomadas de decisões. Dividido em ramificações distintas, está diretamente ligado aos objetivos em longo prazo e às metas em curto prazo que as organizações pretendem atingir.
Com o objetivo de definir as quantidades a serem fabricadas para atender às necessidades de vendas e à política de estoques de produtos acabados, deve-se adotar o orçamento de
Com o objetivo de definir as quantidades a serem fabricadas para atender às necessidades de vendas e à política de estoques de produtos acabados, deve-se adotar o orçamento de
Q280377
Contabilidade Geral
Texto associado
De acordo com a Lei no 6.404/76, pode-se afirmar:
No Ativo, as contas devem estar dispostas em ordem decrescente de grau de exigibilidade dos elementos nela registrados.
Q280376
Contabilidade Geral
Texto associado
De acordo com a Lei no 6.404/76, pode-se afirmar:
No Passivo, as contas devem estar dispostas em ordem decrescente de grau de liquidez dos elementos nela registrados.
Q280375
Contabilidade Geral
Texto associado
Responda:
C, se a proposiçao é certa;
E, se a proposição é errada.
C, se a proposiçao é certa;
E, se a proposição é errada.
Obrigações resultantes de financiamentos obtidos junto a pessoas físicas e outras empresas que não sejam instituições financeiras são registradas na conta Títulos a pagar.
Q280374
Contabilidade Geral
Texto associado
Responda:
C, se a proposiçao é certa;
E, se a proposição é errada.
C, se a proposiçao é certa;
E, se a proposição é errada.
Os investimentos relevantes em sociedades controladas e em sociedades coligadas serão avaliados pelo valor do patrimônio líquido das investidas.
Q280373
Contabilidade Geral
Texto associado
Responda:
C, se a proposiçao é certa;
E, se a proposição é errada.
C, se a proposiçao é certa;
E, se a proposição é errada.
Terrenos adquiridos para futuras instalações serão classificados como investimentos no Balanço Patrimonial.
Q280372
Contabilidade Geral
Texto associado
Responda:
C, se a proposiçao é certa;
E, se a proposição é errada.
C, se a proposiçao é certa;
E, se a proposição é errada.
A Lei no 6.404/76, em seu artigo 177, observa que as empresas devem seguir métodos ou critérios contábeis uniformes, ao longo do tempo, mas isso não impede que alterações sejam feitas.
Q280371
Contabilidade Geral
Texto associado
Responda:
C, se a proposiçao é certa;
E, se a proposição é errada.
C, se a proposiçao é certa;
E, se a proposição é errada.
Os atos e fatos relevantes devem ser informados aos diversos interessados em jornais de grande circulação e na rede mundial de computadores — internet.
Q280370
Contabilidade Geral
Texto associado
Responda:
C, se a proposiçao é certa;
E, se a proposição é errada.
C, se a proposiçao é certa;
E, se a proposição é errada.
A indicação do saldo devedor de fornecedores deverá figurar no ativo, assim como a do saldo credor deverá figurar no passivo.
Q280369
Contabilidade Geral
Texto associado
Responda:
C, se a proposiçao é certa;
E, se a proposição é errada.
C, se a proposiçao é certa;
E, se a proposição é errada.
Os saldos de contas correntes devem figurar no Ativo, se forem devedoras, e no Passivo, se forem credoras.
Q280368
Contabilidade Geral
Texto associado
Responda:
C, se a proposiçao é certa;
E, se a proposição é errada.
C, se a proposiçao é certa;
E, se a proposição é errada.
Quando o saldo de um banco estiver credor, deve figurar como se fosse empréstimo a pagar, como conta de passivo.
Q280367
Contabilidade Geral
Texto associado
Responda:
C, se a proposiçao é certa;
E, se a proposição é errada.
C, se a proposiçao é certa;
E, se a proposição é errada.
Em relação ao Passivo Contingente, pode-se afirmar que, se a possibilidade de saída de um recurso for remota, não se faz necessário divulgar notas explicativas.

 Conheça nossos planos