Questões de Concurso Sobre contabilidade geral
Foram encontradas 37.401 questões


Q394678
Contabilidade Geral
Acerca dos aspectos contábeis e orçamentários relativos ao suprimento de fundos e dos requisitos para utilização do Cartão de Pagamento do Governo Federal (CPGF), julgue os próximos itens.
Na sistemática de saques, a liquidação da despesa deve ser efetuada após o lançamento do referido limite para utilização no CPGF.
Na sistemática de saques, a liquidação da despesa deve ser efetuada após o lançamento do referido limite para utilização no CPGF.
Q394677
Contabilidade Geral
Acerca dos aspectos contábeis e orçamentários relativos ao suprimento de fundos e dos requisitos para utilização do Cartão de Pagamento do Governo Federal (CPGF), julgue os próximos itens.
Somente com a previsão de recursos financeiros que assegurem o pagamento da fatura no seu vencimento é que a unidade gestora poderá realizar despesas com o CPGF.
Somente com a previsão de recursos financeiros que assegurem o pagamento da fatura no seu vencimento é que a unidade gestora poderá realizar despesas com o CPGF.
Q394644
Contabilidade Geral
A respeito do custo e controle dos estoques de mercadorias e dos impostos a eles relacionados, julgue os próximos itens.
Em qualquer modalidade de empreendimento comercial, o imposto sobre produtos industrializados compõe o custo do estoque de mercadorias, ao passo que o imposto sobre circulação de mercadorias e serviços, por ser recuperável, não pode ser estocado.
Em qualquer modalidade de empreendimento comercial, o imposto sobre produtos industrializados compõe o custo do estoque de mercadorias, ao passo que o imposto sobre circulação de mercadorias e serviços, por ser recuperável, não pode ser estocado.
Q394643
Contabilidade Geral
A respeito do custo e controle dos estoques de mercadorias e dos impostos a eles relacionados, julgue os próximos itens.
O valor do imposto sobre circulação de mercadorias e serviços sobre compras, em empresas comerciais, deve ser contabilizado a débito de conta específica de ICMS a recuperar e, na venda, a crédito de ICMS a recolher, admitida a compensação.
O valor do imposto sobre circulação de mercadorias e serviços sobre compras, em empresas comerciais, deve ser contabilizado a débito de conta específica de ICMS a recuperar e, na venda, a crédito de ICMS a recolher, admitida a compensação.
Q394642
Contabilidade Geral
A respeito do custo e controle dos estoques de mercadorias e dos impostos a eles relacionados, julgue os próximos itens.
Em empresas que adotam o sistema de inventário periódico, o controle de estoques realizado pelo método da média ponderada móvel é mais simples que o realizado pelo método do PEPS.
Em empresas que adotam o sistema de inventário periódico, o controle de estoques realizado pelo método da média ponderada móvel é mais simples que o realizado pelo método do PEPS.
Q394641
Contabilidade Geral
Julgue os itens a seguir, relativos aos procedimentos contábeis adotados em processos de combinação de negócios — fusão, cisão e incorporação — e de consolidação de demonstrações contábeis.
Uma sociedade de capital aberto poderá ser incorporada por uma sociedade de capital fechado.
Uma sociedade de capital aberto poderá ser incorporada por uma sociedade de capital fechado.
Q394640
Contabilidade Geral
Julgue os itens a seguir, relativos aos procedimentos contábeis adotados em processos de combinação de negócios — fusão, cisão e incorporação — e de consolidação de demonstrações contábeis.
Na demonstração de resultado do exercício consolidada, a participação dos acionistas controladores no lucro do exercício deve ser evidenciada.
Na demonstração de resultado do exercício consolidada, a participação dos acionistas controladores no lucro do exercício deve ser evidenciada.
Q394639
Contabilidade Geral
Acerca das demonstrações contábeis, julgue os itens que seguem de acordo com a normatização pertinente.
As sociedades por ações de capital aberto deverão iniciar sua demonstração do resultado do exercício pela receita bruta.
As sociedades por ações de capital aberto deverão iniciar sua demonstração do resultado do exercício pela receita bruta.
Q394638
Contabilidade Geral
Acerca das demonstrações contábeis, julgue os itens que seguem de acordo com a normatização pertinente.
A demonstração dos fluxos de caixa, que expressa as alterações ocorridas, durante o exercício, no saldo de caixa e equivalentes de caixa, deve ser segregada em até três fluxos: o das operações, o dos financiamentos e o dos investimentos, sempre que existirem.
A demonstração dos fluxos de caixa, que expressa as alterações ocorridas, durante o exercício, no saldo de caixa e equivalentes de caixa, deve ser segregada em até três fluxos: o das operações, o dos financiamentos e o dos investimentos, sempre que existirem.
Q394637
Contabilidade Geral
Acerca das demonstrações contábeis, julgue os itens que seguem de acordo com a normatização pertinente.
No balanço patrimonial, todos os saldos credores e devedores que as empresas tiverem direito de compensar deverão ser apresentados pelos valores líquidos dessa compensação.
No balanço patrimonial, todos os saldos credores e devedores que as empresas tiverem direito de compensar deverão ser apresentados pelos valores líquidos dessa compensação.
Q394636
Contabilidade Geral
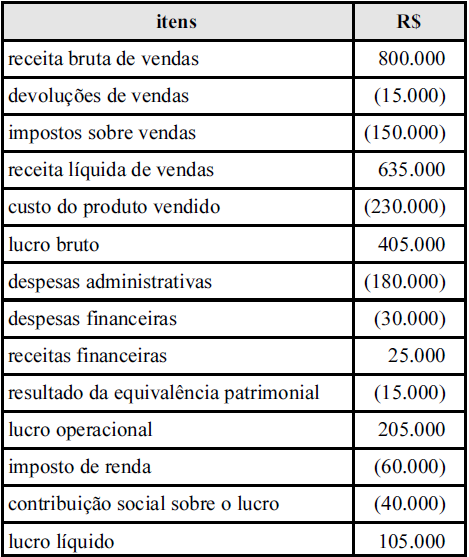
Com base nas informações da tabela acima, que apresenta a demonstração do resultado do exercício da empresa hipotética Alfa, e considerando a legislação em vigor sobre a elaboração da demonstração do valor adicionado, julgue os itens subsequentes.
O valor distribuído ao governo foi superior a R$ 230.000.
O valor distribuído ao governo foi superior a R$ 230.000.
Q394635
Contabilidade Geral
Com base nas informações da tabela acima, que apresenta a demonstração do resultado do exercício da empresa hipotética Alfa, e considerando a legislação em vigor sobre a elaboração da demonstração do valor adicionado, julgue os itens subsequentes.
Se o valor da depreciação, componente da despesa administrativa, soma R$ 30.000, então o valor adicionado líquido gerado pela empresa em tela será inferior a R$ 500.000.
Se o valor da depreciação, componente da despesa administrativa, soma R$ 30.000, então o valor adicionado líquido gerado pela empresa em tela será inferior a R$ 500.000.
Q394634
Contabilidade Geral
Com base nas informações da tabela acima, que apresenta a demonstração do resultado do exercício da empresa hipotética Alfa, e considerando a legislação em vigor sobre a elaboração da demonstração do valor adicionado, julgue os itens subsequentes.
O valor recebido pela empresa Alfa em transferência foi superior a R$ 9.000.
O valor recebido pela empresa Alfa em transferência foi superior a R$ 9.000.
Q394633
Contabilidade Geral
Com base nas informações da tabela acima, que apresenta a demonstração do resultado do exercício da empresa hipotética Alfa, e considerando a legislação em vigor sobre a elaboração da demonstração do valor adicionado, julgue os itens subsequentes.
Eventual prejuízo apurado em qualquer exercício integrará o item remuneração de capital próprio.
Eventual prejuízo apurado em qualquer exercício integrará o item remuneração de capital próprio.
Q394626
Contabilidade Geral
Julgue os itens que se seguem, relativos ao tratamento dos itens patrimoniais e resultados das empresas na contabilidade brasileira.
A adoção do procedimento de redução ao valor realizável e de ajuste a valor de mercado de ativos atende à necessidade de ajuste das demonstrações contábeis pelos efeitos inflacionários.
A adoção do procedimento de redução ao valor realizável e de ajuste a valor de mercado de ativos atende à necessidade de ajuste das demonstrações contábeis pelos efeitos inflacionários.
Q394625
Contabilidade Geral
Julgue os itens que se seguem, relativos ao tratamento dos itens patrimoniais e resultados das empresas na contabilidade brasileira.
A reserva legal tem por finalidade exclusiva assegurar a integridade do capital social e pode, ainda, ser utilizada para compensar prejuízos.
A reserva legal tem por finalidade exclusiva assegurar a integridade do capital social e pode, ainda, ser utilizada para compensar prejuízos.
Q394624
Contabilidade Geral
Julgue os itens que se seguem, relativos ao tratamento dos itens patrimoniais e resultados das empresas na contabilidade brasileira.
Bens intangíveis adquiridos em uma combinação de negócios e que possam ser tecnicamente identificados de modo confiável devem ser registrados pelo seu valor justo.
Bens intangíveis adquiridos em uma combinação de negócios e que possam ser tecnicamente identificados de modo confiável devem ser registrados pelo seu valor justo.
Q394618
Contabilidade Geral
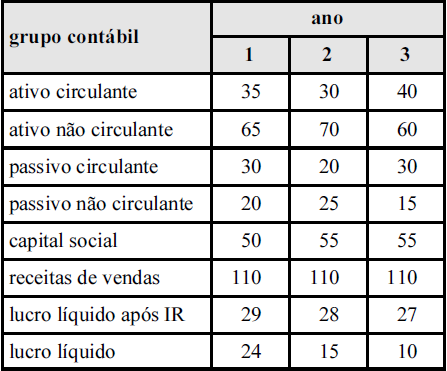
Considerando que a tabela acima apresenta informações da contabilidade da empresa hipotética Z, que o ativo financeiro e o passivo financeiro de cada ano dessa empresa representavam, cada um, 10% do total de valores circulantes, e que os três anos dessa tabela são consecutivos, sendo o ano 1 o mais recente e o ano 3 o mais antigo, julgue os itens subsequentes.
O capital circulante líquido da empresa Z manteve-se positivo ao longo de todo o período, mas apresentou comportamento decrescente quando comparado o ano 3 com o ano 1.
O capital circulante líquido da empresa Z manteve-se positivo ao longo de todo o período, mas apresentou comportamento decrescente quando comparado o ano 3 com o ano 1.
Q394615
Contabilidade Geral
Julgue os itens seguintes, relativos a conceitos básicos da contabilidade.
A reserva destinada ao registro do resultado da correção monetária do capital realizado, mas não capitalizado, e as reservas para contingência são exemplos de reservas de capital.
A reserva destinada ao registro do resultado da correção monetária do capital realizado, mas não capitalizado, e as reservas para contingência são exemplos de reservas de capital.
Q394614
Contabilidade Geral
Julgue os itens seguintes, relativos a conceitos básicos da contabilidade.
A retenção ou não de riscos significativos é que determina o tratamento contábil distinto dado a um desconto de duplicata em um banco e em uma empresa de factoring.
A retenção ou não de riscos significativos é que determina o tratamento contábil distinto dado a um desconto de duplicata em um banco e em uma empresa de factoring.

 Conheça nossos planos