Questões de Concurso Sobre contabilidade geral
Foram encontradas 37.366 questões


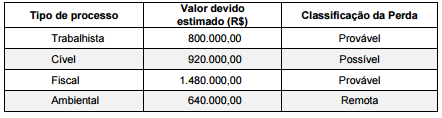
Com base nas informações constantes do quadro acima, o valor que deveria ter sido evidenciado no passivo no Balanço Patrimonial de 31/12/2015, relacionado com os processos citados, foi, em reais,
Julgue o item subsecutivo, relativo às contas integrantes das demonstrações das mutações do ativo líquido (DMAL).
O valor destinado à cobertura de despesas administrativas do
plano de gestão deverá ser contabilizado como dedução do
ativo líquido do início do período.
Julgue o item subsecutivo, relativo às contas integrantes das demonstrações das mutações do ativo líquido (DMAL).
As provisões matemáticas que compõem as DMAL
correspondem ao valor atual dos compromissos concedidos aos
assistidos pelo plano.

Tendo como referência essas informações, julgue o item que se segue.
As deduções ao patrimônio social inicial somaram mais de
60.000 UMs.
Tendo como referência essas informações, julgue o item que se segue.
Mais de 65.000 UMs foram adicionadas ao patrimônio social
inicial.
Tendo como referência essas informações, julgue o item que se segue.
Se, após a contabilização das contas apresentadas, o valor das
provisões matemáticas for positivo em 50.000 UMs, o saldo do
patrimônio social ao final do exercício será de 235.000 UMs.
As notas explicativas destinam-se a esclarecer os usuários acerca de
procedimentos adotados na elaboração das demonstrações
contábeis. A respeito das notas explicativas, julgue o item a seguir.
Além de emitir esclarecimentos em notas explicativas, a
entidade fechada de previdência complementar (EFPC) deverá
registrar, em documentos auxiliares, os ajustes e as eliminações
feitos no desenvolvimento das demonstrações contábeis
consolidadas.
As notas explicativas destinam-se a esclarecer os usuários acerca de
procedimentos adotados na elaboração das demonstrações
contábeis. A respeito das notas explicativas, julgue o item a seguir.
Na mensuração de ativos que não possuam cotação no mercado
ativo e estejam em fundos de investimentos exclusivos, a
entidade fechada de previdência complementar (EFPC) deverá
apresentar as premissas utilizadas de acordo com a avaliação
do profissional contador responsável pelas demonstrações
contábeis.
Nas notas explicativas, deve-se descrever a composição de contribuições em atraso, separadas por patrocinador e por plano, para conhecimento dos usuários da informação.
Julgue o item subsequente, que versa sobre procedimentos a serem observados pelas entidades fechadas de previdência complementar (EFPC) na apuração de resultados.
A fim de restabelecer o equilíbrio econômico-financeiro e
atuarial, as EFPC podem proceder à revisão de seus planos de
benefícios por meio da adequação de seus planos de custeio.
Na contabilização da depreciação das contas do ativo imobilizado para a elaboração do balanço patrimonial, a entidade deve considerar o valor contábil do bem, independentemente de sua vida útil remanescente.
Julgue o item subsequente, que versa sobre procedimentos a serem observados pelas entidades fechadas de previdência complementar (EFPC) na apuração de resultados.
O montante decorrente de resultado superavitário constituirá a
reserva de contingência, destinada à garantia dos benefícios
contratados.
Com relação a procedimentos contábeis e planificação das entidades fechadas de previdência complementar (EFPC), julgue o seguinte item.
Na planificação contábil das EFPC, os valores dos benefícios
a conceder são expressos no patrimônio social da entidade.

 Conheça nossos planos