Questões de Concurso Sobre contabilidade geral
Foram encontradas 37.336 questões


Abaixo são apresentados os dados contábeis de determinada empresa no ano de 2016.
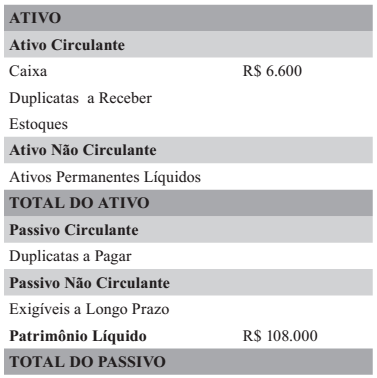
Os seguintes dados financeiros de 2016 também estão disponíveis:
• Considere o ano comercial (com 360 dias).
• As Vendas totalizaram R$ 216.000.
• O Índice do Giro do Ativo Total foi de 1,20.
• A Margem Bruta foi de 25%.
• O Giro Médio de Estoques foi de 6,0.
• O Índice de Liquidez Corrente foi 1,60.
• O Período Médio de Recebimento foi de 40 dias
Com base nos dados fornecidos acima é CORRETO afirma que:
Com base no saldo das contas da empresa Arroz Doce S/A, responda à questão.

Leia as seguintes afirmativas:
I) Duplicatas Descontadas é uma conta do rol do Passivo Circulante.
II) Empréstimos às Coligadas é uma conta do rol do Patrimônio Líquido.
III) Marcas é uma conta do rol do Ativo Permanente Intangível.
IV) Imóveis para Renda é uma conta do rol do Ativo Permanente Imobilizado.
V) Empréstimos a Diretores é uma conta do rol do Ativo Realizável a Longo Prazo.
Considerando Marion (2012), ao tratar do tema plano de contas, a alternativa CORRETA é:
Observe os seguintes elementos:
I) Local e data da ocorrência do fato
II) Conta a ser debitada
III) Conta a ser creditada
IV) Nome da empresa
V) Histórico
VI) Valor
VII) Observações
VIII) Lançador
Segundo Ribeiro (2013), a alternativa que elenca SOMENTE os elementos essenciais de um lançamento é:
Analise as seguintes afirmativas.
I) A correção dos erros de escrituração pode ser feita por meio de retificação de lançamento por contabilista habilitado.
II) A retificação de lançamento pode ser realizada por meio de estorno, lançamento de transferência e lançamento complementar.
III) Estorno é o lançamento feito erroneamente.
Considerando o que Ribeiro (2013) afirma ao tratar dos erros de escrituração e suas correções, a alternativa CORRETA é:
Observe as seguintes características:
I) Objetividade
II) Compreensibilidade
III) Confiabilidade
IV) Parcimônia
V) Relevância
VI) Discricionariedade
VII) Comparabilidade
Segundo Marion (2009), assinale a alternativa que elenca SOMENTE características qualitativas das Demonstrações Contábeis.

 Conheça nossos planos