Questões de Concurso Comentadas sobre contabilidade geral
Foram encontradas 4.966 questões


Em 31/12/2015, a Cia. WWW apresentava o seguinte balanço patrimonial:
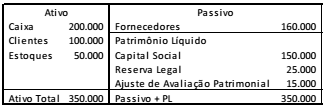
No ano de 2016, a sociedade empresária auferiu receitas e incorreu em despesas, gerando um lucro líquido de R$ 160.000.
Dado que a Cia. WWW distribuiu dividendos mínimos
obrigatórios de 25% do lucro líquido ajustado, assinale a opção
que indica o valor dos dividendos a pagar, em 31/12/2016.
Em 31/12/2016, o passivo da Cia. K apresentava a seguinte composição:
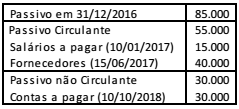
Na sociedade empresária, em 2017, aconteceram os seguintes fatos:
• Um funcionário entrou na justiça contra a empresa pedindo R$ 10.000 por horas extras não pagas. O caso deve ser julgado em março de 2018. Os advogados da empresa consideram as chances de perda possíveis.
• Um dos sócios da empresa concede um empréstimo para a própria empresa no valor de R$ 20.000, para pagamento em 05/06/2018.
• A despesa de salários de dezembro, a ser paga em 05/01/2018, é de R$ 18.000.
Além disso, todos os prazos de pagamento foram cumpridos pela empresa.
Assinale a opção que indica, em 31/12/2017, o valor do passivo
circulante da Cia. K.
Em 02/01/2017, a Cia. A possuía 50% das ações totais e votantes da Cia. B, exercendo controle compartilhado com a Cia. C. Na data, o patrimônio líquido da investida era de R$ 100.000.
Em 03/01/2017, a Cia. A comprou da Cia. C, à vista, o equivalente a 50% das ações totais e votantes remanescentes da Cia. B, pagando R$ 70.000 à vista.
Assinale a opção que indica o impacto da operação, se existente, na Demonstração do Resultado do Exercício da Cia. A.
A Cia. Um possui 80% de participação na Cia. Dois.
Em 31/12/2016, o Balanço Patrimonial das duas empresas eram os seguintes:
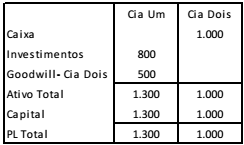
Em 2017, aconteceram os fatos a seguir.
• A Cia. Dois comprou 10 unidades de estoque, por R$ 100 cada, à vista.
• A Cia. Dois vendeu as 10 unidades para a Cia Um por R$ 120 cada, a prazo.
• A Cia. Um vendeu 8 unidades de estoque para terceiros, por R$ 150 cada, à vista.
Com base nas informações acima, assinale a opção que indica o
valor do Patrimônio Líquido Consolidado da Cia. Um, em
31/12/2017.
A Cia. Dado apresentava o seguinte balanço patrimonial, em 31/12/2016.
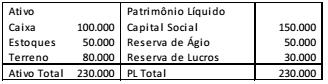
Em 2017, aconteceram os fatos a seguir.
• Em 01/01, a empresa aplicou R$ 30.000 em uma aplicação financeira de longo prazo com rendimento de 2% ao ano;
• A empresa vendeu o terreno por R$ 70.000;
• A empresa reconheceu receita de serviços no valor de R$ 300.000 para recebimento em 2018. A empresa considera perdas estimadas com crédito de liquidação duvidosa de 3%.
• A empresa reconheceu e pagou despesas de aluguel no valor de R$ 12.000;
• A empresa reconheceu e pagou despesas de salários no valor de R$ 30.000, sendo que R$ 20.000 para empregados próprios e R$ 10.000 para terceirizados;
• A empresa reconheceu e pagou imposto sobre a renda de 34%;
• A empresa reconheceu e pagou dividendos de 25% sobre o resultado de 2017 e dos anos anteriores, que não haviam sido reconhecidos.
Sobre a divisão do valor adicionado, a distribuir em 31/12/2017,
assinale a afirmativa correta.
Em 31/12/2016, a Cia. X apresentava os seguintes ativos em seu balanço patrimonial:
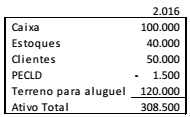
Na data, o estoque era composto por 100 unidades do produto P, sendo que cada unidade era vendida por R$ 450. Além disso, o terreno era avaliado ao valor justo, enquanto seu custo era de R$ 100.000.
Na elaboração do balanço patrimonial da Cia X, em 31/12/2017, verificou-se que
• a conta-caixa não havia considerado uma receita à vista em 2016 no valor de R$ 25.000;
• o produto P estava sendo vendido por R$ 380;
• a previsão para as perdas estimadas em créditos de liquidação duvidosa era de 5%;
• o valor justo do terreno era de R$ 130.000;
• o terreno passou a ser avaliado ao custo.
Assinale a opção que indica o valor do ativo total em 31/12/2017,
em comparação ao de 31/12/2016, de acordo com o
Pronunciamento Técnico CPC 23 - Políticas Contábeis, Mudança
de Estimativa e Retificação de Erro.
A Cia Beta apresentava os seguintes saldos em seu balanço patrimonial de 31/12/2015: Caixa: R$ 200.000 e Capital Social: R$ 200.000.
Em 01/01/2016 a sociedade empresária comprou um veículo por R$ 40.000 à vista. A vida útil estimada é de dez anos e a sociedade empresária não considerava valor residual. A depreciação do veículo para fins fiscais é de cinco anos.
Ainda no ano de 2016, ela auferiu receitas de serviços no valor de R$ 100.000. Os custos dos serviços prestados foram de R$ 120.000. A sociedade empresária apresentava fortes perspectivas de lucros nos anos seguintes.
No ano de 2017, ela auferiu Receitas de Serviços no valor de R$ 150.000. Já os custos dos serviços prestados foram de R$ 130.000.
Em 31/12/2017, o imposto sobre a renda corrente e o imposto sobre a renda diferido da sociedade empresária, de acordo com o Pronunciamento Técnico CPC 32, Tributos sobre o Lucro, considerando a alíquota de imposto sobre a renda e a contribuição social fixa de 34%, são, respectivamente,
Na última versão do Pronunciamento Técnico CPC00 - Estrutura Conceitual para Elaboração e Divulgação de Relatório Contábil-Financeiro, a característica “essência sobre a forma” foi formalmente retirada da condição de componente separado da representação fidedigna.
Assinale a opção que indica o motivo porque a “essência sobre a forma” foi retirada.
A tabela a seguir apresenta informações, com valores em reais, extraídas da contabilidade do exercício de 20XX de uma empresa.
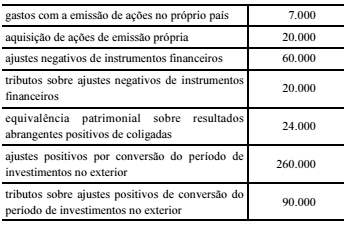
De acordo com os dados da tabela, e considerando que, no
exercício de 20XX, a referida empresa apurou lucro líquido de
R$ 120.000, então o valor, em reais, apurado pela empresa a título
de outros resultados abrangentes no período foi de
A seguir, a tabela I apresenta, em reais, as variações entre os dois últimos exercícios, verificadas por uma empresa em suas demonstrações contábeis; e a tabela II apresenta, em reais, a composição da demonstração dos lucros ou prejuízos acumulados do exercício mais recente da referida empresa.
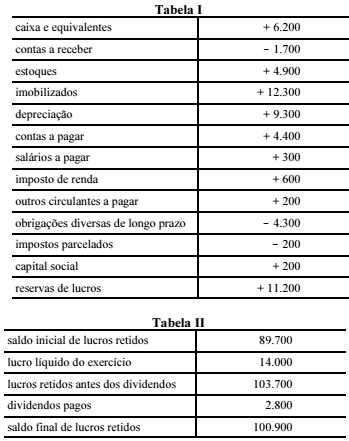
Conforme os dados das tabelas I e II, o total, em reais, das fontes de
caixa a ser considerado para o exercício mais recente foi de
Determinada entidade governamental apresentou as seguintes despesas em um determinado período:
Assinale a alternativa que classifica corretamente as contas apresentadas.
Considerando-se o Balanço abaixo da Cia. Prestadora de Serviços Ágil Ltda.:
Qual o valor do capital total à disposição da empresa, o seu disponível imediato e o seu exigível, respectivamente?
A empresa Fácil Ltda., apresentou em 31/12/X0 os saldos das seguintes contas contábeis:
Nesse caso, qual é o lucro bruto dessa empresa em 31/12/X0?
Os saldos das contas de determinada empresa apresentava, em 31/12/2016, os seguintes valores:
Nesse caso, o valor da receita líquida de vendas de mercadorias, é de
O vocábulo “finanças” pode ser entendido como o estudo da circulação do dinheiro entre os particulares, as empresas ou o Estado. É um ramo da economia que se dedica a avaliar como são obtidos e geridos os fundos. O vocábulo é empregado também como a gestão do dinheiro ou, ainda, os recursos financeiros e econômicos de um país. Temos as finanças pessoais que se referem ao dinheiro que o indivíduo precisa para se manter. Já as finanças corporativas compreendem as formas que têm as empresas para criar valor por meio do uso de recursos financeiros. Finalmente, as finanças públicas estão relacionadas com a política fiscal de um Estado. Como se vê, o termo “finanças” é empregado sob múltiplos aspectos, ligados ao fim a que se destina. Algumas noções são fundamentais para administrar as finanças: renda, riqueza, custos fixos e custos variáveis, despesas, juros, taxa de juros, investimento, lucro, prejuízo, margem de contribuição, ponto de equilíbrio, fluxo de caixa, capitalização, financiamento, empréstimo, capital, montante, tempo, desconto etc.
Se um automóvel tem seu uso restrito para a prestação de serviços, destinado para levar funcionários ao local de prestação de serviços, por exemplo, o valor da vida útil consumida nesse uso e que resulta na depreciação do bem deve ser considerada como:
A Demonstração de Resultado do Exercício é uma forma estruturada de se demonstrar como se compõe o resultado da entidade, isto é, é um critério de se organizarem as receitas obtidas e as despesas incorridas no período apurando-se o resultado do exercício. Considere as seguintes informações relativas à empresa Símbolo S.A.:
Considerando que o Capital Social é constituído por 10.000 ações, quais são, respectivamente, o resultado bruto e o lucro líquido por ação?

 Conheça nossos planos