Questões de Concurso Comentadas sobre contabilidade geral
Foram encontradas 4.966 questões


Referente à Companhia Aberta e de acordo com a Lei 6.404/76, com Redação dada pela Lei nº 10.303, informe se é verdadeiro (V) ou falso (F) o que se afirma a seguir e assinale a alternativa com a sequência correta.
( ) Somente os valores mobiliários de emissão de companhia registrada na Comissão de Valores Mobiliários podem ser negociados no mercado de valores mobiliários.
( ) Nenhuma distribuição pública de valores mobiliários será efetivada no mercado sem prévio registro na Comissão de Valores Mobiliários.
( ) A Comissão de Valores Mobiliários poderá classificar as companhias abertas em categorias, segundo as espécies e classes dos valores mobiliários por ela emitidos negociados no mercado, e especificará as normas sobre companhias abertas aplicáveis a cada categoria.
Situação hipotética: A empresa Petrola Ltda. apresentou as seguintes informações, em reais, referentes ao exercício financeiro de 2017:
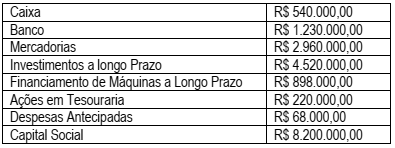
A partir das informações acima, pode-se afirmar que a Empresa Petrola Ltda. apresenta, em reais:
Uma Indústria encerra o seu exercício social em 31 de dezembro de cada ano. De janeiro de 2016 a junho de 2017, a indústria aplicou recursos em pesquisas e desenvolvimento para a criação de um novo produto. Os valores acumulados das despesas com pesquisas e desenvolvimento foram de R$ 1.400.000,00 em 30 de junho de 2017. O novo produto começou a gerar Receita em 1º de julho de 2017. Sendo assim, a empresa decidiu amortizar esses gastos com base nas unidades efetivamente vendidas do novo produto.
Foram estimadas a venda de 40.000 unidades do produto durante toda a sua vida útil. As unidades vendidas no período de julho a dezembro de 2017 foram as seguintes:
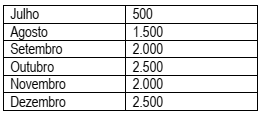
A partir dos dados fornecidos, qual o valor total da amortização no período de Julho a Dezembro de 2017?
A respeito dos conceitos avançados de contabilidade geral, julgue o item subsequente.
Se determinada empresa contrair empréstimo com previsão de liberação de recursos em parcelas, o montante total do empréstimo deverá ser lançado no passivo no momento da contratação, independentemente do cronograma de liberação.
Acerca de contabilidade geral e legislação societária para a elaboração das demonstrações contábeis, julgue o item a seguir.
Os impostos diferidos devem ser evidenciados no balanço patrimonial como ativos circulantes, independentemente da data da realização da despesa.
Acerca de contabilidade geral e legislação societária para a elaboração das demonstrações contábeis, julgue o item a seguir.
Determinada informação contábil que respeite as normas técnicas vigentes estará de acordo com os princípios fundamentais da contabilidade ainda que sua publicação ocorra de maneira intempestiva.
Acerca de contabilidade geral e legislação societária para a elaboração das demonstrações contábeis, julgue o item a seguir.
O princípio da prudência recomenda que ativos e receitas sejam superestimados e que passivos e despesas sejam subestimados.
Acerca de contabilidade geral e legislação societária para a elaboração das demonstrações contábeis, julgue o item a seguir.
Se determinada empresa tiver débitos decorrentes do aproveitamento indevido de créditos do imposto sobre produtos industrializados, poderá fazer a consolidação de apenas uma parte desses débitos para efeito de parcelamento da dívida.
Acerca de contabilidade geral e legislação societária para a elaboração das demonstrações contábeis, julgue o item a seguir.
Se determinada empresa efetuar lançamentos contábeis de ajuste com o objetivo de harmonizar as regras específicas da legislação tributária e as normas gerais de contabilidade comercial, será vedada a incidência de impostos e contribuições sobre os referidos lançamentos de ajuste.
Acerca de contabilidade geral e legislação societária para a elaboração das demonstrações contábeis, julgue o item a seguir.
A integralização do capital social deve ser feita em moeda ou equivalente de moeda, sendo vedada a utilização de outros ativos.
A Cia. Ventos Novos, antes de elaborar suas demonstrações contábeis, apresentava, em 31.12.2017, em seu Balancete de Verificação, as seguintes contas e seus respectivos saldos:
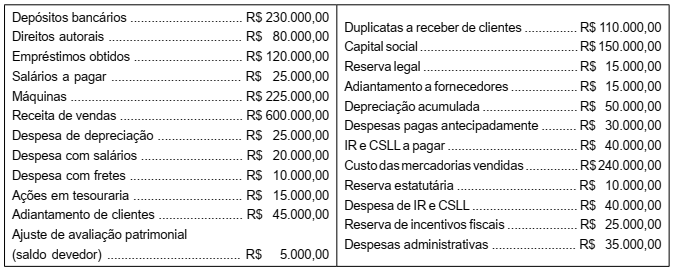
Com base nessas informações, o total do Patrimônio Líquido da Cia. Novos Ventos, apresentado em seu Balanço
Patrimonial de 31.12.2017, foi de
A Cia. Ciclista apresentava em 31.12.2017 as seguintes participações societárias:
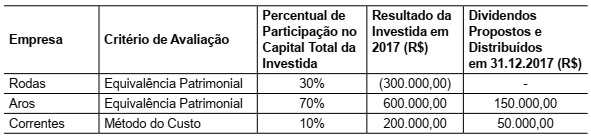
Sabendo que não existiam resultados não realizados entre a Cia. Ciclista e suas investidas, o impacto total reconhecido
no resultado de 2017 da Cia. Ciclista, referente a essas participações societárias em conjunto, foi de
Determinada empresa industrial possuía, em 31.12.2017, os seguintes saldos contábeis:
– Estoque de Produtos Acabados ………… R$ 50.000,00
– ICMS a recuperar ………………………… R$ 12.000,00
Em 10.01.2018, essa empresa vendeu todos os produtos acabados em estoque pelo valor total de R$ 220.000,00, à vista. Adicionalmente, a empresa pagou R$ 5.000,00 de frete para que os produtos fossem entregues ao cliente e R$ 3.000,00 de comissão para os seus vendedores. Considere que a empresa é contribuinte apenas de IPI – Imposto sobre Produtos Industrializados e ICMS – Imposto sobre Operações relativas à Circulação de Mercadorias e sobre Prestações de Serviços de Transporte Interestadual e Intermunicipal e de Comunicação, já inclusos no valor de venda (IPI de 10% e ICMS de 18%).
Com base nessas informações, é correto afirmar que a empresa apurou
Julgue o item seguinte, com base nos pronunciamentos técnicos do Comitê de Pronunciamentos Contábeis (CPC).
Os custos de manutenção periódica de determinado item do ativo imobilizado devem ser acrescentados ao valor contábil desse item.
Acerca dos tributos e seus impactos nas operações das empresas, julgue o item subsequente.
O valor do imposto de renda a ser reconhecido como despesa
pelas empresas sujeitas ao lucro real é o resultado da aplicação
da alíquota estabelecida pelo fisco sobre o valor do lucro
líquido apresentado na demonstração do resultado do
exercício (DRE).
A respeito da demonstração do resultado do exercício, julgue o item que se segue.
Situação hipotética: A tabela a seguir apresenta os valores, em reais, constantes dos registros contábeis de uma empresa ao final do período.
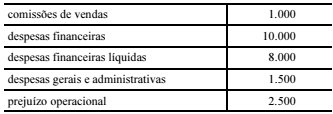
Assertiva: Nessa situação, o lucro operacional bruto é igual a
R$ 2.000.

 Conheça nossos planos