Questões de Concurso Comentadas sobre contabilidade geral
Foram encontradas 4.966 questões


Em 02/10/20X1, a Sociedade Empresária “A” adquiriu, em condições usuais e taxa de juros compostos condizentes ao mercado, um imóvel por meio de financiamento para ser liquidado em 6 prestações trimestrais, periódicas, iguais e postecipadas, com a primeira prestação após três meses da aquisição do imóvel, conforme tabela demonstrada a seguir:
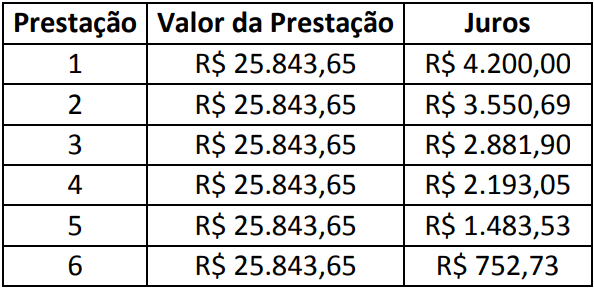
A Sociedade Empresária “A” manterá esse imóvel para uso no fornecimento de suas mercadorias e espera-se que ele
seja utilizado por mais de um período para geração de benefícios futuros e econômicos à entidade. Com base nas
informações apresentadas e, que a Sociedade Empresária “A”, no reconhecimento inicial, aplicou a Resolução CFC
nº 1.151, de 23 de janeiro de 2009 – Aprova a NBC TG 12 – Ajuste a valor presente, NBC TG 27 (R4) – Ativo
imobilizado e Lei nº 6.404/76 (Lei das SAs), assinale os lançamentos contábeis que refletem corretamente, em
02/10/20X1, o registro do imóvel, das prestações e dos juros no patrimônio da Sociedade Empresária “A”. Admita
que os juros estão embutidos no valor das prestações e que o exercício social da Sociedade Empresária “A” finda-se
em 31 de dezembro de cada ano. A Sociedade Empresária “A” considera que os lançamentos contábeis aludidos
anteriormente apresentam efeito relevante aos usuários das informações contábeis.
A Companhia Siderúrgica “A”, ao encerrar o exercício social de 20X1, apresentou o valor de R$ 2.750.000,00 referente ao lucro atribuível aos titulares de suas ações ordinárias. Com o objetivo de mensurar o resultado básico por ação no exercício social de 20X1, a Companhia Siderúrgica “A” levantou os seguintes dados sobre suas ações ordinárias:
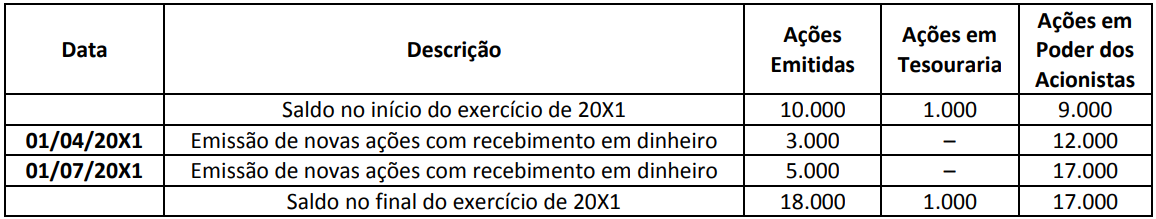
Com base somente nas informações apresentadas e considerando a NBC TG 41 (R2) – Resultado por ação, assinale a
alternativa que evidencia o valor mais próximo do resultado básico por ação atribuível aos titulares de ações
ordinárias da Sociedade Empresária “A” no encerramento do exercício social de 20X1. Considere o exercício social de
20X1 com 365 dias e que ações em tesouraria são instrumentos patrimoniais readquiridos e mantidos pela própria
entidade.
De acordo com a NBC TG 22 (R2) – Informações por segmento, um segmento operacional é um componente de entidade:
I. Para o qual haja informação financeira individualizada disponível.
II. Que desenvolve atividades de negócio das quais pode obter receitas e incorrer em despesas (incluindo receitas e despesas relacionadas com transações com outros componentes da mesma entidade).
III. Cujos resultados operacionais são regularmente revistos pelo principal gestor das operações da entidade para a tomada de decisões sobre recursos a serem alocados ao segmento e para a avaliação do seu desempenho.
Completam corretamente as informações do enunciado o disposto em
Com base na NBC TG 01 (R4) – Redução ao valor recuperável de ativos, analise as afirmativas a seguir.
I. A perda por desvalorização do ativo deve ser reconhecida imediatamente na demonstração do resultado, a menos que o ativo tenha sido reavaliado. Qualquer desvalorização de ativo reavaliado deve ser tratada como diminuição do saldo da reavaliação.
II. As perdas por desvalorização reconhecidas para o ágio por expectativa de rentabilidade futura (goodwill) devem ser revertidas em períodos subsequentes.
III. A entidade deve avaliar ao fim de cada período de reporte, se há alguma indicação de que um ativo possa ter sofrido desvalorização. Se houver alguma indicação, a entidade deve estimar o valor recuperável do ativo.
Estão corretas as afirmativas
Acerca das demonstrações contábeis e da conciliação de contas, julgue o item.
A demonstração do resultado do exercício discriminará
as participações de empregados e administradores, assim como os valores destinados às reservas de lucros.
No que se refere ao patrimônio, às contas e à escrituração contábil, julgue o item.
O pagamento de uma duplicata com 10% de desconto consiste em fato contábil misto diminutivo.
Uma entidade assinou um contrato de aluguel em 02.01.2019, com vigência por 36 meses a partir da data da sua assinatura, no valor de R$ 90.000,00. Sabe-se que o pagamento à imobiliária foi contratado em três parcelas mensais e iguais, sendo a primeira paga na data da assinatura do contrato e as outras duas nos dias 02.02.2019 e 02.03.2019.
Com base nessas informações, assinale a alternativa correta sobre o reconhecimento das transações referentes ao mês de fevereiro de 2019.
A Cia W apresentou os seguintes saldos em suas contas patrimoniais:
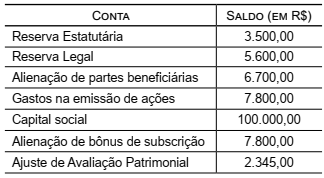
Os saldos das contas Reserva de Capital e Reservas de
Lucros são, em R$, respectivamente:
Uma entidade apresentou o seguinte Balancete de Verificação:

Uma entidade comercial apresentou Demonstrações Contábeis referentes a 2018.
Sabe-se que, no período, a entidade vendeu um terreno por R$ 42.000,00 e adquiriu uma nova propriedade por R$ 35.000,00 e que ambas transações foram realizadas em dinheiro.

Uma entidade comercial apresentou Demonstrações Contábeis referentes a 2018.
Sabe-se que, no período, a entidade vendeu um terreno por R$ 42.000,00 e adquiriu uma nova propriedade por R$ 35.000,00 e que ambas transações foram realizadas em dinheiro.
A Entidade Empresarial SUCESSO apresentou seus saldos de contas referentes ao mês de setembro/18. Observe-os:
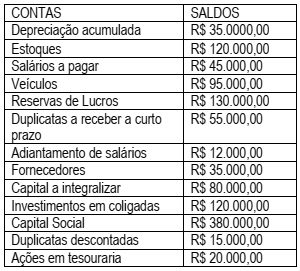
Diante dos saldos das contas patrimoniais apresentados,
assinale a alternativa correta.
O Balanço Patrimonial de uma empresa, em 31/12/2017, apresentava, no passivo, o saldo de R$ 840.000,00 na conta Provisões, que era composto dos seguintes valores:
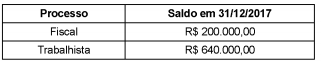
Em 31/12/2018 a empresa analisou as condições desses dois processos e identificou um novo processo que surgiu durante o ano, sendo que as seguintes informações sobre eles foram obtidas junto à sua assessoria jurídica:
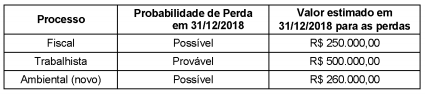
O valor total evidenciado no Balanço Patrimonial de 31/12/2018 correspondente aos diversos processos a que a empresa está
respondendo foi, em reais:
No dia 30/11/2018 uma empresa adquiriu mercadorias por R$ 150.000,00, tendo pago o valor à vista. A empresa incorreu, adicionalmente, nos seguintes gastos:
- Frete para transporte das mercadorias até a empresa: R$ 3.000,00.
- Seguro para o transporte até a empresa: R$ 1.200,00.
Nos diversos valores pagos pela empresa, estavam incluídos:
- Tributos recuperáveis: R$ 12.000,00.
- Tributos não recuperáveis: R$ 500,00.
Sabendo-se que a empresa não tinha estoque antes dessa compra e que nenhuma mercadoria foi vendida, o valor do Estoque evidenciado pela empresa no Balanço Patrimonial de 31/12/2018 foi, em reais,
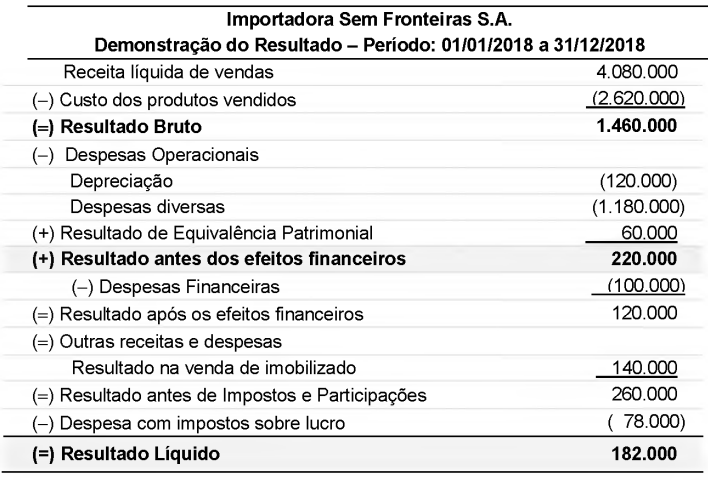
A Demonstração do Resultado do ano de 2018 da empresa Importadora sem Fronteiras S.A. é apresentada a seguir (valores em reais):
Os Balanços Patrimoniais da empresa Importadora sem Fronteiras S.A., em 31/12/2017 e 31/12/2018, são os seguintes:
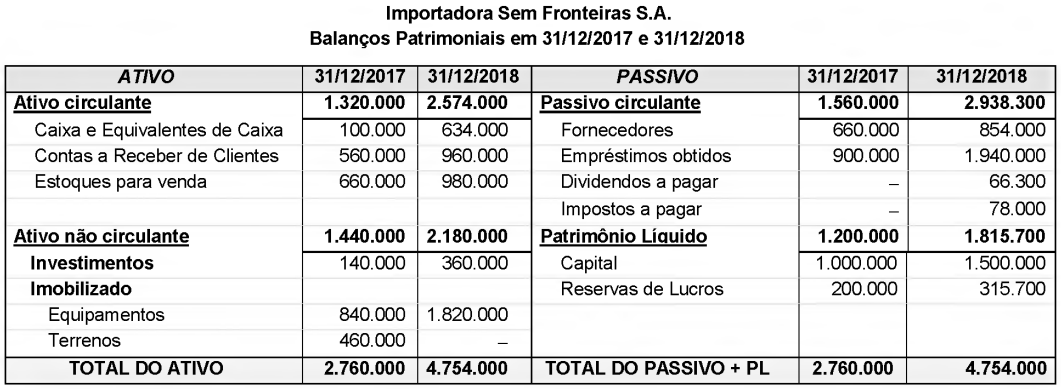
No ano de 2018, a empresa não pagou as despesas financeiras, não liquidou qualquer empréstimo e não vendeu participações societárias nem equipamentos. O aumento de capital foi em dinheiro.
Os valores, no ano de 2018, correspondentes ao Caixa das Atividades Operacionais e ao Caixa das Atividades de Financiamento foram, respectivamente, em reais,
A composição do Patrimônio Líquido de uma empresa, no Balanço Patrimonial de 31/12/2017, é apresentada a seguir com os valores expressos em reais:
Capital Social .................................................................................. 16.000.000,00
Reserva Legal.................................................................................. 2.800.000,00
Reserva Estatutária........................................................................... 1.000.000,00
Reserva para Expansão.................................................................... 600.000,00
Total do Patrimônio Líquido............................................................ 20.400.000,00
As seguintes informações, relacionadas com eventos ocorridos no ano de 2018, que podem afetar o patrimônio líquido da empresa, foram identificadas:
- Lucro líquido apurado: 9.600.000,00
- As seguintes reservas foram constituídas:
I. Reserva Legal, de acordo com o estabelecido na Lei das Sociedades por Ações.
II. Reserva Estatutária no valor correspondente a 10% do Lucro Líquido sem qualquer dedução.
- O fundamento econômico para a manutenção da Reserva para Expansão contabilizada em 31/12/2017 não mais existia no final de 2018, pois a empresa já concluiu o projeto de expansão.
- O estatuto da empresa não define o critério para cálculo do dividendo mínimo obrigatório.
O valor dos dividendos mínimos obrigatórios que deveria ser evidenciado no passivo, no Balanço Patrimonial de 31/12/2018, era, em reais,
Em 31/12/2017, uma empresa estava respondendo a dois processos, sendo um relacionado a questionamentos de ex-funcionários e outro a uma autuação efetuada por um órgão de fiscalização tributária. O Balanço Patrimonial da empresa apresentava, nessa data, no grupo do passivo não circulante, a conta Provisões com a composição e o saldo total constantes da tabela a seguir:
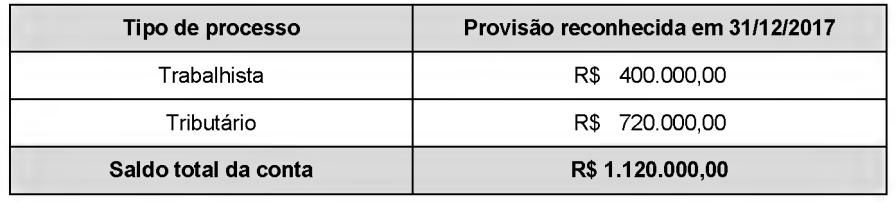
Para a realização do Balanço Patrimonial em 31/12/2018 a empresa reavaliou a situação dos processos a que estava respondendo em 2017 e identificou, adicionalmente, dois novos processos judiciais surgidos em 2018. A tabela a seguir apresenta as informações obtidas de uma assessoria jurídica independente sobre os diversos processos a que a empresa responde em 31/12/2018:
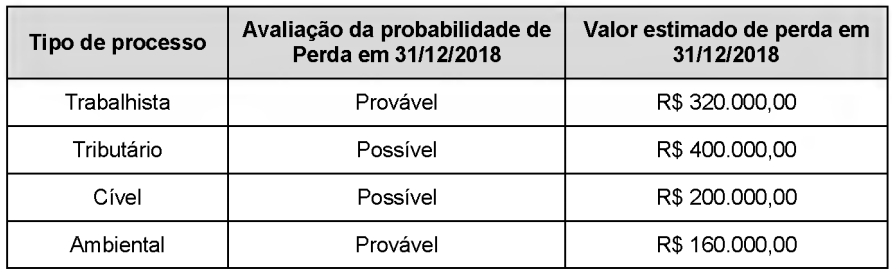
Com base nas informações apresentadas, o efeito líquido total causado na Demonstração do Resultado de 2018 da empresa,
relacionado com as provisões necessárias foi, em reais,

 Conheça nossos planos