Questões de Concurso Comentadas sobre contabilidade geral
Foram encontradas 4.966 questões


Os dados que se seguem são referentes à Cia. M e serão utilizados para responder a questão.
Balanço Patrimonial da Cia. M em 31.12.2018

Demonstração do Resultado do Exercício de 2018
Receita de vendas 300.000,00
(-) Custo da Mercadoria Vendida -150.000,00
(=) Resultado Bruto 150.000,00
(-) Despesas com vendas e administrativas
(-) Despesa com PECLD -1.000,00
(-) Despesa com Depreciação -500,00
(-) Despesa com salários -50.000,00
(+ | -) Resultado Financeiro Líquido
(-) Despesa com juros -5.500,00
(+ | -) Outras Receitas e Despesas
Ganho na valorização de ações 10.000,00
Ganho na valorização de propriedades 30.000,00
Ganho na venda de imobilizado 50.000,00
(=) Resultado antes do IR e CSLL 183.000,00
(-) Despesa com IR e CSLL -64.050,00
(=) Resultado Líquido 118.950,00
Os dados que se seguem são referentes à Cia. M e serão utilizados para responder a questão.
Balanço Patrimonial da Cia. M em 31.12.2018
Demonstração do Resultado do Exercício de 2018
Receita de vendas 300.000,00
(-) Custo da Mercadoria Vendida -150.000,00
(=) Resultado Bruto 150.000,00
(-) Despesas com vendas e administrativas
(-) Despesa com PECLD -1.000,00
(-) Despesa com Depreciação -500,00
(-) Despesa com salários -50.000,00
(+ | -) Resultado Financeiro Líquido
(-) Despesa com juros -5.500,00
(+ | -) Outras Receitas e Despesas
Ganho na valorização de ações 10.000,00
Ganho na valorização de propriedades 30.000,00
Ganho na venda de imobilizado 50.000,00
(=) Resultado antes do IR e CSLL 183.000,00
(-) Despesa com IR e CSLL -64.050,00
(=) Resultado Líquido 118.950,00
Nas demonstrações contábeis individuais da Companhia KK, referentes ao exercício de 2018, há
Considerando essa transação econômica, é correto afirmar que a entidade reconheceu
Os dados que se seguem serão utilizados para responder a questão.
Balancete de Verificação da Cia. FGH
Contas em R$
Ágio na emissão de ações 200.000,00
Ajuste a valor recuperável (ativo) 1.000,00
Ajuste de avaliação patrimonial positivo 60.000,00
Bancos 200.000,00
Bens móveis 50.000,00
Caixa 100.000,00
Capital social 500.000,00
Clientes 40.000,00
Custo da Mercadoria Vendida 95.000,00
Depreciação acumulada 5.000,00
Despesa com IR e CSLL 44.000,00
Despesa com depreciação 1.500,00
Despesa com juros 2.000,00
Despesa com salários 60.000,00
Despesa com seguros 2.000,00
Empréstimos 100.000
Estoques 50.000,00
Financiamentos 200.000,00
Fornecedores 45.000,00
Gastos com emissão de ações 60.000,00
Imóveis 100.000,00
Investimentos em coligadas 540.000,00
PECLD (ativo) 2.000,00
PECLD (despesa) 1.000,00
Propriedades para investimentos 200.000,00
Receita de Equivalência Patrimonial 50.000,00
Receitas 289.500,00
Reserva Legal 25.000,00
Salários a Pagar 68.000,00
A SS S.A. apresentou o seguinte Balancete de Verificação em 2018:

O Balanço Patrimonial e a Demonstração de Resultado do Exercício apresentados a seguir são da Cia ABC referentes ao exercício de 2018.
Balanço Patrimonial da Cia ABC em 31.12.2018

O Balanço Patrimonial e a Demonstração de Resultado do Exercício apresentados a seguir são da Cia ABC referentes ao exercício de 2018.
Balanço Patrimonial da Cia ABC em 31.12.2018
A legislação estabelece um limite máximo de ações preferenciais sem direito a voto que podem ser emitidas, fixado em termos percentuais do total de ações existentes.
É vedada a emissão de ações representativas do capital social sem valor nominal.
Os titulares de ações em circulação no mercado que constituam minoria, mas alcancem determinado percentual estipulado por lei, poderão requerer convocação de assembleia especial para deliberar sobre a realização de avaliação da companhia.
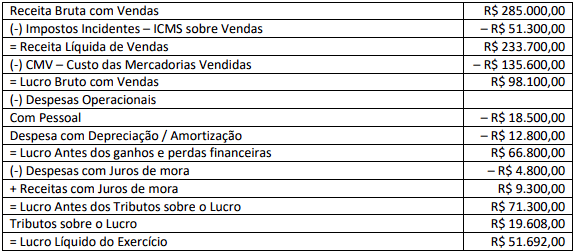
Considerando as informações apresentadas elaborou-se a DVA. Ao final, é possível afirmar que o valor adicionado produzido pela sociedade empresária foi:
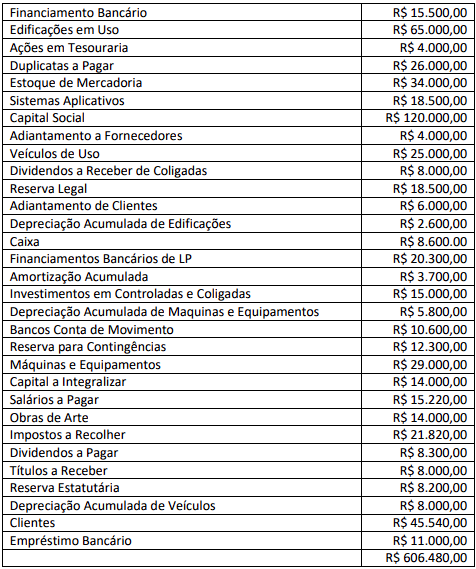
Considerando os dados apresentados ao final do ano de 2018, o valor total do Ativo é de:
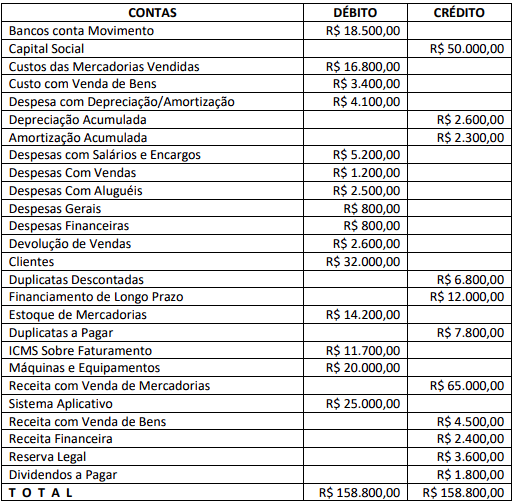
Considerando os dados apresentados no balancete e desconsiderando a incidência e os tributos, é correto afirmar que o valor do lucro líquido é:
As normas gerais estabelecidas pela estrutura conceitual prevalecem sobre as normas técnicas específicas, ainda que adotadas pelo Conselho Federal de Contabilidade.
O ponto de vista da contabilidade sobre o patrimônio deve ser dinâmico, abrangendo as mutações ocorridas em determinado período.
A entidade responsável pelo relatório contábil‐financeiro deve avaliar se os custos incorridos na elaboração e na divulgação de uma informação em particular são justificados pelos benefícios proporcionados pelo uso de tal informação.

 Conheça nossos planos