Questões de Concurso Sobre contabilidade geral
Foram encontradas 37.528 questões


Julgue os itens a seguir:
I. Manutenção do capital e determinação do lucro – CPC 00. O Conceito financeiro de manutenção de capital requer a adoção do custo corrente como base de avaliação.
II. Pronunciamento conceitual básico – R1. A característica qualitativa da comparabilidade é obtida quando são usados os mesmos métodos para os mesmos itens, pressupondo-se que as características qualitativas de melhoria tenham sido satisfeitas.
III. A estrutura conceitual estabelecida pelo Comitê de
Pronunciamentos Contábeis não constitui uma norma
propriamente dita nem define normas ou
pronunciamentos de qualquer espécie.
A Cia. Macuxi Ltda., ao analisar um determinado ativo, identificou as seguintes características:
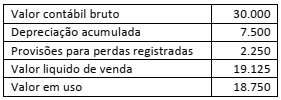
Qual o valor liquido contábil?
Analise as alternativas abaixo:
I. Fatos não administrativos são os fatos praticados pela gestão, que correspondem à maioria dos fatos realizados em qualquer período analisado.
II. Fato contábil é todo evento econômico na entidade contábil que possui expressão e que afeta o patrimônio, qualitativa ou qualitativamente.
III. Fatos administrativos são os não práticos pelos gestores da empresa.
IV. A contabilidade não registra atos administrativos.
Marque a sequência correspondente.
A sociedade empresária Planejar Ltda. auferiu, no ano de 2017, receita bruta de R$ 350.000,00, o que a enquadra como “microempresa”, de acordo com o disposto na Lei Complementar 123, de 14 de dezembro de 2006, a qual instituiu o Estatuto Nacional da Microempresa e da Empresa de Pequeno Porte. Além disso, observando o ditames do referido normativo legal, a sociedade empresária mencionada cumpre todos os requisitos para ingresso no Regime Especial Unificado de Arrecadação de Tributos e Contribuições devidos pelas Microempresas e Empresas de Pequeno Porte, conhecido como Simples Nacional, bem como não possui nenhuma das condições de vedação a tal ingresso.Também não se enquadra em nenhuma das hipóteses de obrigatoriedade de tributação com base na sistemática do lucro real e possui escrita contábil regular e em boa ordem.
No que diz respeito às possibilidades de apuração dos tributos federais Imposto de Renda da Pessoa Jurídica (IRPJ) e Contribuição Social sobre o Lucro Líquido (CSLL) aos quais a sociedade empresária Planejar Ltda. estará sujeita, no ano de 2018, é correto afirmar que
Acerca da Escrituração Fiscal Digital das Contribuições incidentes sobre a Receita (EFD-Contribuições), analise as afirmações a seguir.
I. As pessoas jurídicas sujeitas à tributação do Imposto sobre a Renda com base no Lucro Real estão obrigadas a adotar a EFD-Contribuições.
II. A EFD-Contribuições abrange, exclusivamente, as contribuições para o PIS/PASEP e a COFINS.
III. A EFD-Contribuições, abrangendo a tributação sobre a receita, deve conter os registros relativos à apuração do PIS/PASEP, da COFINS, do IPI, do ICMS e do ISSQN.
Está correto apenas o que se afirma em
De acordo com o normativo CPC-25 – Provisões, Passivos Contingentes e Ativos Contingentes, um ativo contingente é caracterizado em situações nas quais, como resultado de eventos passados, há um ativo possível cuja existência será confirmada apenas pela ocorrência ou não de um ou mais eventos futuros incertos não totalmente sob controle da entidade.
Quando a entrada de benefícios econômicos é provável, mas não praticamente certa, qual é o procedimento correto a ser adotado?
A legislação tributária brasileira estabelece regras próprias para dedutibilidade dos custos, despesas e encargos relativos a bens, serviços e direitos adquiridos no exterior, junto a pessoa vinculada.
Acerca de tais regras, é correto afirmar que
No que diz respeito à classificação contábil das operações de arrendamento mercantil, avalie as afirmações a seguir.
I. Um arrendamento mercantil deve ser classificado como financeiro se ele transferir substancialmente todos os riscos e benefícios inerentes à propriedade.
II. Um arrendamento mercantil deve ser classificado como operacional se ele transferir substancialmente todos os riscos e benefícios inerentes à propriedade.
III. A classificação de um arrendamento mercantil como arrendamento mercantil financeiro ou como arrendamento mercantil operacional depende da forma da transação.
IV. A classificação de um arrendamento mercantil como arrendamento mercantil financeiro ou como arrendamento mercantil operacional depende da essência da transação.
Está correto apenas o que se afirma em
Dentre os objetivos do Sistema Público de Escrituração Digital (SPED), está a promoção da integração dos fiscos, mediante a padronização e o compartilhamento das informações contábeis e fiscais, respeitadas as restrições legais.
Avalie quem são os usuários do SPED, de acordo com o Decreto 6.022, de 22 de janeiro de 2007, que o instituiu.
I. A Secretaria da Receita Federal do Ministério da Fazenda.
II. As administrações tributárias dos Estados, do Distrito Federal e dos Municípios, mediante convênio celebrado com a Secretaria da Receita Federal.
III. As entidades de classe empresariais, representativas dos setores industrial, comercial e de serviços, desde que devidamente registradas e autorizadas pela Secretaria da Receita Federal do Ministério da Fazenda.
IV. Os órgãos e as entidades da administração pública federal direta e indireta que tenham atribuição legal de regulação, normatização, controle e fiscalização dos empresários e das pessoas jurídicas, inclusive imunes ou isentas.
V. Os poderes judiciários Estadual e Federal, através dos Tribunais de Justiça Estaduais e Tribunais Regionais Federais, respectivamente, exclusivamente para fins de instrução de processos de execução fiscal movidos pela União, pelo Distrito Federal, pelos Estados e pelos Municípios.
Está correto apenas o que se afirma em
A Companhia Financiar S.A. efetuou a venda de um imóvel pelo valor total de R$ 100.000,00, a serem recebidos da seguinte forma.
• R$ 20.000,00 à vista, em dinheiro.
• R$ 80.000,00 em 4 parcelas iguais, anuais e sucessivas, representadas por notas promissórias no valor de R$ 20.000,00 cada, vencendo-se a primeira 12 meses após a realização da transação.
Caso a transação fosse realizada com pagamento único, à vista, seu valor seria de R$ 70.000,00, sendo a diferença em relação ao valor efetivamente negociado equivalente à taxa de juros pactuada entre comprador e vendedor. Os valores envolvidos são relevantes para a Companhia Financiar S.A.
A contabilização correta a ser feita pela Companhia Financiar S.A., em relação à transação acima demonstrada, está incada em
Avalie as afirmações a respeito dos ativos de uma entidade, quando apresentados no Balanço Patrimonial.
I. O ativo deve ser classificado como circulante quanto pretende-se que seja vendido ou consumido no decurso normal do ciclo operacional da entidade.
II. Um ativo que se espera seja realizado em prazo superior a doze meses após a data do balanço deve ser classificado como ativo circulante.
III. Um ativo que possa ser classificado como equivalente de caixa, sem qualquer restrição ao seu uso, deve ser classificado como circulante.
IV. O ativo deve ser classificado como circulante enquanto a entidade o mantiver essencialmente com o propósito de ser negociado.
V. Os ativos imobilizados e intangíveis são classificados como não circulantes.
Está correto apenas o que se afirma em
A Companhia Zeta S.A. possui uma unidade fabril que se constitui em “unidade geradora de caixa”. O custo histórico de aquisição de tal unidade fabril é de R$ 8.500.000,00. Considere as seguintes informações apuradas em 31 de dezembro de 2017:
Valor em uso da unidade fabril: R$ 4.000.000,00.
Depreciação acumulada da unidade fabril: R$ 4.250.000,00.
Valor justo da unidade fabril, líquido das despesas de venda: R$ 3.800.000,00.
Tomando por base as informações mencionadas, é correto afirmar que o valor da perda por redução ao valor recuperável que deverá estar apresentado em 31 de dezembro de 2017, é de

 Conheça nossos planos