Questões de Concurso Sobre contabilidade geral
Foram encontradas 37.528 questões


Indique a natureza das contas, colocando “D” para as DEVEDORAS e “C” para as CREDORAS, assinalando a sequência que ilustra o preenchimento correto dos parênteses, de cima para baixo:
( ) Caixa.
( ) Estoque de Mercadorias.
( ) Fornecedores.
( ) Veículos.
( ) Clientes.
( ) Impostos a Pagar.
( ) Duplicatas Descontadas.
Analise as afirmativas identificando “V” às VERDADEIRAS e com “F” às FALSAS, assinalando a seguir a alternativa CORRETA, na sequência de cima para baixo:
( ) Patrimônio é um conjunto de Bens, Direitos e Obrigações de uma pessoa ou empresa, com valor econômico.
( ) Os Bens podem ser classificados de várias maneiras, eles podem ser divididos em bens materiais e imateriais.
( ) Os Bens materiais, são bens corpóreos e podem ser divididos em bens móveis e imóveis.
( ) Os Bens imateriais são os que não possuem corpo, matéria. Porém, não podem ser considerados intangíveis, como por exemplo, marcas e patentes e fundo de comércio.
( ) É comum as empresas efetuarem vendas de mercadorias a prazo, quando isso ocorre ela não recebe o dinheiro no momento da venda. Na contabilidade isso deve ser registrado na conta de Fornecedores, ou Contas a Pagar.
Assinale a alternativa em que todas as afirmativas estão CORRETAS:
I. A palavra débito, na linguagem comum, significa situação negativa, desfavorável ou saldo negativo na conta corrente bancária; já na terminologia contábil, essa palavra poderá ter esses mesmos significados, podendo assumir uma situação positiva.
II. A contabilidade é uma ciência que, por meio de suas técnicas, possibilita o controle permanente do patrimônio das empresas, tendo por objetivo o estudo das variações quantitativas e qualitativas ocorridas no patrimônio.
III. A principal finalidade da contabilidade é fornecer as informações sobre os clientes e fornecedores, de ordem orçamentária e contábil.
IV. A escrituração contábil é uma técnica utilizada pela contabilidade, consistindo nos registros em livros próprios, dos acontecimentos que possam provocar modificações no patrimônio da empresa.
V. O campo de aplicação da contabilidade abrange todas as entidades econômico-administrativas, exceto as de direito público, como a União, os Estados, os Municípios e as Autarquias.
Variação do capital de giro líquido:
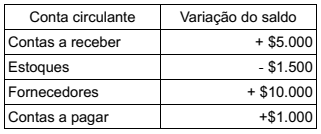
A empresa é tributada à alíquota de 30% sobre ganho de capital.
O valor do investimento inicial necessário para substituir o equipamento antigo pelo novo é:
Determinada empresa realizou, no mês de agosto, as seguintes operações com mercadorias:
- Dia 8: compra de 500 unidades a R$ 5 cada uma;
- Dia 15: Venda de 200 unidades a R$ 10 cada uma;
- Dia 19: Compra de 1000 unidades a R$ 7 cada uma;
- Dia 22: Venda de 700 unidades no total de R$ 7.000.
Sabendo que a empresa não apresentava estoque inicial e desconsiderando a incidência de impostos sobre as vendas, o Custo da Mercadoria Vendida no mês de agosto, pelo método PEPS foi igual a:
O CPC 26 (R1) define os critérios de apresentação das demonstrações contábeis, com a finalidade de assegurar sua comparabilidade tanto com as demonstrações contábeis de períodos anteriores da mesma companhia quanto com as demonstrações contábeis de outras entidades. Neste sentido, os requisitos estabelecidos no CPC 26 (R1), são:
I. As diretrizes relativas à estrutura das demonstrações contábeis e à apresentação do seu conteúdo.
II. O prazo previsto para elaboração e publicação das demonstrações contábeis obrigatórias, bem como para sua retificação.
III. A definição do conteúdo detalhado de cada demonstração contábil obrigatória, discriminando seus conteúdos por grupos, subgrupos, contas subcontas.
IV. A companhia fechada com patrimônio líquido, na data do
balanço, inferior a R$ 2.000.000,00 (dois milhões de
reais) não será obrigada à elaboração e publicação da
demonstração dos fluxos de caixa.
A Empresa Caburaí calculou custos e lucros em julho de X1, com suporte nas seguintes informações:
O custo das vendas avista foi calculado com base em estoques iniciais ao custo total de R$ 25.000,00, compras, à vista e a prazo, ao preço de R$ 30.000,00 e vendas, à vista e a prazo, no valor de R$ 70.000,00, restando em estoque para balanço o valor de R$ 19.800,00. A tributação ocorreu de modo regular, com ICMS à alíquota estadual de 17%.
Após a contabilização dos fatos narrados, a elaboração da demonstração do resultado do exercício vai evidenciar o lucro bruto de:
A Caburaí Transportes detém participação societária na empresa Macuxi Transporte, o investimento de participação é de 17% do capital social. O Diretor Operacional de Caburaí é membro efetivo do conselho de administração da empresa Macuxi.
O investimento em Macuxi deve ser avaliado no balanço patrimonial da Caburaí, conforme a Lei n° 6.404/1976, pelo:
Em cada retângulo está inscrito uma letra alfabética que representa uma empresa. A seta indica participação de uma empresa no capital de outra, bem como, o percentual.
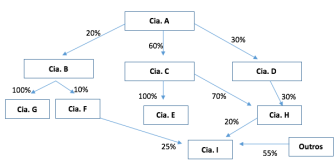
Assinale a opção correta:

 Conheça nossos planos