Questões de Concurso Sobre contabilidade geral
Foram encontradas 37.528 questões


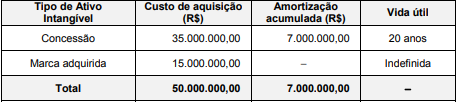
A empresa Ilusória S.A. apresentou, no Balanço Patrimonial de 31/12/2016, o saldo de R$ 43.000.000,00 para a conta Intangíveis, composto dos seguintes valores:
Custo de aquisição ................................................................................................... . 50.000.000,00
(−) Amortização Acumulada ..................................................................................... ( 7.000.000,00)
(=) Saldo da conta .................................................................................................... 43.000.000,00
As informações sobre os ativos intangíveis são apresentadas na tabela abaixo:
Em 31/12/2017, após o cálculo da amortização, a empresa realizou o teste de redução ao valor recuperável (teste de “impairment”) para os dois itens componentes e obteve as seguintes informações:
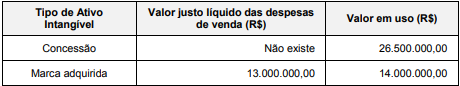
O saldo a ser apresentado para a conta Intangíveis no Balanço Patrimonial de 31/12/2017 da empresa Ilusória S.A. deveria ser,
em reais,
A tabela abaixo apresenta as aplicações financeiras realizadas por uma empresa no dia 01/12/2017. Na tabela são encontradas as características de cada aplicação, bem como a forma de mensuração definida pela empresa para cada uma delas:
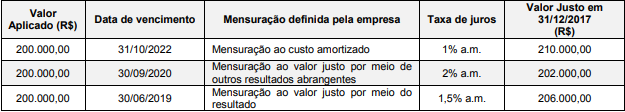
O valor total destas aplicações apresentado no Balanço Patrimonial da empresa, em 31/12/2017, foi, em reais,
A Cia. Endividada obteve, em 30/11/2013, um empréstimo no valor de R$ 200.000,00 para ser liquidado com o pagamento de 2 parcelas trimestrais cujo valor era R$ 106.902,75. A taxa de juros contratada foi 1,5% ao mês no regime de capitalização composta e a empresa pagou, adicionalmente, no dia da obtenção do empréstimo, despesas de contrato no valor de R$ 4.000,00. A taxa de custo efetivo calculada para a operação é 1,96% ao mês e o empréstimo era mensurado pelo custo amortizado.
Com base nestas informações, e assumindo que os meses tenham 30 dias, a empresa evidenciou, na Demonstração do Resultado de 2013, despesas com encargos financeiros no valor, em reais, de
Em determinada data, o Patrimônio Líquido contabilizado da empresa Só Picolés S.A. era R$ 60.000.000,00 e o valor justo líquido dos seus ativos e passivos identificáveis era R$ 75.000.000,00. Nesta data, a empresa Sorvete Total S.A. adquiriu 60% das ações da empresa Só Picolés S.A. pagando o valor de R$ 55.000.000,00.
A empresa Sorvete Total S.A. passou a deter o controle da empresa Só Picolés S.A. e a participação dos não controladores é
mensurada pela parte que lhes cabe no valor justo líquido dos ativos e passivos identificáveis da empresa Só Picolés S.A. Os
valores reconhecidos no grupo Investimentos do balanço individual, e no grupo Intangíveis do balanço consolidado da empresa
Sorvete Total S.A., foram, em reais, respectivamente:
Leia as afirmativas a seguir:
I. O projeto básico é um elemento importante em licitações para a execução de obras.
II. A demonstração do resultado do exercício (DRE) deve discriminar o lucro ou o prejuízo líquido do exercício e o seu montante por ação do capital social, conforme disposto na lei nº 6.404/1976.
III. O planejamento é um processo que precede ao início da execução do trabalho do auditor.
Marque a alternativa CORRETA:
Leia as afirmativas a seguir:
I. Uma auditoria pode identificar deficiências no sistema de controle interno e no sistema financeiro e apresentar recomendações para melhorá-los.
II. A demonstração do resultado do exercício (DRE) não deve discriminar o custo das mercadorias.
III. Ativo circulante compreende as disponibilidades de numerário realizáveis até o término do período de nove anos.
Marque a alternativa CORRETA:
Leia as afirmativas a seguir:
I. O orçamento deve ser elaborado de forma a maximizar a necessidade de modificações nas dotações no decorrer do exercício.
II. O Balancete de Verificação é o mapeamento dos saldos extraídos do Razão.
III. O acompanhamento sistemático dos programas é um dos objetivos do orçamento base zero.
Marque a alternativa CORRETA:
Leia as afirmativas a seguir:
I. Inventário é a verificação da existência de um componente patrimonial.
II. A demonstração do resultado do exercício (DRE) deve discriminar o resultado do exercício antes do Imposto sobre a Renda e a provisão para o imposto, conforme disposto na lei nº 6.404/1976.
III. O procedimento licitatório caracteriza ato administrativo informal, ainda que praticado na esfera da Administração Pública.
Marque a alternativa CORRETA:
Leia as afirmativas a seguir:
I. Na demonstração do resultado do exercício (DRE), não devem ser computadas as receitas no período.
II. A demonstração do resultado do exercício (DRE) deve discriminar as despesas com as vendas, as despesas financeiras, deduzidas das receitas, as despesas gerais e administrativas e outras despesas operacionais, conforme disposto na lei nº 6.404/1976.
III. O Balanço Patrimonial evidencia o Ativo Circulante.
Marque a alternativa CORRETA:
Leia as afirmativas a seguir:
I. Ativo realizável a longo prazo são os valores conversíveis em dinheiro somente no prazo de mais de um exercício.
II. Embora o orçamento público seja um instrumento de administração, ele não auxilia o gestor no controle das despesas.
III. Com base na lei nº 8.666, de 21 de junho de 1993, que regulamenta o art. 37, inciso XXI, da Constituição Federal, instituindo normas para licitações e contratos da administração pública e dando outras providências, a execução direta deve ser feita pelos órgãos e entidades da Administração, pelos próprios meios.
Marque a alternativa CORRETA:
Leia as afirmativas a seguir:
I. O patrimônio líquido representa a diferença entre o ativo e o passivo.
II. É vedado ao auditor exercer atividade ou ligar o seu nome a empreendimentos com finalidades ilícitas.
III. Bens permanentes são bens que possuem vida longa e são adquiridos para serem utilizados na organização (como veículos, máquinas e ferramentas).
Marque a alternativa CORRETA:
Leia as afirmativas a seguir:
I. As contas de despesas apresentam saldos credores.
II. O balancete é uma lista contendo cada conta do Razão com seu saldo.
III. É vedado ao auditor concorrer para a realização de ato contrário à legislação ou destinado a fraudá-la.
Marque a alternativa CORRETA:

 Conheça nossos planos