Questões de Concurso Sobre contabilidade geral
Foram encontradas 37.509 questões


Remuneração bruta dos funcionários R$ 210.000,00 INSS – Contribuição Previdenciária Retida dos Funcionários R$ 23.100,00 INSS – Contribuição Previdenciária Patronal R$ 42.000,00 FGTS Calculado sobre o valor bruto R$ 16.800,00
A contabilização das informações sobre a folha de pagamento do mês, considerando apenas os dados apresentados anteriormente, resultará em um aumento no Passivo Circulante de:
Com base na NBC TSP 02 – Receita de Transação com Contraprestação que descreve o tratamento contábil das receitas provenientes de transações e eventos com contraprestação, analise as afirmativas abaixo em (V) Verdadeiro ou (F) Falso.
( ) Transação sem contraprestação é aquela em que a entidade recebe ativos ou serviços, ou tem passivos extintos, e diretamente entrega em troca um valor aproximadamente equivalente (prioritariamente sob a forma de dinheiro, bens, serviços ou uso de ativos) à outra parte.
( ) Quando a conclusão da transação envolvendo a prestação de serviços não puder ser estimada confiavelmente, a receita deve ser reconhecida apenas até o limite dos gastos recuperáveis.
( ) Os royalties devem ser reconhecidos pro rata tempore com base na taxa efetiva de juros.
( ) Receitas compreendem apenas os valores brutos de benefícios econômicos ou potencial de serviços recebidos ou a receber pela entidade em decorrência de suas próprias atividades.
Assinale a alternativa que apresenta a sequência correta, de cima para baixo.
Uma empresa pública que explora o serviço de pavimentação asfáltica adquiriu, em 01/jan./2016, cinco máquinas de demarcação viária, que entraram em funcionamento na mesma data, pelo valor unitário de R$ 220.000,00. Os custos totais necessários para colocar as máquinas em funcionamento, inclusive o frete para entrega na sede da empresa, foi de R$ 42.000,00. A vida útil econômica estimada é de seis anos, com um valor residual de R$ 40.000,00 por máquina. No final de dezembro de 2019, a empresa observou evidências de que suas máquinas podiam ter sofrido desvalorização. Após levantamento das áreas, o valor de uso foi estimado em R$ 120.000,00, que é equivalente ao valor justo líquido de despesas de venda. Considerando essas informações, julgue os itens abaixo:
I. A depreciação acumulada no período é de R$ 471.000,00
II. O saldo contábil líquido do conjunto máquinas a ser evidenciado no Balanço Patrimonial é R$ 671.000,00.
III. A empresa é obrigada a reconhecer uma perda de impairment de R$ 71.000,00.
IV. Como o valor contábil é maior que o valor de uso, nenhum ajuste deve ser realizado.
V. O reconhecimento da perda impactará o resultado do período.
Assinale a alternativa CORRETA.
Considerando NBC TSP Estrutura Conceitual, especificamente o que dispõe sobre a característica da tempestividade, preencha os espaços de forma que a informação fique totalmente CORRETA.
A utilidade das demonstrações contábeis é prejudicada quando essas não são disponibilizadas aos usuários dentro de período razoável após ____________ das demonstrações contábeis. A entidade deve estar pronta para divulgar suas demonstrações contábeis em até ____________ a partir da ____________ das demonstrações contábeis. Fatores constantemente presentes, como _______________________________, não são razões suficientes para deixar de se divulgar as demonstrações contábeis dentro de prazo aceitável.
O Programa de Integração Social e Formação do Patrimônio do Servidor Público (PIS) e a Contribuição para Financiamento da Seguridade Social (COFINS) são tributos previstos na Constituição Federal. Sobre esses tributos, considere as seguintes afirmativas:
1. A COFINS, com incidência não cumulativa, tem como fato gerador o faturamento mensal.
2. O PIS, não cumulativo, é uma forma de apuração da contribuição em que a empresa debita sobre o faturamento e pode creditar sobre compras e algumas despesas.
3. A alíquota do PIS não cumulativo é de 0,65%.
4. As empresas enquadradas no regime de lucro presumido (regime cumulativo) têm de recolher 1,65% de PIS e 3,0% de COFINS sobre o faturamento.
Assinale a alternativa correta.
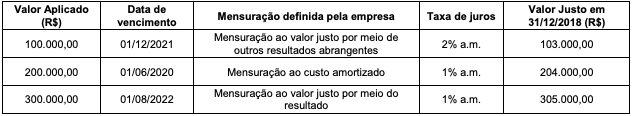
Considerando as três aplicações financeiras em conjunto, o
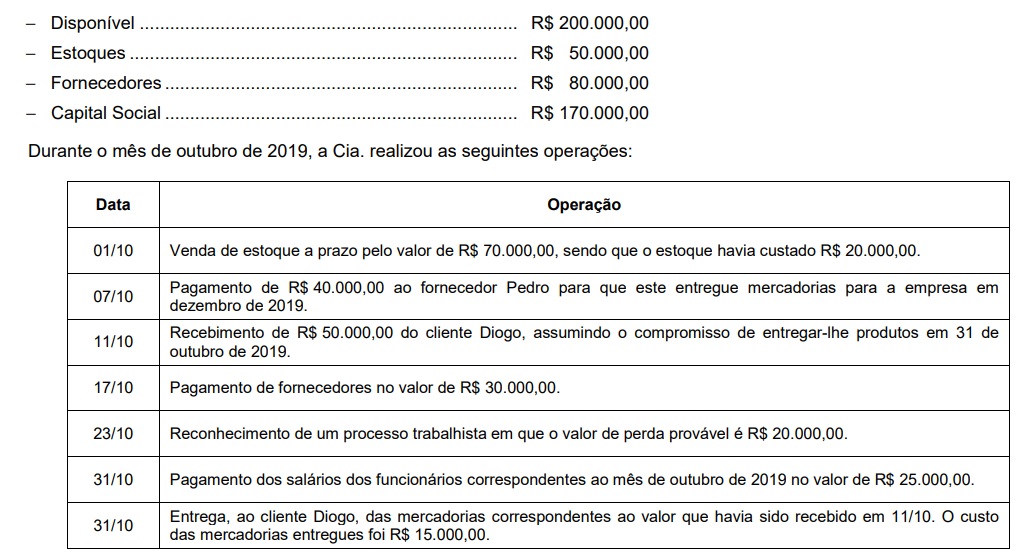
Após o registro das operações acima, o total do patrimônio líquido da Cia. Só Problemas, em 31/10/19, era, em reais,
− Custo de aquisição: R$ 950.000,00. − Perda por desvalorização (impairment): R$ 200.000,00.
Em 31/12/2018, a empresa realizou o teste de recuperabilidade (impairment) para este ativo intangível e obteve as seguintes informações:
− Valor em uso: R$ 1.000.000,00. − Valor justo líquido das despesas de venda: R$ 700.000,00.
Com base nessas informações e sabendo-se que o ativo não corresponde a ágio pago por expectativa de resultados futuros, a Cia. Investidora
− Recebimento de R$ 120.000,00 de Duplicatas a Receber de Clientes. − Recebimento de R$ 150.000,00 referentes à venda de ações em tesouraria. − Pagamento de R$ 200.000,00 para diversos fornecedores de produtos para revenda. − Pagamento de R$ 80.000,00 referentes aos salários de seus funcionários. − Recebimento de R$ 300.000,00 referentes à venda de uma máquina que era utilizada na produção. − Pagamento de R$ 250.000,00 referentes a um empréstimo (somente principal, não incluindo juros). − Pagamento de R$ 500.000,00 referentes à aquisição de participação societária na empresa Flores S.A., a qual passou a ser uma coligada. − Recebimento de R$ 120.000,00 referentes ao aumento de Capital Social.
Com base nas informações acima, na Demonstração dos Fluxos de Caixa do ano de 2018, o Fluxo de Caixa das Atividades de Investimento e o Fluxo de Caixa das Atividades de Financiamento, gerados ou consumidos pela Cia. e decorrentes exclusivamente do registro destas transações, foram, respectivamente, em reais,
Considere as seguintes informações sobre a empresa Verde & Branco correspondentes ao ano de 2018:
− A empresa apurou no ano Lucro Líquido de R$ 320.000,00.
− Ocorreu aumento do Capital Social no valor total de R$ 120.000,00, sendo R$ 50.000,00 com incorporação de reservas de lucros e R$ 70.000,00 em dinheiro.
− A destinação do lucro líquido do período foi a seguinte:
− Reserva Legal no valor de R$ 16.000,00.
− Reserva Estatutária no valor de R$ 32.000,00.
− Reserva para expansão no valor de R$ 100.000,00.
− Dividendos Obrigatórios no valor de R$ 75.000,00.
− Dividendos adicionais propostos no valor de R$ 97.000,00.
− A empresa vendeu por R$ 80.000,00 Ações em Tesouraria que haviam sido adquiridas em 2017 por R$ 45.000,00.
Sabendo que estes foram os únicos eventos que afetaram o Patrimônio Líquido da empresa em 2018, a Demonstração das Mutações do Patrimônio Líquido (DMPL) do período evidenciou um aumento no Patrimônio Líquido da empresa no valor total, em reais, de
Em 25/10/2018, a Cia. revendeu todos estes produtos por R$ 400.000,00, à vista, sendo que o valor dos tributos incidentes sobre a venda foi R$ 70.000,00. O valor do lucro bruto apurado pela Cia. Negocia Tudo no mês de outubro de 2018 foi, em reais,

 Conheça nossos planos