Questões de Concurso Sobre contabilidade geral
Foram encontradas 37.509 questões


I - Saldo de Caixa: R$ 620,00 II - Compra de mercadorias para revenda por R$ 240,00 dos quais 40% foram pagos ainda no mês de junho, e o saldo remanescente será liquidado apenas em julho de 2018. III - Venda de mercadorias à vista no mês de junho de 2018 por R$ 400,00 as quais lhe haviam custado R$ 240,00.
Após a contabilização das referidas operações no mês de junho de 2018, a conta de caixa apresentará o saldo de:
I - Se a entidade prestou seus serviços à sociedade de maneira eficiente e eficaz. II - O retorno financeiro e avaliação da idoneidade e a conduta do governo. III - Quais são os recursos atualmente disponíveis para gastos futuros, e até que ponto há restrições ou condições para a utilização desses recursos. IV - A extensão na qual a carga tributária, que recai sobre os contribuintes em períodos futuros para pagar por serviços correntes, tem mudado.
De acordo com as afirmativas acima, assinale a alternativa CORRETA:
Foram levantatados os seguintes dados da contabillidade:
Estoque final de mercadorias R$ 40.000,00
Compra de mercadorias R$ 220.000,00
Devolução de compras R$ 20.000,00
Lucro Bruto R$ 330.000,00
Devolução de vendas R$ 80.000,00
Vendas de mercadorias R$ 880.000,00
Despesa de Salários R$ 25.000,00
As compras e vendas estavam sujeitas a impostos de 20%.
Os dados acima autorizam afirmar que o Estoque
Inicial de Mercadorias era de :
Determinada Empresa apresentou os seguintes valores no Balanço Patrimonial em 31/12 :
CONTAS R$
Caixa - 10.000,00
Banco Conta Movimento 20.000,00
Estoques de Mercadorias 30.000,00
Duplicatas a receber 40.000,00
Duplicatas a pagar 50.000,00
Contas a pagar 40.000,00
Tributos a recolher 60.000,00
Capital Social 70.000,00
Prejuízos Acumulados ?
(calcule)
Reserva de Capital 80.000,00
Com base nos dados fornecidos estabeleça o valor (credor ou devedor) da Situação Líquida e assinale a opção que a contém.
Obs.: os valores entre parênteses são devedores.
Dados extraídos do Balanço Patrimonial em 31/12:
ITENS R$
Capital Social Subscrito
Não realizado 30.000,00
Realizado 100.000,00
Reserva de Capital 20.000,00
Reservas de Lucros 10.000,00
Prejuízos Acumulados 4.000,00
Ações em Tesouraria 3.000,00
A Situação Líquida com base nos dados fornecidos
importou em :
Estoque de Mercadorias R$ 45.000,00 Móveis e Utensílios R$ 27.500,00 Despesa de aluguel antecipada R$ 8.000,00 Contas a pagar R$ 42.500,00 Receita de Serviços R$ 17.000,00 Contas a receber R$ 12.500,00 Despesa de Juros R$ 11.500,00 Impostos a recolher R$ 13.500,00 Capital Social R$ 34.000,00 Prejuízos Acumulados R$ 2.500,00
Com base nas informações acima, pode-se afirmar com segurança que a Empresa A apresentou um Capital Próprio de:
Leia as afirmativas a seguir:
I. O estatuto da companhia com ações preferenciais declarará as vantagens ou preferências atribuídas a cada classe dessas ações e as restrições a que ficarão sujeitas, e poderá prever o resgate ou a amortização, a conversão de ações de uma classe em ações de outra e em ações ordinárias, e destas em preferenciais, fixando as respectivas condições, conforme disposto na Lei Federal nº 6.404, de 15 de dezembro de 1976.
II. Os princípios orçamentários compreendem um conjunto de regras que determinam como os valores relacionados às despesas e às receitas públicas devem ser registrados no orçamento público. Por exemplo, o princípio orçamentário da exclusividade determina que as despesas públicas devem ser registradas no orçamento por seu valor futuro, considerando os descontos derivados da taxa de inflação e da redução geral do nível de preços ao consumidor amplo.
Marque a alternativa CORRETA:
Leia as afirmativas a seguir:
I. O balanço patrimonial é a representação gráfica da estrutura hierárquica da organização.
II. A verificabilidade é a qualidade da informação que ajuda a assegurar aos usuários que a informação contida nas demonstrações contábeis representa fielmente os fenômenos econômicos ou de outra natureza que se propõe a representar.
Marque a alternativa CORRETA:
A vida útil futura estimada para o Bem é de três anos; O valor líquido de venda do Bem é de R$ 120.000,00; Os fluxos de caixa futuros estimados a uma taxa de 15% a.a. totalizam R$ 142.000,00.
A partir dessas informações, a CIA concluiu que o valor recuperável desse Bem (valor de uso) é maior que o seu valor
líquido de venda. Assim sendo, atendendo ao que determina a NBC TG 01 (R4) – Redução ao Valor Recuperável de
Ativos, a CIA deverá reconhecer em seus resultados uma perda por desvalorização de forma a refletir o Valor
Recuperável desse Imobilizado no valor de:
Aquisição de mercadorias para revenda, a prazo, pelo valor total de R$ 650.000,00 com incidência de ICMS de 17%; Contratou seguros para os estoques, no valor de R$ 25.000,00 sem ICMS, pago à vista; Pagou despesas com fretes no valor de R$ 30.000,00 sem ICMS; Por exigência do fornecedor contratou empréstimo que gerou um custo financeiro (juros) no valor de R$ 40.000,00 a ser quitado nos vencimentos das parcelas.
De acordo com as informações apresentadas, segundo a NBC TG 16 (R2) – Estoques, combinada com a NBC TG 20 (R2) – Custos de Empréstimos, o valor final a ser registrado no Ativo Circulante – “Mercadorias para Revenda” é:
Aplicando-se o CPC 02 (R2) – Efeitos das mudanças na taxa de câmbio e conversão das DCs, e a NBC TG 26 (R5) – Apresentação das Demonstrações Contábeis, os lançamentos contábeis que melhor registram a operação são:
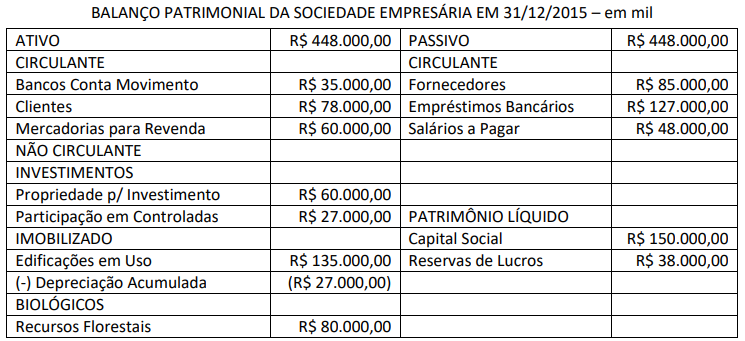
Durante o exercício social de 2016, foram registradas as seguintes operações em sua contabilidade:
1 – Aquisição de mercadorias para revenda no valor total de R$ 820.000,00, com incidência de ICMS de 18% incluído na NF;
2 – Venda de mercadorias no valor total de R$ 1.260.000,00, com incidência de ICMS de 12% incluído na NF ao Custo de 70% do estoque de mercadoria para Revenda;
3 – Incorreu em Despesas Comerciais e de Vendas no valor total de R$ 23.000,00;
4 – Incorreu em Despesas Administrativas e de Pessoal no valor total de R$ 48.000,00;
5 – Registrou Ganhos por Equivalência Patrimonial no valor total de R$ 8.000,00;
6 – Apurou resultado positivo de operações descontinuadas no valor de R$ 18.000,00 líquido dos tributos;
7 – Arcou com encargos financeiros no valor total de R$ 11.000,00;
8 – Realizou ganhos financeiros com recebimento de clientes no valor total de R$ 26.000,00;
9 – Apurou Imposto de Renda e CLL sobre o lucro no valor de R$ 82.000,00.
De acordo com as informações apresentadas anteriormente, o Resultado Líquido das Operações Continuadas divulgado na Demonstração do Resultado elaborada em 31/12/2016, segundo a NBC TG 26 (R5) – Apresentação das Demonstrações Contábeis, é de:

 Conheça nossos planos