Questões de Concurso Sobre contabilidade geral
Foram encontradas 37.497 questões


Com base na Resolução n.º 1.374/2011, julgue o item.
A consistência refere-se ao uso dos mesmos métodos
para diferentes itens, dentro de um mesmo período,
considerando uma mesma entidade.
Com base na Resolução n.º 1.374/2011, julgue o item.
A relevância é uma característica qualitativa
fundamental da informação contábil-financeira, capaz
de fazer diferença nas decisões, dependendo de ter
valor preditivo e(ou) confirmatório.
Com base na Resolução n.º 1.374/2011, julgue o item.
O regime de competência retrata o efeito das transações
nos períodos em que ditos efeitos são produzidos, o que
fornece melhor base de avaliação da performance
passada e futura da entidade que a informação
puramente baseada em recebimentos e pagamentos em
caixa ao longo desse mesmo período.
Com base na Resolução n.º 1.374/2011, julgue o item.
Os relatórios contábil-financeiros de propósito geral são
elaborados com a finalidade de revelar o valor da
entidade que fornece a informação e, portanto, auxiliar
sua clientela efetiva e potencial.
Com relação às Notas Explicativas das Demonstrações Contábeis, observe as afirmativas e assinale a alternativa que as julgam corretamente:
I - Devem apresentar informações sobre a base de preparação das demonstrações financeiras e das práticas contábeis específicas selecionadas e aplicadas para negócios e eventos significativos. II - Devem divulgar as informações exigidas pelas práticas contábeis adotadas no Brasil, que não estejam apresentadas em nenhuma outra parte das demonstrações financeiras. III - Devem fornecer informações adicionais não indicadas nas próprias demonstrações financeiras e consideradas necessárias para uma apresentação adequada. IV - Devem indicar os bônus reais constituídos sobre elementos do passivo, as garantias adquiridas de terceiros e outras responsabilidades concretas, ou contingentes.
I- Ativo é um recurso controlado pela entidade como resultado de eventos passados e do qual se espera que resultem futuros benefícios econômicos para a entidade. II- Passivo é uma obrigação presente da entidade, derivada de eventos já ocorridos, cuja liquidação se espera que resulte em saída de recursos capazes de gerar benefícios econômicos. III- Patrimônio Líquido é o valor residual dos ativos da entidade depois de deduzidos todos os seus passivos. IV- As definições de ativo e passivo identificam os seus aspectos essenciais e também especificam os critérios que precisam ser atendidos para que possam ser reconhecidos no balanço patrimonial. Ao avaliar se um item se enquadra na definição de ativo, passivo, ou patrimônio líquido, deve-se atentar para a sua forma legal e não apenas sua essência e realidade econômica.
A respeito da Demonstração do Resultado do Exercício (DRE), analise as assertivas e assinale a alternativa que aponta a(s) INCORRETA(S).
I. É uma demonstração contábil que apresenta a confrontação entre receitas e despesas da entidade, em observância ao regime de caixa.
II. Objetiva evidenciar a situação financeira da entidade, avaliando o seu desempenho.
III. Integra o capital próprio da entidade, pois o resultado gerado (lucro ou prejuízo) comporá o patrimônio líquido.
Acerca da situação líquida e da equação fundamental do patrimônio, analise as assertivas e assinale a alternativa que aponta a(s) correta(s).
I. A situação líquida positiva é quando o total de bens e direitos é maior que o total das obrigações.
II. A situação líquida negativa é quando o total de bens e direitos é menor que o total das obrigações.
III. Na equação fundamental do patrimônio, o patrimônio líquido é diretamente relacionado com o ativo e inversamente relacionado com o passivo.
Para responder à questão, considere, a seguir, o recorte do Balanço Patrimonial da UFRN, que se refere ao exercício encerrado em 31/12/2019.
Intangível 2.670.170,56
Softwares 2.670.170,56
Softwares 5.220.013,08
(-) Amortização Acumulada de Softwares -2.549.842,52
A partir do recorte apresentado, suponha que parte do saldo da conta Softwares seja
referente a um programa de computador adquirido em 2019 pelo valor de R$ 80.000,00.
Suponha também que R$ 120.000,00 do saldo da conta “Amortização Acumulada de
Softwares” seja o valor da amortização contabilizada em 2019. Essas duas transações
caracterizam-se, respectivamente, como fatos contábeis,
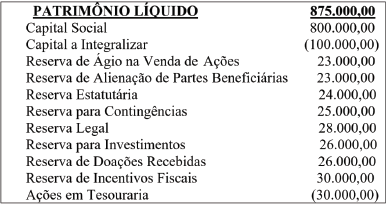
Conforme preconizado na legislação vigente, o somatório do saldo das contas que compõem o grupo “Reservas de Lucros” corresponde a:

 Conheça nossos planos