Questões de Concurso Sobre contabilidade geral
Foram encontradas 37.497 questões


Q1841521
Contabilidade Geral
De acordo com o disposto na Lei Complementar n° 123, de 14 de dezembro de 2006, na retenção de ISSQN na fonte, quando devida, nos
pagamentos efetuados a microempresas e empresas de pequeno porte
optantes pelo Simples Nacional, NÃO se deve aplicar a alíquota efetiva
Q1841520
Contabilidade Geral
Nos termos que dispõe a Constituição Federal (CF/1988) sobre competência e imunidade tributárias dos entes federados, as operações
de compra de bens e serviços realizadas pelos órgãos pertencentes à
administração direta da União, suas autarquias e fundações
Q1841509
Contabilidade Geral
Segundo o Código de Ética Profissional do Contador (NBC PG 01), é
vedado ao contador, EXCETO:
Q1841508
Contabilidade Geral
Analise o Balanço Patrimonial da Empresa Alfa.
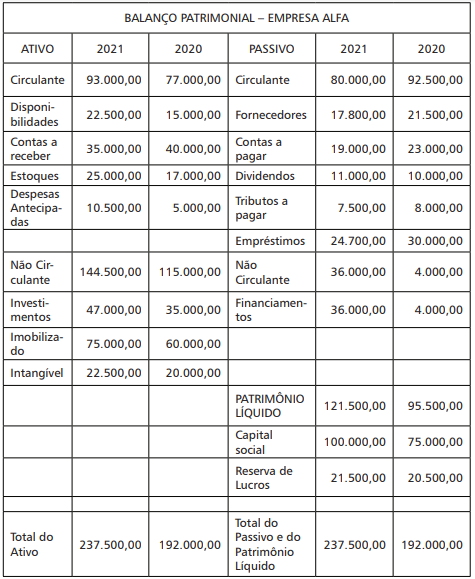
Sobre esse balanço, considere as seguintes afirmações:
I. No ano de 2021, a empresa Alfa apresentou liquidez seca de 0,85. II. No ano de 2020, a empresa Alfa apresentou endividamento geral de 50,26%. III. No ano de 2021, o Passivo Não Circulante apresentou variação positiva de 800,00%. IV. No ano de 2020, o Ativo Circulante representava 53,16% do Ativo Total. V. No ano de 2020, a empresa Alfa apresentou liquidez imediata de 1,50.
Estão corretas apenas as afirmativas
Q1841507
Contabilidade Geral
Assinale se as afirmativas referentes às demonstrações contábeis são
verdadeiras (V) ou falsas (F).
( ) O Balanço Patrimonial é uma demonstração contábil estática e sintética que mostra a situação financeira e patrimonial em uma determinada data. O ativo é constituído pelos bens e direitos de natureza devedora, e o passivo é formado pelas obrigações com terceiros e sócios de natureza credora. ( ) A Demonstração do Resultado do Exercício tem por objetivo evidenciar todas as movimentações ocorridas no Patrimônio Líquido durante o exercício. Faz o link do fluxo de uma conta para outra e indica a origem e o valor de cada variação no Patrimônio Líquido da companhia. ( ) A Demonstração de Resultados Abrangentes visa a apresentar as mutações ocorridas no patrimônio líquido durante o período e outros eventos não derivados de transações com os sócios. ( ) A Demonstração dos Fluxos de Caixa é um relatório contábil econômico-financeiro que evidencia as contas de resultado de forma dinâmica na vertical. Tem como objetivo demonstrar o resultado do exercício e os elementos que o formaram e mensuraram o desempenho da companhia, respeitando o princípio da competência. ( ) A Demonstração do Valor Adicionado é uma demonstração contábil que tem por objetivo evidenciar a riqueza criada pela entidade e sua distribuição em um determinado período, sob a ótica do regime de competência, que tem como principal fonte de informações a demonstração do resultado do exercício.
A sequência correta é
Q1841506
Contabilidade Geral
Associe as características qualitativas da informação contábil financeira útil à sua correspondente classificação, conforme disposto na NBC
TG Estrutura Conceitual.
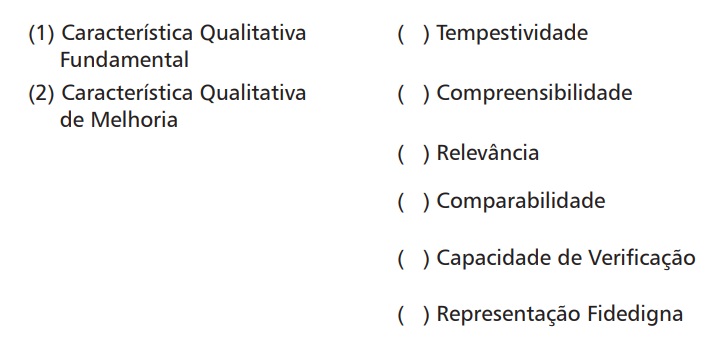
A associação correta é
A associação correta é
Q1841505
Contabilidade Geral
Considere as seguintes afirmações em relação ao disposto na NBC TG
Estrutura Conceitual:
I. Ativo é um recurso financeiro passado, controlado pela entidade como resultado de eventos futuros. II. Passivo é uma obrigação passada da entidade de transferir um recurso financeiro como resultado de eventos futuros. III. Receitas são aumentos nos ativos, ou reduções nos passivos, que resultam em aumentos no patrimônio líquido, exceto aqueles referentes a contribuições de detentores de direitos sobre o patrimônio. IV. Despesas são reduções nos ativos, ou aumentos nos passivos, que resultam em reduções no patrimônio líquido, exceto aqueles referentes a distribuições aos detentores de direitos sobre o patrimônio. V. Receitas e despesas são os elementos das demonstrações contábeis que se referem ao desempenho financeiro da entidade.
Estão corretas apenas as afirmativas
Q1839104
Contabilidade Geral
Assinale a alternativa que apresenta um critério de avaliação
de elemento patrimonial de acordo com a legislação
societária.
Q1839102
Contabilidade Geral
Assinale a alternativa que apresenta a relação que expressa,
da forma mais apropriada, o resultado auferido pelos
acionistas de uma empresa.
Q1839101
Contabilidade Geral
Acerca dos fluxos de caixa advindos de atividades
operacionais, de financiamento e de investimento, assinale a
alternativa correta.
Q1839098
Contabilidade Geral
Com relação à tributação das microempresas e das empresas
de pequeno porte, assinale a alternativa correta.
Ano: 2021
Banca:
Quadrix
Órgão:
CRP 4ª Região (MG)
Prova:
Quadrix - 2021 - CRP - MG - Assistente Especializado Financeiro - Contábil |
Q1838912
Contabilidade Geral
As sociedades civis de profissionais liberais podem optar por
diferentes regimes tributários, como, por exemplo,
Ano: 2021
Banca:
Quadrix
Órgão:
CRP 4ª Região (MG)
Prova:
Quadrix - 2021 - CRP - MG - Assistente Especializado Financeiro - Contábil |
Q1838909
Contabilidade Geral
Entre os critérios de avaliação dos ativos, o valor justo
dos instrumentos financeiros, na ausência de um
mercado ativo, é o
Ano: 2021
Banca:
Quadrix
Órgão:
CRP 4ª Região (MG)
Prova:
Quadrix - 2021 - CRP - MG - Assistente Especializado Financeiro - Contábil |
Q1838907
Contabilidade Geral
A revogação da Resolução n.° 750/1993 não extinguiu os
princípios contábeis contidos naquela norma do Conselho
Federal de Contabilidade, segundo os quais é correto afirmar
que a adoção da atualização monetária como base de
mensuração é um desdobramento do princípio do(da)
Ano: 2021
Banca:
FUNDATEC
Órgão:
Prefeitura de Tuparendi - RS
Prova:
FUNDATEC - 2021 - Prefeitura de Tuparendi - RS - Agente de Controle Interno |
Q1837144
Contabilidade Geral
Considere os dados constantes da tabela a seguir extraídos da Demonstração do
Resultado do Exercício de uma entidade comercial:
Contas Total (R$)
Despesas Financeiras 100,00 Provisões IRPJ e CSSL 300,00
Despesas Administrativas 600,00 Despesas com Vendas 800,00 Deduções da Receita 1.800,00 Custo das Mercadorias Vendidas 4.600,00 Receita Bruta 10.000,00
De acordo com os valores apresentados, qual o valor do Lucro Bruto?
Contas Total (R$)
Despesas Financeiras 100,00 Provisões IRPJ e CSSL 300,00
Despesas Administrativas 600,00 Despesas com Vendas 800,00 Deduções da Receita 1.800,00 Custo das Mercadorias Vendidas 4.600,00 Receita Bruta 10.000,00
De acordo com os valores apresentados, qual o valor do Lucro Bruto?
Ano: 2021
Banca:
FUNDATEC
Órgão:
Prefeitura de Tuparendi - RS
Prova:
FUNDATEC - 2021 - Prefeitura de Tuparendi - RS - Agente de Controle Interno |
Q1837142
Contabilidade Geral
Os sistemas de escrituração de contabilidade brasileiros invariavelmente adotam o
método das partidas dobradas e o regime de competência. No plano de contas desse regime – de
competência –, é necessário que haja determinadas contas que são desnecessárias no regime de
caixa. É um exemplo dessas contas:
Ano: 2021
Banca:
FUNDEP (Gestão de Concursos)
Órgão:
IPREMU
Prova:
FUNDEP (Gestão de Concursos) - 2021 - IPREMU - Contador |
Q1836201
Contabilidade Geral
Com relação à aplicação da Emenda Constitucional
nº 103, de 2019, aos Regimes Próprios de Previdência
Social (RPPS) dos estados, Distrito Federal e municípios,
assinale com V as afirmativas verdadeiras e com F as
falsas. ( ) Os estados, o Distrito Federal e os municípios
poderão fazer incidir a contribuição ordinária
dos aposentados e pensionistas sobre o valor
dos proventos e pensões que superem o salário-mínimo, se houver déficit atuarial.
( ) O RPPS dos servidores titulares de cargos
efetivos terá caráter contributivo e solidário,
mediante contribuição do respectivo ente
federativo, de servidores ativos, de aposentados
e de pensionistas, observados critérios que
preservem o equilíbrio financeiro e atuarial.
( ) Aplica-se ao agente público ocupante,
exclusivamente, de cargo em comissão declarado
em lei de livre nomeação e exoneração, de outro
cargo temporário, inclusive mandato eletivo,
ou de emprego público, o Regime Próprio de
Previdência Social.
( ) O equilíbrio financeiro e atuarial do RPPS
deverá ser comprovado por meio de garantia de
equivalência, a valor presente, entre o fluxo das
receitas estimadas e das despesas projetadas,
apuradas atuarialmente, que, juntamente com os
bens, direitos e ativos vinculados, comparados às
obrigações assumidas, evidenciem a solvência e
a liquidez do plano de benefícios.
Assinale a sequência correta.
Ano: 2021
Banca:
FUNDEP (Gestão de Concursos)
Órgão:
IPREMU
Prova:
FUNDEP (Gestão de Concursos) - 2021 - IPREMU - Contador |
Q1836191
Contabilidade Geral
No município de Uberlândia, a Lei nº 8.049, de 24 de
junho de 2002, dispõe sobre o Instituto de Previdência
dos Servidores Públicos do município, disciplina o regime
de previdência social, institui o seu plano de custeio e dá
outras providências.
Com relação ao que rege a referida lei, assinale a
alternativa incorreta.
Ano: 2021
Banca:
FUNDEP (Gestão de Concursos)
Órgão:
IPREMU
Prova:
FUNDEP (Gestão de Concursos) - 2021 - IPREMU - Contador |
Q1836190
Contabilidade Geral
O Banco Central do Brasil, por meio do Conselho
Monetário Nacional, disciplina as diretrizes de aplicação
dos recursos dos Regimes Próprios de Previdência
Social (RPPS).
Com relação à aplicação dos recursos, assinale a
alternativa incorreta.
Ano: 2021
Banca:
FADESP
Órgão:
Câmara de Marabá - PA
Provas:
FADESP - 2021 - Câmara de Marabá - PA - Técnico em Contabilidade
|
FADESP - 2021 - Câmara de Marabá - PA - Técnico de Contabilidade |
Q1836029
Contabilidade Geral
Conforme o Art. 178 da Lei 6.404/1976, no Balanço Patrimonial, as contas serão classificadas
conforme os elementos do patrimônio que registrem, e agrupadas de modo a facilitar o conhecimento e
a análise da situação financeira da companhia. Portanto, conforme § 2º do Art. 178 da referida Lei,
observadas as alterações incluídas pela Lei nº 11.941/2009, no passivo, as contas serão classificadas
nos grupos: passivo circulante, passivo não circulante e patrimônio líquido. Portanto, não se considera
uma das contas de patrimônio líquido conforme as alterações da Lei os/as

 Conheça nossos planos