Questões de Concurso Sobre contabilidade geral

Foram encontradas 37.497 questões

Q1871353 Contabilidade Geral

De acordo com o Pronunciamento Técnico CPC 00 – Estrutura conceitual para relatório financeiro CPC 00, as características qualitativas de informações financeiras úteis identificam os tipos de informações que tendem a ser mais úteis a investidores, credores por empréstimos e outros credores, existentes e potenciais, para que estes tomem decisões sobre a entidade que reporta com base nas informações contidas em seu relatório financeiro (informações financeiras). A esse respeito, relacione a COLUNA II com a COLUNA I, associando a característica qualitativa ao conceito ou característica a que se refere.

COLUNA I

1. Relevância

2. Representação fidedigna

3. Compreensibilidade


COLUNA II

( ) Caracteriza-se pelo fato de que a informação deve ser completa, neutra e isenta de erros.

( ) É quando a informação é capaz de fazer diferença nas decisões tomadas pelos usuários.

( ) Caracteriza-se por classificar, caracterizar e apresentar informações de modo claro e conciso.

Assinale a sequência correta.

Alternativas
Q1871028 Contabilidade Geral

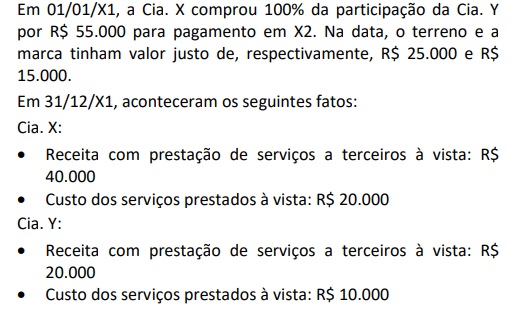
As Cias. X e Y apresentavam, em 31/12/X0, os balanços patrimoniais a seguir.
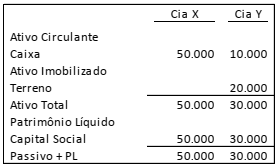
 

Imagem associada para resolução da questão


Imagem associada para resolução da questão


Além disso, a Cia. Y fez um teste de recuperabilidade de seus ativos e constatou que o terreno tinha recuperabilidade de R$ 17.000 e, a marca, recuperabilidade de R$ 8.000.


Assinale a opção que indica o saldo da conta Investimentos, apresentado no balanço patrimonial da Cia. X, em 31/12/X1.

Alternativas
Q1871027 Contabilidade Geral

As Cias. Y e Z apresentavam os seguintes balanços patrimoniais, em 31/12/X0.
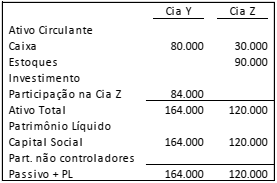

Imagem associada para resolução da questão


Em janeiro de X1, a Cia. Z vendeu metade de seu estoque para a Cia. Y por R$ 60.000, à vista.

Em outubro de X1, a Cia. Y vendeu 80% de seu estoque para terceiros, por R$80.000 à vista.

Assinale a opção que indica o valor do lucro líquido atribuível aos acionistas controladores, em 31/12/X1, sem considerar a incidência de impostos.  

Alternativas
Q1871026 Contabilidade Geral

Uma sociedade empresária apresentava o seguinte balanço patrimonial, em 31/12/X0.
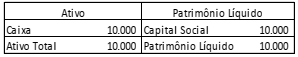

Imagem associada para resolução da questão


Em 01/01/X1, ela prestou um serviço por R$ 100.000, com recebimento em 90 dias.

A sociedade empresária necessitava de recursos financeiros e descontou a duplicata no banco, que cobrou juros de R$ 5.000 pelo serviço.

Assinale a opção que indica o saldo das contas que integram o ativo circulante da sociedade empresária, em 31/01/X1, após o desconto da duplicata, considerando apenas esses fatos.  

Alternativas
Q1871025 Contabilidade Geral
Para realizar o teste de recuperabilidade de um ativo, deve-se estimar o seu valor em uso. No cálculo do valor em uso do ativo, deve-se considerar, entre outros elementos, a estimativa dos fluxos de caixa futuros que a entidade espera obter com esse ativo. Em relação aos fatores que devem ser incluídos nas estimativas de fluxos de caixa futuros, analise as afirmativas a seguir.
I. Projeções de entradas de caixa advindas do uso contínuo do ativo. II. Saídas de caixa que se referem a obrigações que já foram reconhecidas contabilmente. III. Entradas de caixa advindas de ativos que geram outras entradas de caixa que são, em grande parte, independentes das entradas de caixa do ativo sob revisão. IV. Projeções de saídas de caixa que são necessariamente incorridas para gerar as entradas de caixa advindas do uso contínuo do ativo e que podem ser diretamente atribuídas ou alocadas, em base consistente e razoável, ao ativo.
As estimativas de fluxos de caixa futuros devem incluir o que se afirma em
 
Alternativas
Q1871024 Contabilidade Geral
Um ativo intangível resultante da fase de desenvolvimento de projeto interno deve ser reconhecido somente se a entidade puder demonstrar os aspectos a seguir, à exceção de um. Assinale-o. 
Alternativas
Q1871023 Contabilidade Geral
Assinale a opção que indica o reconhecimento do ágio derivado da expectativa de rentabilidade futura gerado internamente nas demonstrações contábeis de uma sociedade empresária.
Alternativas
Q1870207 Contabilidade Geral
No balanço patrimonial, são considerados itens ativos não circulantes aqueles
Alternativas
Q1870195 Contabilidade Geral
Na demonstração do valor adicionado (DVA), as receitas financeiras devem ser classificadas pelas companhias abertas não financeiras como
Alternativas
Q1870194 Contabilidade Geral
De acordo com o Pronunciamento Técnico CPC 03(R2) – Demonstração dos Fluxos de Caixa (DFC), as movimentações que envolvem, exclusivamente, itens classificados como caixa ou equivalentes de caixa devem ser
Alternativas
Q1870193 Contabilidade Geral
Na demonstração do resultado abrangente (DRA), classifica-se como outros resultados abrangentes
Alternativas
Q1870192 Contabilidade Geral
Um dos efeitos gerados pela constituição de reservas de lucros a realizar por parte de uma sociedade anônima é o de possibilitar
Alternativas
Q1870191 Contabilidade Geral
O evento que afeta diretamente o valor do lucro líquido apresentado na demonstração do resultado do exercício (DRE) de uma sociedade anônima é
Alternativas
Q1870190 Contabilidade Geral
    Uma companhia aberta vendeu mercadorias a prazo por R$ 100.000,00, com vencimento em parcela única para daqui a cinco anos. Se a venda fosse à vista, o valor das mercadorias teria sido de R$ 62.092,13, o que equivale a um custo financeiro anual de 10%.

O registro que reflete todos os efeitos contábeis dessa transação hipotética nas receitas da companhia, na data em que a venda foi efetivada, é de
Alternativas
Q1870188 Contabilidade Geral
De acordo com a legislação societária, o investimento efetuado por uma empresa industrial na aquisição de matéria-prima deve ser avaliado, no balanço patrimonial da referida empresa, pelo
Alternativas
Q1870187 Contabilidade Geral
Assinale a opção em que todas as contas listadas contêm elementos que devem ser apresentados como ativos no balanço patrimonial de uma empresa industrial.
Alternativas
Q1870186 Contabilidade Geral
De acordo com o CPC 00(R2) – Estrutura Conceitual para Relatório Financeiro, as reivindicações contra os recursos econômicos da entidade que reporta são compostas exclusivamente pelo(s) elemento(s) das demonstrações contábeis da referida entidade denominado(s) de 
Alternativas
Q1870185 Contabilidade Geral
Sempre que as disposições da lei tributária vierem a prescrever a utilização de métodos ou critérios contábeis distintos dos estabelecidos na legislação societária, a Lei n.º 6.404/1976 determina a adoção do procedimento de
Alternativas
Q1870183 Contabilidade Geral
De acordo com o Pronunciamento Técnico CPC 00(R2) – Estrutura Conceitual para Relatório Financeiro, a elaboração do relatório financeiro, para fins gerais, deve priorizar a prestação de informações financeiras que sejam úteis para a tomada de decisões de
Alternativas
Q1866210 Contabilidade Geral
Com relação às demonstrações contábeis aplicáveis ao setor público, julgue o item seguinte. 

A incorporação de passivos é um evento que afeta negativamente o resultado evidenciado na demonstração das variações patrimoniais. 


Alternativas
Respostas
14421: D
14422: B
14423: C
14424: E
14425: C
14426: B
14427: E
14428: B
14429: B
14430: E
14431: C
14432: C
14433: C
14434: B
14435: A
14436: D
14437: E
14438: C
14439: A
14440: C