Questões de Concurso Sobre contabilidade geral
Foram encontradas 37.491 questões


Q1930193
Contabilidade Geral
Quando se deseja analisar a composição do endividamento de
um ente ao final de um exercício, é necessário usar informações
apresentadas no Balanço Patrimonial para apurar este quociente,
incluído nos indicadores de análise da estrutura de capital.
No caso do quociente de composição do endividamento, uma conta cujo saldo impacta apenas o denominador desse indicador é:
No caso do quociente de composição do endividamento, uma conta cujo saldo impacta apenas o denominador desse indicador é:
Q1930192
Contabilidade Geral
Muitas entidades adotam como política a oferta de programas de
benefício pós-emprego a seus empregados. Tais programas em
geral se enquadram como planos de contribuição definida ou de
benefício definido, conforme seus principais termos e condições.
Cada um desses planos também apresenta riscos para ambas as
partes envolvidas, empregador e empregados. No caso dos planos de contribuição definida, conforme o
Pronunciamento CPC 33, os principais riscos de o empregado
NÃO receber o benefício esperado são:
Q1930191
Contabilidade Geral
No processo de gestão dos negócios, há cenários em que as
entidades optam por fazer reestruturações. Tais processos
incorrem em custos que têm regras específicas para
reconhecimento da provisão associada. O Pronunciamento
CPC 25 traz exemplos de eventos que se enquadram no conceito
de reestruturação.
Dentre os eventos a seguir, o que não está sujeito a essas regras, por NÃO ser um exemplo de reestruturação, é:
Dentre os eventos a seguir, o que não está sujeito a essas regras, por NÃO ser um exemplo de reestruturação, é:
Q1930190
Contabilidade Geral
Os contratos de arrendamento, quando atenderem os critérios,
são reconhecidos no Balanço Patrimonial como um ativo, e, em
alguns casos, esse ativo é um direito de uso (right of use).
Ao ser consultado sobre critérios para reconhecimento contábil de arrendamentos, à luz das disposições do Pronunciamento CPC 06 (R2), um consultor especializado na área pode afirmar que:
Ao ser consultado sobre critérios para reconhecimento contábil de arrendamentos, à luz das disposições do Pronunciamento CPC 06 (R2), um consultor especializado na área pode afirmar que:
Q1930188
Contabilidade Geral
Ao se debruçar sobre o processo de elaboração das
demonstrações contábeis, um contador se deparou com
questões relativas ao reconhecimento de elementos e também
na forma de apresentação de alguns itens. O contador analisou as
disposições da Estrutura Conceitual para Relatório Financeiro e as
orientações constantes no Pronunciamento CPC 26 (R1), que
trata da apresentação das demonstrações contábeis. Após
análise, o contador propôs as assertivas a seguir.
I. Atender à definição de um dos elementos das demonstrações contábeis é o suficiente para que um item seja reconhecido nas demonstrações contábeis.
II. Um direito pode atender à definição de recurso econômico e, portanto, pode ser um ativo, mesmo se a probabilidade de que ele produza benefícios econômicos for baixa.
III. Na análise das despesas na Demonstração do Resultado do Exercício, o método da natureza da despesa pode proporcionar informação mais relevante aos usuários do que o método da função da despesa, uma vez que esta classificação pode exigir alocações arbitrárias.
IV. O resultado abrangente do período deve ser apresentado tanto na Demonstração das Mutações do Patrimônio Líquido (DMPL), quanto na Demonstração do Resultado Abrangente (DRA), dessa forma, as empresas podem apresentar a DRA somente dentro da DMPL.
Está correto somente o proposto em:
Q1930187
Contabilidade Geral
Em 01/10/20X1, a Cia. Delta S/A realizou duas vendas de
mercadorias: uma para o cliente ABC, no valor de R$ 25.000,00
com recebimento previsto para 60 dias e outra para o cliente XYZ,
no valor de R$ 20.000,00 com recebimento de 50% à vista e o
restante em 120 dias. Em 01/12/20X1, a Cia. Delta recebeu um
comunicado do cliente ABC, informando que a empresa estava
passando por problemas financeiros e que só conseguiria honrar
a sua dívida em 05/02/20X2. Nesse mesmo dia, após uma
reanálise do perfil de crédito do cliente XYZ, o setor de contas a
receber da Cia. Delta identificou um grande aumento no
endividamento desse cliente, o qual poderia levá-lo a não realizar
o pagamento total da duplicata em aberto. Nesse cenário, em 31/12/20X1, a Cia. Delta reconheceu Perdas
Estimadas com Créditos de Liquidação Duvidosa (PECLD) no valor
de R$ 28.000,00, considerando a situação financeira do cliente
ABC e o possível não recebimento de 30% das duplicatas do
cliente XYZ. Em 05/01/20X2, os clientes ABC e XYZ informaram o início do
processo de encerramento de suas atividades comerciais. Já em
15/02/20X2, após várias tentativas judiciais de receber os valores
devidos por esses clientes, a Cia. Delta considerou as duplicatas
como incobráveis. Considerando os fatos descritos, é correto afirmar que os
lançamentos contábeis realizados pela Cia. Delta a partir de
dezembro/20X1 foram:
Q1930186
Contabilidade Geral
A Cia. Beta é uma revendedora de artigos esportivos que utiliza o
método da média móvel ponderada para avaliar seu estoque de
mercadorias. Durante o ano de 20X1, a empresa realizou as
seguintes operações:
1. Compra de 1.000 mercadorias por R$ 150.000,00, com pagamento de R$ 200,00 de frete sobre a compra;
2. Venda de 40% da quantidade de mercadorias em estoque por R$ 300,00/unidade. O frete dessa venda, no valor total de R$ 150,00, ficou por conta da Cia. Beta;
3. Devolução de 50% das mercadorias vendidas na operação 2, por estarem em desconformidade com o pedido realizado pelo cliente;
4. Compra de 850 mercadorias pelo valor total de R$ 119.000,00;
5. Recebimento de um abatimento de R$ 570,00 sobre a compra da operação 4;
6. Venda de 20% da quantidade de mercadorias em estoque, por R$ 250,00/unidade. A empresa pagou comissão sobre essa venda no valor de R$ 2,00 por unidade vendida.
Com base nessas operações e desconsiderando qualquer efeito tributário relacionado, é correto afirmar que os valores do Lucro Bruto e do estoque final de mercadorias, ao término do exercício de 20X1, são, respectivamente:
Q1930185
Contabilidade Geral
Em 31/12/20X2 a Cia. Sigma S/A apresentou o seguinte Balanço
Patrimonial:
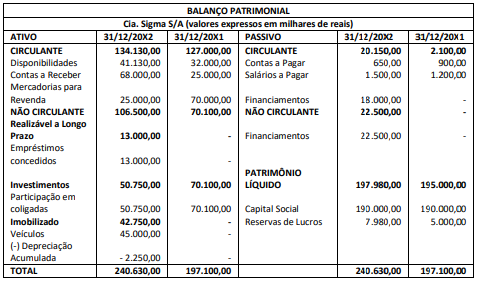
A seguir são apresentados alguns dos principais fatos ocorridos em 20X2:
- Recebimento da 1ª parcela do empréstimo concedido a uma empresa coligada, no valor de R$ 2.000,00 mais juros de R$ 250,00. O empréstimo, no valor de R$ 15.000,00, foi concedido em outubro/20X2.
- Venda de participação em coligada de R$ 19.350,00, por um valor a menor em R$ 300,00.
- Recebimento de dividendos, no valor de R$ 260,00, referente à participação mantida em empresa coligada.
- Pagamento das primeiras parcelas do financiamento de um veículo no valor total de R$ 4.680,00, sendo R$ 180,00 referentes a juros por atraso.
- Reconhecimento de despesa com depreciação de R$ 2.250,00.
- Lucro Líquido da Cia. Sigma ao final de 20X2 foi de R$ 2.980,00.
Considerando as informações apresentadas e que na elaboração da Demonstração dos Fluxos de Caixa a Cia. Sigma trata juros, dividendos e juros sobre o capital próprio recebidos e pagos conforme a classificação encorajada pelo Pronunciamento CPC 03 (R2), é correto afirmar que em 31/12/20X2:
Q1929734
Contabilidade Geral
Durante um trabalho na companhia Alianza, um
auditor identificou a existência de uma operação de
aquisição à vista de mercadorias para revenda que foi
erroneamente registrada pela contabilidade como despesa com vendas. Na data de elaboração das demonstrações contábeis o auditor constatou que essas mesmas mercadorias ainda não haviam sido vendidas.
Nesse caso, considerando que a operação é relevante, o auditor apontou em seu relatório que o:
Nesse caso, considerando que a operação é relevante, o auditor apontou em seu relatório que o:
Q1929733
Contabilidade Geral
A respeito dos conhecimentos sobre os impostos
e contribuições incidentes sobre a folha de pagamento de um empregado considere:
João é empregado da companhia Maravilha e foi contratado com base nas regras da Consolidação das Leis do Trabalho (CLT) com remuneração de R$ 3.000.
Os descontos, entre outras despesas, efetuados pelo empregador na folha de pagamento de João e que diminuem a sua remuneração, são os referentes:
1. Ao imposto de renda retido na fonte.
2. À contribuição ao Fundo de Garantia do Tempo de Serviço (FGTS).
3. Ao imposto sobre serviços de qualquer natureza.
4. À contribuição do empregador ao Instituto Nacional do Seguro Social (INSS).
Assinale a alternativa que indica todas as afirmativas corretas.
Q1929727
Contabilidade Geral
A companhia Austera é empresa comercial tributada pelo lucro real, contribuinte de ICMS e não
contribuinte de IPI. Iniciou suas atividades em março
de 2022 e realizou a compra de mercadorias para
revenda pelo valor total de R$ 121.000 com a seguinte
composição:
• Valor das mercadorias: R$ 100.000.
• Desconto incondicional: R$ 2.000.
• IPI: R$ 8.000.
• ICMS Substituição Tributária: R$ 15.000.
No mesmo mês a companhia vendeu a totalidade dessas mercadorias por R$ 200.000.
Considerando que não houve nenhuma outra operação, não há benefícios fiscais e a operação não está submetida ao regime de substituição tributária, o valor da COFINS devido pela companhia Austera em março de 2022 foi de:
Q1929725
Contabilidade Geral
Texto associado
Caso 3
Para responder à questão considere:
A companhia Bolívia é uma empresa comercial tributada pelo lucro real anual. Em 2021 apurou um lucro
contábil de R$ 900.000. Nesse valor, estão incluídas
despesas não dedutíveis de R$ 200.000 e receitas não
tributáveis de R$ 100.000. Na ECF (Escrituração Contábil Fiscal) da companhia há saldo de prejuízo fiscal
apurado em períodos anteriores de R$ 450.000.
A contribuição social sobre o lucro líquido devida
em 2021 pela companhia Bolívia é de:
Q1929724
Contabilidade Geral
Texto associado
Caso 3
Para responder à questão considere:
A companhia Bolívia é uma empresa comercial tributada pelo lucro real anual. Em 2021 apurou um lucro
contábil de R$ 900.000. Nesse valor, estão incluídas
despesas não dedutíveis de R$ 200.000 e receitas não
tributáveis de R$ 100.000. Na ECF (Escrituração Contábil Fiscal) da companhia há saldo de prejuízo fiscal
apurado em períodos anteriores de R$ 450.000.
O imposto de renda devido em 2021 pela companhia Bolívia é de:
Q1929720
Contabilidade Geral
A companhia Golfinho (arrendatária) realizou, em
01/01/2021, um contrato de arrendamento mercantil
financeiro de um caminhão para o transporte de água
potável (o caminhão foi recebido em 01/01/2021).
O contrato tem prazo de 60 meses e a arrendatária
pagará 60 parcelas mensais e iguais de R$ 10.000,
vencendo a primeira em 01/02/2021. A taxa de juros
efetiva prevista no contrato é de 0,6183413% ao mês,
o que resulta em um valor presente das parcelas, na
data de início do arrendamento mercantil financeiro,
de R$ 500.000. O mesmo caminhão, se tivesse sido
adquirido à vista no mercado, teria um custo para a
companhia de R$ 505.000. Ao final do prazo do contrato a companhia pretende ficar com o caminhão,
o qual tem uma vida útil estimada de 5 anos e valor
residual estimado de R$ 50.000.
A respeito da situação, é correto afirmar que companhia Golfinho reconheceu:
A respeito da situação, é correto afirmar que companhia Golfinho reconheceu:
Q1929719
Contabilidade Geral
Durante o exercício social de 2021, a companhia
Olímpia apurou um lucro líquido de R$ 500.000, dos
quais:
• R$ 25.000 foram destinados à constituição da reserva legal;
• R$ 50.000 foram destinados à constituição da reserva estatutária;
• R$ 10.000 foram destinados à constituição da reserva de incentivos fiscais;
• R$ 150.000 foram distribuídos como dividendos obrigatórios.
Em 2021, a companhia realizou um aumento do capital social no valor de R$ 80.000, sendo R$ 30.000 pela incorporação de reservas de lucros já existentes e R$ 50.000 com uma máquina. Houve ainda, no exercício social de 2021, a aquisição de ações de emissão da própria companhia, no valor de R$ 20.000.
Depois do correto registro contábil das operações, a Demonstração das Mutações do Patrimônio Líquido de 2021 da companhia Olímpia evidenciou um aumento no patrimônio líquido de:
Q1929718
Contabilidade Geral
Texto associado

Caso 1
Para responder à questão considere as
seguintes informações:
A companhia Tempestade comercializa sombrinhas
e guarda-chuvas. Na sua atividade há apenas a incidência de impostos sobre o valor das suas operações
de compra e venda de mercadorias, com alíquota
de 10% (que estão incluídos no valor da operação).
Em 30/11/2021 o contador da empresa elaborou um
relatório gerencial com a seguinte relação de contas
contábeis.
Durante o mês de dezembro de 2021 ocorreram
somente as seguintes operações, que foram corretamente registradas:
1. Compra a prazo de mercadorias para revenda
no valor de R$ 14.000, nos quais estão incluídos
R$ 1.400 referentes a impostos recuperáveis.
2. Provisão de férias dos empregados no valor
de R$ 8.000.
3. Consumo de materiais registrados na conta
contábil “Estoque (material de uso de consumo)” avaliados em R$ 12.000.
4. Venda de mercadorias à vista, recebida por
meio de depósito bancário, no valor de
R$ 31.000. As mercadorias vendidas tiveram
um custo de R$ 16.000 para a companhia.
5. Recebimento, por meio de depósito bancário,
de R$ 15.000 referentes a vendas realizadas
no mês de setembro de 2021.
6. Reconhecimento da depreciação de móveis e
utensílios no valor de R$ 1.000 e de veículos
no valor de R$ 3.000.
7. Apropriação da despesa com seguros (paga
antecipadamente) no valor de R$ 4.000.
8. Venda a prazo de mercadorias no valor de
R$ 8.000. As mercadorias vendidas tiveram
um custo de R$ 3.000 para a companhia.
A respeito das operações ocorridas no mês de
dezembro de 2021, é correto afirmar que:
Q1929717
Contabilidade Geral
Texto associado
Caso 1
Para responder à questão considere as
seguintes informações:
A companhia Tempestade comercializa sombrinhas
e guarda-chuvas. Na sua atividade há apenas a incidência de impostos sobre o valor das suas operações
de compra e venda de mercadorias, com alíquota
de 10% (que estão incluídos no valor da operação).
Em 30/11/2021 o contador da empresa elaborou um
relatório gerencial com a seguinte relação de contas
contábeis.
Durante o mês de dezembro de 2021 ocorreram
somente as seguintes operações, que foram corretamente registradas:
1. Compra a prazo de mercadorias para revenda
no valor de R$ 14.000, nos quais estão incluídos
R$ 1.400 referentes a impostos recuperáveis.
2. Provisão de férias dos empregados no valor
de R$ 8.000.
3. Consumo de materiais registrados na conta
contábil “Estoque (material de uso de consumo)” avaliados em R$ 12.000.
4. Venda de mercadorias à vista, recebida por
meio de depósito bancário, no valor de
R$ 31.000. As mercadorias vendidas tiveram
um custo de R$ 16.000 para a companhia.
5. Recebimento, por meio de depósito bancário,
de R$ 15.000 referentes a vendas realizadas
no mês de setembro de 2021.
6. Reconhecimento da depreciação de móveis e
utensílios no valor de R$ 1.000 e de veículos
no valor de R$ 3.000.
7. Apropriação da despesa com seguros (paga
antecipadamente) no valor de R$ 4.000.
8. Venda a prazo de mercadorias no valor de
R$ 8.000. As mercadorias vendidas tiveram
um custo de R$ 3.000 para a companhia.
Em 31/12/2021, o resultado do exercício da companhia Tempestade foi de:
Q1929716
Contabilidade Geral
Texto associado
Caso 1
Para responder à questão considere as
seguintes informações:
A companhia Tempestade comercializa sombrinhas
e guarda-chuvas. Na sua atividade há apenas a incidência de impostos sobre o valor das suas operações
de compra e venda de mercadorias, com alíquota
de 10% (que estão incluídos no valor da operação).
Em 30/11/2021 o contador da empresa elaborou um
relatório gerencial com a seguinte relação de contas
contábeis.
Durante o mês de dezembro de 2021 ocorreram
somente as seguintes operações, que foram corretamente registradas:
1. Compra a prazo de mercadorias para revenda
no valor de R$ 14.000, nos quais estão incluídos
R$ 1.400 referentes a impostos recuperáveis.
2. Provisão de férias dos empregados no valor
de R$ 8.000.
3. Consumo de materiais registrados na conta
contábil “Estoque (material de uso de consumo)” avaliados em R$ 12.000.
4. Venda de mercadorias à vista, recebida por
meio de depósito bancário, no valor de
R$ 31.000. As mercadorias vendidas tiveram
um custo de R$ 16.000 para a companhia.
5. Recebimento, por meio de depósito bancário,
de R$ 15.000 referentes a vendas realizadas
no mês de setembro de 2021.
6. Reconhecimento da depreciação de móveis e
utensílios no valor de R$ 1.000 e de veículos
no valor de R$ 3.000.
7. Apropriação da despesa com seguros (paga
antecipadamente) no valor de R$ 4.000.
8. Venda a prazo de mercadorias no valor de
R$ 8.000. As mercadorias vendidas tiveram
um custo de R$ 3.000 para a companhia.
Em 31/12/2021, o valor do total do ativo da companhia Tempestade foi de:
Q1929715
Contabilidade Geral
A companhia Ventania fabrica e comercializa equipamentos para circulação de ar.
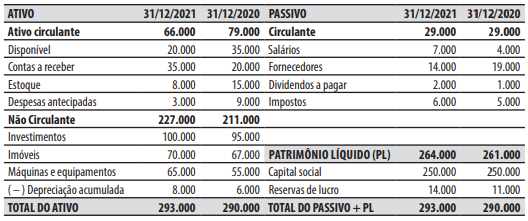
O seu Balanço Patrimonial em 31/12/2021 e em 31/12/2020 e a sua Demonstração do Resultado do Exercício de 2021 estão apresentados abaixo (valores em reais).
Companhia Ventania • Balanços Patrimoniais em 31/12/2021 e 31/12/2020
Companhia Ventania • Demonstração do Resultado do Exercício - 01/01/2021 a 31/12/2021
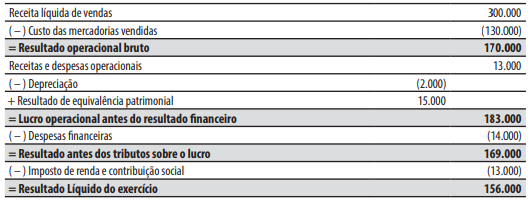
Durante o ano de 2021 a companhia Ventania não pagou as despesas financeiras incorridas.
Considerando essas informações e as demonstrações contábeis apresentadas, na Demonstração dos Fluxos de Caixa de 2021, o valor referente ao Caixa Líquido das Atividades Operacionais foi de:
O seu Balanço Patrimonial em 31/12/2021 e em 31/12/2020 e a sua Demonstração do Resultado do Exercício de 2021 estão apresentados abaixo (valores em reais).
Companhia Ventania • Balanços Patrimoniais em 31/12/2021 e 31/12/2020
Companhia Ventania • Demonstração do Resultado do Exercício - 01/01/2021 a 31/12/2021
Durante o ano de 2021 a companhia Ventania não pagou as despesas financeiras incorridas.
Considerando essas informações e as demonstrações contábeis apresentadas, na Demonstração dos Fluxos de Caixa de 2021, o valor referente ao Caixa Líquido das Atividades Operacionais foi de:
Q1929714
Contabilidade Geral
A companhia Netuno está passando por um
período de dificuldades financeiras. Em 31/12/2019,
adquiriu produtos para comercialização por R$
100.000 e o fornecedor aceitou receber o pagamento
somente em 30/08/2020. Porém, se tivesse adquirido os produtos à vista, a companhia teria pagado
R$ 80.000. Em 20/01/2020, a companhia Netuno
vendeu 80% desses produtos por R$ 200.000 para
um cliente também com dificuldades financeiras, que
assumiu o compromisso de realizar o pagamento em
15/01/2021. Se o cliente tivesse adquirido os produtos
à vista, teria pagado R$ 170.000.
Considerando que não há tributação nas operações e com base nessas informações e no CPC 12, é correto afirmar que a companhia Netuno registrou um lucro bruto na data da operação de:
Considerando que não há tributação nas operações e com base nessas informações e no CPC 12, é correto afirmar que a companhia Netuno registrou um lucro bruto na data da operação de:

 Conheça nossos planos