Questões de Concurso Sobre contabilidade geral
Foram encontradas 37.480 questões


Em 02/01/X1, a loja adquiriu 100 calculadoras. O preço unitário cobrado pelo fabricante foi de R$ 100,00, mas a loja recebeu um desconto de 10% sobre o preço. Além disso, a loja pagou o frete de R$ 200,00. Ainda, a loja estimou que o custo de estocagem das calculadoras era de R$ 400,00.
No primeiro trimestre de X1, 30 calculadoras foram vendidas por R$ 110,00 cada. Em 01/04, o preço baixou para R$ 95,00 e foram vendidas 10 calculadoras no segundo trimestre. Já em 01/07, o preço baixou para R$ 85,00. No trimestre foram vendidas 40 calculadoras. Em 01/10 o preço foi ajustado para R$ 100,00. Nesse trimestre, 8 calculadoras foram vendidas.
Assinale a opção que indica o lucro bruto da loja, no ano de X1.
I. Agrupar informações sobre contas mensuradas de forma semelhante, como os ativos mensurados ao valor justo.
II. Dar destaque para as áreas de atividades que a entidade considera mais relevantes para a compreensão do seu desempenho financeiro e da posição financeira, como o agrupamento de informações sobre determinadas atividades operacionais.
III. Seguir a ordem das contas das demonstrações do resultado e de outros resultados abrangentes e do balanço patrimonial, como declaração de conformidade com as normas, interpretações e comunicados e políticas contábeis significativas aplicadas.
Os exemplos de ordenação ou de agrupamento sistemático das notas explicativas incluem o que se afirma em
em X0: R$ 100.000;
em X1: R$ 120.000; em X2: R$ 200.000; e em X3: R$ 80.000. Ainda, a construtora incorre em despesas gerais de R$ 180.000 ao ano. Em 01/01/X0 foram vendidos três apartamentos por R$ 800.000 cada, à vista.
Assinale a opção que indica o lucro bruto relacionado à venda destes três apartamentos, reconhecido na Demonstração do Resultado do Exercício da construtora em 31/12/X2, considerando que os valores reais foram iguais aos estimados.
Assinale a opção que indica os lançamentos contábeis realizados pela sociedade empresária na data em que os móveis foram adquiridos.
Após o reconhecimento inicial, a instituição de ensino escolheu mensurar o prédio pelo método do valor justo, com acréscimo reconhecido anualmente na Demonstração do Resultado. Na data, este era de R$600.000.
Em 31/12/X1, a instituição decidiu que iria utilizar o prédio em seus negócios, passando a contabiliza-lo como ativo imobilizado. Na data, o valor justo do prédio era de R$700.000.
Assinale a opção que indica o valor contábil do prédio no balanço patrimonial da instituição de ensino, em 31/12/X1.
Quando um item não é individualmente material, ele deve ser
Assinale a opção que indica a receita de vendas contabilizada, em janeiro de 2022, pela Cia. X e pela Cia. Y, respectivamente.
Assinale a opção que indica quando as reservas de capital podem ser utilizadas.
De acordo com a NBC TG 07 (R2) – Subvenção e Assistência Governamentais, assinale a opção que indica o tratamento contábil da subvenção nas demonstrações contábeis da sociedade empresária.
Uma entidade emitiu debêntures no valor de R$ 100.000. No processo, a entidade incorreu nos seguintes gastos, exclusivamente vinculados ao lançamento destas debêntures:
De acordo com a NBC TG 08 – Custos de Transação e Prêmios na
Emissão de Títulos e Valores Mobiliários, assinale a opção que
indica a mensuração e apresentação das debêntures no balanço
patrimonial da entidade, na data do registro inicial da captação.
A Cia. A tinha participação de 100% na Cia. B. A Cia. B tinha ativos e passivos com terceiros. Em X1, a Cia. A incorpora a Cia. B.
Assinale a opção que indica o(s) elemento(s) do balanço patrimonial no(s) qual(ais) não deverá haver alteração após a incorporação.
A moeda funcional da Cia. ABC é o real, enquanto foi definido que a investida norte-americana terá como moeda funcional o dólar.
Para o início das operações da investida no exterior, a Cia. ABC enviou ativos equivalentes a 5.000 dólares, assim constituídos:
•Estoques, vendidos a prazo, com vencimento em 30 dias: 500 dólares
•Empréstimo, cuja intenção efetiva era a transformação em capital social em até 90 dias: 1000 dólares
•Integralização de capital social: 3500 dólares
De acordo com a característica do tratamento da variação
cambial e a NBC TG 02 (R3) - Efeitos das Mudanças nas Taxas de
Câmbio e Conversão de Demonstrações Contábeis, assinale a
opção que indica a apresentação de cada elemento,
respectivamente, nas Demonstrações Contábeis Individuais da
Cia. ABC.
Uma sociedade empresária tinha 80% de participação na Cia. X. Em 30/12/X0, a sociedade empresária apresentava o seguinte balanço patrimonial:
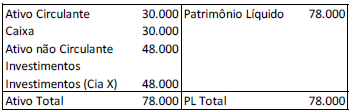
No ano de X0, a Cia. X auferiu lucro de R$ 10.000 e distribuiu dividendos no total de R$ 2.000.
Assinale a opção que indica o saldo da conta “Investimentos” no
balanço patrimonial da sociedade empresária em 31/12/X0, após
a apuração do lucro e o reconhecimento dos dividendos pela Cia
X.
Uma entidade apresentava o seguinte balanço patrimonial em 31/12/X0:
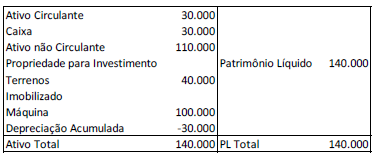
Na data, a máquina era depreciada de acordo com o método da linha reta.
No ano de X1, a entidade passou a reconhecer os terrenos a valor justo, que era de R$60.000. Ainda, a entidade passou a depreciar a máquina de acordo com o método dos benefícios gerados.
De acordo com a NBC TG 23 (R2) - Políticas Contábeis, Mudança
de Estimativa e Retificação de Erro, assinale a opção que indica a
classificação das mudanças do reconhecimento do terreno e do
método de depreciação, respectivamente.
Uma sociedade empresária apresentava o seguinte balanço patrimonial em 31/12/X1:
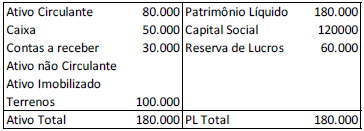
O montante contabilizado como “contas a receber” diz respeito à venda de um ativo imobilizado e tinha previsão de recebimento em fevereiro de X2.
No ano de X2, o montante foi recebido, no entanto, a sociedade empresária não baixou este ativo, tendo aumentado a conta Caixa.
Ao auditar as demonstrações contábeis da sociedade empresária,
em 31/12/X2, e as demonstrações comparativas relativas a
31/12/X1, os auditores concluíram que

 Conheça nossos planos