Questões de Concurso Sobre contabilidade geral
Foram encontradas 37.448 questões


Ano: 2023
Banca:
FEPESE
Órgão:
Companhia Águas de Joinville
Prova:
FEPESE - 2023 - Companhia Águas de Joinville - Analista de Gestão - Contador |
Q2265221
Contabilidade Geral
De acordo com a Lei Federal 6.404/1976, assinale
a alternativa que contém a demonstração financeira
que é de elaboração obrigatória somente para as
companhias abertas.
Ano: 2023
Banca:
FEPESE
Órgão:
Companhia Águas de Joinville
Prova:
FEPESE - 2023 - Companhia Águas de Joinville - Analista de Gestão - Contador |
Q2265220
Contabilidade Geral
Os direitos obtidos por uma empresa relativos à
exploração de jazidas minerais devem ser registrados:
Ano: 2023
Banca:
Quadrix
Órgão:
COFFITO
Prova:
Quadrix - 2023 - COFFITO - Analista financeiro e Contábil |
Q2255651
Contabilidade Geral
A respeito da contabilidade societária, julgue o item.
As empresas que utilizarem o método direto na demonstração dos fluxos de caixa deverão evidenciar os fluxos das operações e, especialmente, os pagamentos a clientes e os recebimentos de fornecedores.
As empresas que utilizarem o método direto na demonstração dos fluxos de caixa deverão evidenciar os fluxos das operações e, especialmente, os pagamentos a clientes e os recebimentos de fornecedores.
Ano: 2023
Banca:
Quadrix
Órgão:
COFFITO
Prova:
Quadrix - 2023 - COFFITO - Analista financeiro e Contábil |
Q2255650
Contabilidade Geral
A respeito da contabilidade societária, julgue o item.
Os adiantamentos para aumento de capital, nos termos da doutrina contábil, devem ser tratados como exigibilidades, diferentemente do entendimento fiscal.
Os adiantamentos para aumento de capital, nos termos da doutrina contábil, devem ser tratados como exigibilidades, diferentemente do entendimento fiscal.
Ano: 2023
Banca:
Quadrix
Órgão:
COFFITO
Prova:
Quadrix - 2023 - COFFITO - Analista financeiro e Contábil |
Q2255649
Contabilidade Geral
A respeito da contabilidade societária, julgue o item.
Em uma combinação de negócios, o adquirente deve reconhecer o ágio por expectativa de rentabilidade futura (goodwill), na data da aquisição, no montante que exceder o valor líquido dos ativos identificáveis e dos passivos assumidos.
Em uma combinação de negócios, o adquirente deve reconhecer o ágio por expectativa de rentabilidade futura (goodwill), na data da aquisição, no montante que exceder o valor líquido dos ativos identificáveis e dos passivos assumidos.
Ano: 2023
Banca:
Quadrix
Órgão:
COFFITO
Prova:
Quadrix - 2023 - COFFITO - Analista financeiro e Contábil |
Q2255648
Contabilidade Geral
A respeito da contabilidade societária, julgue o item.
O valor adicionado, para efeito contábil, ao levar em conta o conceito de realização da receita, baseia‑se no regime de caixa, ao contrário do critério econômico, que se baseia na produção acabada.
O valor adicionado, para efeito contábil, ao levar em conta o conceito de realização da receita, baseia‑se no regime de caixa, ao contrário do critério econômico, que se baseia na produção acabada.
Ano: 2023
Banca:
Quadrix
Órgão:
COFFITO
Prova:
Quadrix - 2023 - COFFITO - Analista financeiro e Contábil |
Q2255647
Contabilidade Geral
A respeito da contabilidade societária, julgue o item.
O custo corrente, como custo histórico, é o valor de entrada. O valor justo, o valor em uso e o valor de cumprimento são os valores de saída. O custo corrente reflete as condições na data da mensuração.
O custo corrente, como custo histórico, é o valor de entrada. O valor justo, o valor em uso e o valor de cumprimento são os valores de saída. O custo corrente reflete as condições na data da mensuração.
Ano: 2023
Banca:
Quadrix
Órgão:
COFFITO
Prova:
Quadrix - 2023 - COFFITO - Analista financeiro e Contábil |
Q2255639
Contabilidade Geral
Considerando a contabilidade geral, julgue o item.
Adiantamentos de caixa e empréstimos feitos a terceiros são classificados como exemplos de saídas em atividades de financiamento, na demonstração dos fluxos de caixa.
Adiantamentos de caixa e empréstimos feitos a terceiros são classificados como exemplos de saídas em atividades de financiamento, na demonstração dos fluxos de caixa.
Ano: 2023
Banca:
Quadrix
Órgão:
COFFITO
Prova:
Quadrix - 2023 - COFFITO - Analista financeiro e Contábil |
Q2255638
Contabilidade Geral
Considerando a contabilidade geral, julgue o item.
A seleção do método de amortização dos intangíveis deve obedecer ao padrão de consumo dos benefícios econômicos futuros esperados, incorporados ao ativo.
A seleção do método de amortização dos intangíveis deve obedecer ao padrão de consumo dos benefícios econômicos futuros esperados, incorporados ao ativo.
Ano: 2023
Banca:
Quadrix
Órgão:
COFFITO
Prova:
Quadrix - 2023 - COFFITO - Analista financeiro e Contábil |
Q2255629
Contabilidade Geral
Em relação à contabilidade tributária, julgue o item.
O imposto de renda diferido corresponde à diferença entre o lucro apurado segundo as normas fiscais e o regime de competência, quando este for menor e a diferença for temporária.
O imposto de renda diferido corresponde à diferença entre o lucro apurado segundo as normas fiscais e o regime de competência, quando este for menor e a diferença for temporária.
Ano: 2023
Banca:
Quadrix
Órgão:
COFFITO
Prova:
Quadrix - 2023 - COFFITO - Analista financeiro e Contábil |
Q2255627
Contabilidade Geral
Em relação à contabilidade tributária, julgue o item.
Uma das características do sistema tributário brasileiro é a carga tributária bruta ser superior à carga dos países da OCDE e inferior à carga dos países emergentes.
Uma das características do sistema tributário brasileiro é a carga tributária bruta ser superior à carga dos países da OCDE e inferior à carga dos países emergentes.
Ano: 2023
Banca:
Quadrix
Órgão:
COFFITO
Prova:
Quadrix - 2023 - COFFITO - Analista financeiro e Contábil |
Q2255623
Contabilidade Geral
Acerca da legislação, julgue o item.
As obrigações, os encargos e os riscos classificados no passivo exigível em longo prazo serão ajustados a seu valor presente, independentemente da relevância de seu efeito.
As obrigações, os encargos e os riscos classificados no passivo exigível em longo prazo serão ajustados a seu valor presente, independentemente da relevância de seu efeito.
Q2254559
Contabilidade Geral
Determinada empresa apresentava as seguintes contas
contábeis e seus respectivos saldos em 31 de dezembro de
2022, em reais. 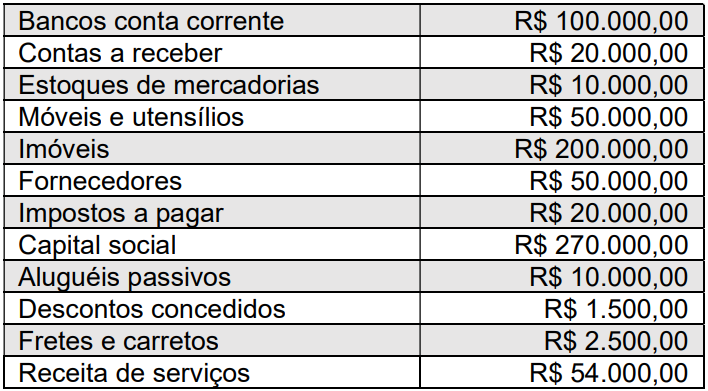
Com base nessas informações, qual o valor apurado do resultado do exercício e do patrimônio líquido, respectivamente?
Com base nessas informações, qual o valor apurado do resultado do exercício e do patrimônio líquido, respectivamente?
Q2254548
Contabilidade Geral
Relativo ao método de escrituração, o lançamento é o
registro do fato contábil ocorrido e possui fórmulas próprias.
Nesse sentido, quando a empresa vende mercadorias à
vista, ocorre um aumento de caixa resultante da realização
da receita e, em contrapartida, tem-se
Q2254546
Contabilidade Geral
Valor líquido contábil é
Q2254545
Contabilidade Geral
Considere as seguintes informações de uma empresa
relativas às contas e aos seus respectivos saldos em 31 de
dezembro de 2022, em reais. 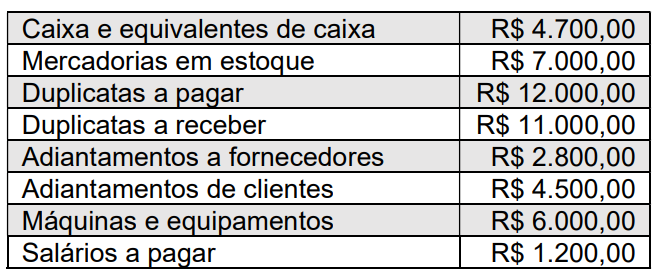
Contabilmente, essa empresa possui um patrimônio líquido de
Contabilmente, essa empresa possui um patrimônio líquido de
Q2254542
Contabilidade Geral
Determinada entidade do setor público adquiriu, por R$
150.000,00, um veículo 0 km em 01 de julho de 2022.
Sabendo que o tempo de vida útil do bem é de cinco anos e
que o valor residual é de 10%, qual será o valor do saldo da
depreciação acumulada em 31 de dezembro de 2023?
Q2254023
Contabilidade Geral
A Instrução Normativa nº 2.003/2021, da Secretaria Especial da Receita Federal do Brasil, dispõe sobre a Escrituração Contábil Digital (ECD). Nos termos dessa Instrução, deverão apresentar a ECD as pessoas jurídicas obrigadas a manter escrituração contábil nos termos da legislação comercial. Contudo, excepcionalmente, essa obrigação não se aplica a certas pessoas jurídicas.
Dentre as pessoas jurídicas abaixo listadas, a única que está obrigada a apresentar ECD é o(a):
Dentre as pessoas jurídicas abaixo listadas, a única que está obrigada a apresentar ECD é o(a):
Q2254022
Contabilidade Geral
O Sistema Público de Escrituração Digital (Sped) foi instituído para unificar atividades de recepção, validação, armazenamento e autenticação de livros e documentos que integram a escrituração contábil e fiscal dos empresários e das pessoas jurídicas, mediante fluxo único, computadorizado, de informações.
Acerca do Sped, à luz do Decreto nº 6.022/2007, é correto afirmar que:
Acerca do Sped, à luz do Decreto nº 6.022/2007, é correto afirmar que:
Q2253831
Contabilidade Geral
O hedge de fluxo de caixa representa uma proteção à exposição de variabilidade nos fluxos de caixa da empresa que seja atribuível a um risco especifico associado à totalidade de um ativo ou passivo reconhecido, ou a um componente desse ativo ou passivo ou, ainda, proteção contra a variabilidade nos fluxos de caixa de uma transação prevista altamente provável.
Enquanto o hedge atender aos critérios de qualificação, contabilização do hedge de fluxo de caixa observa a seguinte lógica:
Enquanto o hedge atender aos critérios de qualificação, contabilização do hedge de fluxo de caixa observa a seguinte lógica:

 Conheça nossos planos