Questões de Concurso Sobre contabilidade geral
Foram encontradas 37.366 questões


Q4079146
Contabilidade Geral
Uma empresa S.A. apresentou, em 31/12/2025, ativos fiscais diferidos decorrentes de prejuízos fiscais, bases negativas de
contribuição social e diferenças temporárias dedutíveis, totalizando R$ 6.669.000,00 nas demonstrações individuais e
R$ 7.121.000,00 nas demonstrações consolidadas.
Conforme divulgado em nota explicativa, a realização desses ativos depende da geração futura de lucros tributáveis suficientes para permitir a compensação dos prejuízos fiscais e das bases negativas, bem como da reversão das diferenças temporárias dedutíveis. A administração elaborou projeções de resultados tributáveis futuros que suportam o reconhecimento desses ativos fiscais diferidos.
O auditor independente incluiu, em seu relatório, parágrafo chamando a atenção para a nota explicativa, destacando a existência de incerteza relacionada ao prazo de realização dos ativos fiscais diferidos, mas afirmando que sua opinião não está ressalvada em relação a esse assunto.
Considerando as informações apresentadas e os preceitos da NBC TG 32 (R4) – TRIBUTOS SOBRE O LUCRO, conclui-se que
Q4079145
Contabilidade Geral
Uma empresa S.A. atua no setor de bebidas e possui diversas unidades de negócios. Entre elas, destacam-se as operações de
“Cervejas” e “Refrigerantes”. A administração da companhia utiliza regularmente informações de desempenho dessas
unidades para fins de avaliação de resultados e alocação de recursos, sendo tais informações analisadas pelo principal
responsável pela tomada de decisões operacionais da entidade (CODM – Chief Operating Decision Maker).
A empresa avaliou os seguintes indicadores referentes ao exercício:
• A unidade Cervejas representa 12% da receita combinada de todos os segmentos operacionais. • A unidade Refrigerantes possui 9% da receita combinada, mas 11% dos ativos combinados dos segmentos operacionais. • Ambas as unidades têm suas informações regularmente revisadas pelo principal responsável pela tomada de decisões operacionais.
Considerando as informações apresentadas e os preceitos da NBC TG 22 (R2) – INFORMAÇÕES POR SEGMENTO, é correto afirmar que
Q4079144
Contabilidade Geral
Em 01/03/2026, uma sociedade empresária adquiriu um equipamento de grande porte por um montante considerado
relevante para ela. Para a aquisição, foram pagos R$ 100.000,00 à vista, e o restante tinha prazo para pagamento de 60 dias.
Essa parcela complementar estava fixada em R$ 105.000,00, enquanto o seu valor presente na data da compra era de
R$ 100.000,00.
Assinale a opção que indica o custo histórico do passivo líquido no momento da compra, de acordo com a NBC TG ESTRUTURA CONCEITUAL (R2) – ESTRUTURA CONCEITUAL PARA RELATÓRIO FINANCEIRO:
Assinale a opção que indica o custo histórico do passivo líquido no momento da compra, de acordo com a NBC TG ESTRUTURA CONCEITUAL (R2) – ESTRUTURA CONCEITUAL PARA RELATÓRIO FINANCEIRO:
Q4079143
Contabilidade Geral
Em janeiro de 2026, uma entidade fabril assinou um contrato para a compra de uma máquina por R$ 50.000,00. O montante
foi pago integralmente em fevereiro. A máquina foi recebida em março, quando foi instalada e disponibilizada para uso. No
entanto, por decisão da entidade, a máquina começou a ser efetivamente utilizada em abril.
No Balanço Patrimonial da entidade, a máquina deve ser reconhecida a partir de
No Balanço Patrimonial da entidade, a máquina deve ser reconhecida a partir de
Q4079142
Contabilidade Geral
Em 2024, uma empresa de varejo estimava inadimplência de 2% sobre o saldo de Clientes.
Em 2025, buscando aumentar as vendas, a empresa reduziu as suas exigências para concessão de crédito aos clientes. Assim, uma análise criteriosa indicava que a inadimplência seria muito próxima de 5% nesse ano. No entanto, uma vez que os administradores da empresa são avaliados de acordo com o resultado operacional, eles escolheram continuar utilizando a estimativa anterior, de 2%.
Ao avaliar se a informação contábil pode ser considerada representação fidedigna, é correto concluir que
Q4079141
Contabilidade Geral
De acordo com a NBC TG ESTRUTURA CONCEITUAL (R2) – ESTRUTURA CONCEITUAL PARA RELATÓRIO FINANCEIRO, ativo é um
recurso econômico presente, controlado pela entidade como resultado de eventos passados.
Um recurso econômico representa
Um recurso econômico representa
Q4079139
Contabilidade Geral
Durante o encerramento do exercício, o contador da empresa “Q” Ltda. foi pressionado pela administração para postergar o
reconhecimento de uma despesa relevante, com o objetivo de melhorar artificialmente o resultado do período.
Considerando as disposições da NBC PG 01 – CÓDIGO DE ÉTICA PROFISSIONAL DO CONTADOR, a conduta profissional adequada é
Considerando as disposições da NBC PG 01 – CÓDIGO DE ÉTICA PROFISSIONAL DO CONTADOR, a conduta profissional adequada é
Ano: 2026
Banca:
LEGALLE Concursos
Órgão:
SEPLAG-MG
Prova:
LEGALLE Concursos - 2026 - SEPLAG-MG - Gestor em Atividades de Pesquisa e Ensino - Contabilidade |
Q4075101
Contabilidade Geral
A perda de benefícios econômicos futuros ou
potencial de serviços de um ativo superior ao
reconhecimento sistemático da redução dos benefícios
econômicos futuros ou potencial de serviços do ativo
devido à depreciação é denominada:
Ano: 2026
Banca:
Unesc
Órgão:
Câmara de Morro da Fumaça - SC
Prova:
Unesc - 2026 - Câmara de Morro da Fumaça - SC - Contador |
Q4072238
Contabilidade Geral
As contas contábeis constituem o instrumento básico de
classificação, registro e controle de todos os fatos que
afetam o patrimônio das entidades. Acerca do assunto,
registre V para as afirmativas verdadeiras e F para as
falsas:
(__)As contas de resultado, ao contrário das contas patrimoniais, não são encerradas ao final do exercício, sendo transportadas diretamente para o balanço patrimonial do exercício seguinte como saldos acumulados.
(__)As contas do Ativo são classificadas como contas patrimoniais e apresentam saldo devedor, sendo debitadas quando há aumento do elemento patrimonial que representam e creditadas quando há diminuição.
(__)As contas de receita apresentam saldo devedor e representam a origem de recursos que aumentam o patrimônio líquido da entidade, sendo encerradas por débito na conta de apuração do resultado do exercício.
(__)As contas patrimoniais integram o Balanço Patrimonial e se dividem em contas do Ativo, do Passivo e do Patrimônio Líquido, sendo seus saldos transferidos para o exercício seguinte ao final do período.
Após análise, assinale a alternativa que apresenta a sequência CORRETA dos itens acima, de cima para baixo:
Ano: 2026
Banca:
Unesc
Órgão:
Câmara de Morro da Fumaça - SC
Prova:
Unesc - 2026 - Câmara de Morro da Fumaça - SC - Contador |
Q4072233
Contabilidade Geral
Historicamente pautada por resoluções específicas, a
prática contábil no Brasil consolidou princípios
fundamentais que orientam o reconhecimento, a
mensuração e a evidenciação dos fatos patrimoniais.
Com base nesses princípios, assinale a alternativa
CORRETA.
Ano: 2026
Banca:
Unesc
Órgão:
Câmara de Morro da Fumaça - SC
Prova:
Unesc - 2026 - Câmara de Morro da Fumaça - SC - Contador |
Q4072230
Contabilidade Geral
As Demonstrações Contábeis são relatórios estruturados
que evidenciam a situação patrimonial, financeira e
econômica das entidades em determinado período.
Considerando as normas contábeis vigentes no Brasil,
analise as afirmativas a seguir.
I.O Balanço Patrimonial evidencia a posição patrimonial e financeira da entidade em determinada data, apresentando os ativos, passivos e o patrimônio líquido de forma estruturada.
II.A Demonstração do Resultado do Exercício (DRE) evidencia a formação do resultado líquido do período, confrontando as receitas com os custos, despesas e encargos correspondentes.
III.As Notas Explicativas integram as Demonstrações Contábeis e têm por finalidade complementar as informações nelas contidas, fornecendo dados adicionais relevantes para o entendimento da situação patrimonial e financeira da entidade.
Está CORRETO o que se afirma em:
Ano: 2026
Banca:
LEGALLE Concursos
Órgão:
Prefeitura de Pinto Bandeira - RS
Prova:
LEGALLE Concursos - 2026 - Prefeitura de Pinto Bandeira - RS - Controlador Interno |
Q4071394
Contabilidade Geral
De acordo com a Estrutura Conceitual da Contabilidade, as mensurações ao valor atual fornecem informações monetárias sobre ativos e passivos, bem como sobre receitas e despesas relacionadas, utilizando dados atualizados para refletir as condições existentes na data de mensuração. Assim, as bases de mensuração ao valor atual incluem:
Ano: 2026
Banca:
LEGALLE Concursos
Órgão:
Prefeitura de Pinto Bandeira - RS
Prova:
LEGALLE Concursos - 2026 - Prefeitura de Pinto Bandeira - RS - Controlador Interno |
Q4071393
Contabilidade Geral
Na contabilidade, considerando o conceito de crédito no método das partidas dobradas, assinale a alternativa CORRETA.
Ano: 2026
Banca:
LEGALLE Concursos
Órgão:
Prefeitura de Pinto Bandeira - RS
Prova:
LEGALLE Concursos - 2026 - Prefeitura de Pinto Bandeira - RS - Fiscal Tributário |
Q4070517
Contabilidade Geral
Considere que determinada organização,
contribuinte do regime regular do Imposto sobre Bens e
Serviços (lBS) e da Contribuição sobre Bens e Serviços
(CBS), adquiriu um equipamento, registrando-o no ativo
imobilizado e apropriando creditos no valor de R$
100.000, decorrentes dessa operação. Considerando que a
vida útil do bem é de 10 (dez) anos, com depreciação linear, e que, após 3 (três) anos de utilizaçâo, o equipamento foi roubado, é CORRETO afirmar que o valor do estorno de créditos a ser realizado será de:
Ano: 2026
Banca:
FUNDATEC
Órgão:
Prefeitura de Flores da Cunha - RS
Prova:
FUNDATEC - 2026 - Prefeitura de Flores da Cunha - RS - Contador |
Q4067926
Contabilidade Geral
Durante a revisão contábil de encerramento do exercício, uma companhia identificou
que determinada despesa operacional havia sido contabilizada em duplicidade no mês anterior,
impactando indevidamente o resultado do período. Após análise documental, verificou-se que o erro
decorreu exclusivamente de lançamento contábil equivocado, sem relação com mudança de estimativa
ou critério contábil. Considerando as normas aplicáveis aos erros de escrituração e suas retificações,
assinale a alternativa correta.
Ano: 2026
Banca:
FUNDATEC
Órgão:
Prefeitura de Flores da Cunha - RS
Prova:
FUNDATEC - 2026 - Prefeitura de Flores da Cunha - RS - Contador |
Q4067925
Contabilidade Geral
Uma sociedade de economia mista apresentou, ao final do exercício, aumento de
reservas patrimoniais, absorção de prejuízos acumulados e ajustes decorrentes de mudança de política
contábil reconhecida retrospectivamente. Considerando a finalidade e as características da
Demonstração das Mutações do Patrimônio Líquido (DMPL), a DMPL
Ano: 2026
Banca:
FCC
Órgão:
SEFAZ-GO
Prova:
FCC - 2026 - SEFAZ-GO - Auditor Fiscal da Receita Estadual - Conhecimentos Específicos |
Q4067488
Contabilidade Geral
Os Balanços Patrimoniais da empresa Cosméticos Masculinos S.A., publicados em 31/12/2023 e 31/12/2024 são apresentados
a seguir:
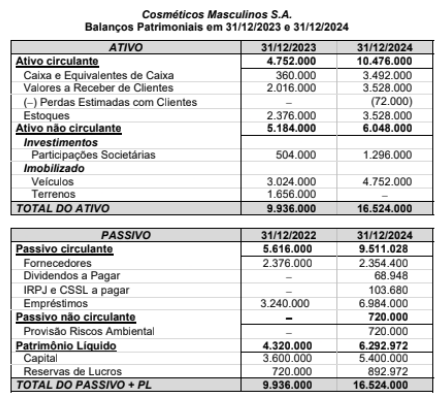
A Demonstração do Resultado referente ao ano de 2024 foi a seguinte:
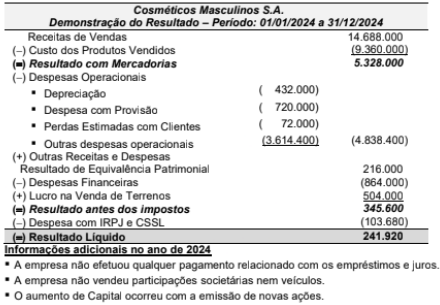
O valor correspondente ao Caixa gerado nas Atividades Operacionais no ano de 2024 da empresa Cosméticos Masculinos S.A. foi, em reais:
A Demonstração do Resultado referente ao ano de 2024 foi a seguinte:
O valor correspondente ao Caixa gerado nas Atividades Operacionais no ano de 2024 da empresa Cosméticos Masculinos S.A. foi, em reais:
Ano: 2026
Banca:
FCC
Órgão:
SEFAZ-GO
Prova:
FCC - 2026 - SEFAZ-GO - Auditor Fiscal da Receita Estadual - Conhecimentos Específicos |
Q4067487
Contabilidade Geral
A empresa Desenvolvendo S.A. apresentava, no Balanço Patrimonial de 31/12/2023, o Patrimônio Líquido contabilizado pelo valor de R$ 50.000.000, sendo que o valor justo líquido dos seus ativos e passivos, nessa data, era R$ 60.000.000. A diferença
entre esse valor justo e o valor contábil se refere a um terreno adquirido em 2015. A empresa Totalmente Desenvolvida S.A.
adquiriu, nessa mesma data, 40% das ações da empresa Desenvolvendo S.A. pagando R$ 28.000.000 e passando a deter o
seu controle. No ano de 2024, a empresa Desenvolvendo S.A. apurou o lucro líquido de R$ 10.000.000 e propôs a distribuição
de dividendos no valor de R$ 4.000.000.
Nas demonstrações contábeis individuais da empresa Totalmente Desenvolvida S.A., o valor apresentado no grupo Investimentos do Ativo não circulante, no Balanço Patrimonial de 31/12/2024, e o valor do resultado evidenciado na Demonstração do Resultado de 2024, decorrente exclusivamente do investimento efetuado na empresa Desenvolvendo S.A., foram, respectivamente e em reais,
Nas demonstrações contábeis individuais da empresa Totalmente Desenvolvida S.A., o valor apresentado no grupo Investimentos do Ativo não circulante, no Balanço Patrimonial de 31/12/2024, e o valor do resultado evidenciado na Demonstração do Resultado de 2024, decorrente exclusivamente do investimento efetuado na empresa Desenvolvendo S.A., foram, respectivamente e em reais,
Ano: 2026
Banca:
FCC
Órgão:
SEFAZ-GO
Prova:
FCC - 2026 - SEFAZ-GO - Auditor Fiscal da Receita Estadual - Conhecimentos Específicos |
Q4067486
Contabilidade Geral
No dia 08/12/2024, uma empresa realizou uma venda a prazo, no valor total foi US$ 600.000, para um cliente no exterior. As
cotações do dólar, em várias datas durante o mês de dezembro de 2024, foram as seguintes:
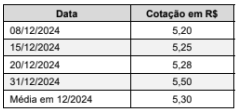
O efeito no resultado de 2024 da empresa, exclusivamente em decorrência dessa transação, foi reconhecer uma receita de vendas, em reais, no valor de
O efeito no resultado de 2024 da empresa, exclusivamente em decorrência dessa transação, foi reconhecer uma receita de vendas, em reais, no valor de
Ano: 2026
Banca:
FCC
Órgão:
SEFAZ-GO
Prova:
FCC - 2026 - SEFAZ-GO - Auditor Fiscal da Receita Estadual - Conhecimentos Específicos |
Q4067485
Contabilidade Geral
A empresa Vendas Baratas S.A. apresentou a seguinte Demonstração do Resultado para o ano de 2024, com os valores
expressos em reais.
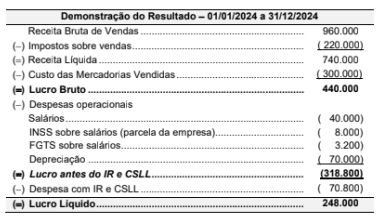
O valor dos tributos recuperáveis, referentes exclusivamente aos produtos que foram vendidos em 2024, era R$ 54.000.
O valor adicionado gerado pela empresa e a parcela deste valor adicionado destinado a pessoal foram, em 2024, respectivamente e em reais.
O valor dos tributos recuperáveis, referentes exclusivamente aos produtos que foram vendidos em 2024, era R$ 54.000.
O valor adicionado gerado pela empresa e a parcela deste valor adicionado destinado a pessoal foram, em 2024, respectivamente e em reais.

 Conheça nossos planos