Questões de Concurso Sobre contabilidade geral
Foram encontradas 37.447 questões


( ) O crédito lançado fora dos momentos aludidos na legislação (extemporâneo) será escriturado no campo "Outros Créditos" do livro Registro de Apuração do ICMS, devendo ser anotadas no livro Registro de Documentos Fiscais e Termos de Ocorrências as causas determinantes da escrituração extemporânea.
( ) O crédito extemporâneo é sempre escriturado por seu valor corrigido e com a devida atualização monetária.
I. A indicação na escrituração de saldo credor caracteriza-se como omissão no registro de receita, ressalvada ao contribuinte a prova da improcedência da presunção.
II. A falta de escrituração de pagamentos efetuados caracteriza-se como omissão no registro de receita, ressalvada ao contribuinte a prova da improcedência da presunção.
III. A manutenção no passivo de obrigações já pagas ou cuja exigibilidade não seja comprovada caracteriza-se como omissão no registro de receita, ressalvada ao contribuinte a prova da improcedência da presunção.
Está(ão) CORRETO(S):
I. Relatórios financeiros para fins gerais se destinam a apresentar o valor da entidade que reporta, além de fornecer informações para auxiliar investidores, credores por empréstimos e outros credores, existentes e potenciais, a estimar o valor da entidade que reporta.
II. Outras partes, como reguladores e o público em geral, que não investidores, credores por empréstimos e outros credores, devem também considerar relatórios financeiros para fins gerais úteis, eis que esses relatórios são direcionados essencialmente a esses outros grupos.
III. Em grande medida, relatórios financeiros baseiam-se em estimativas, julgamentos e modelos e não em representações exatas.
Quais estão INCORRETAS?
I. Estorno de cobrança de taxa bancária no valor de R$ 50,00, ainda não contabilizado.
II. Saque de R$ 600,00, sacado pelo diretor e não contabilizado.
III. Pagamento de Pix em favor de determinada empresa no valor de R$ 450,00, ainda não contabilizado.
IV. Recebimento de boleto no valor de R$ 960,00, ainda não contabilizado.
Sabendo-se que o saldo do livro Razão para a conta bancária era de R$ 2.000,00, o saldo atualizado após a conciliação será de:
Uma entidade apresentou, no final de 2022, o seu Balancete de Verificação com os saldos nas contas contábeis representados na tabela a seguir.
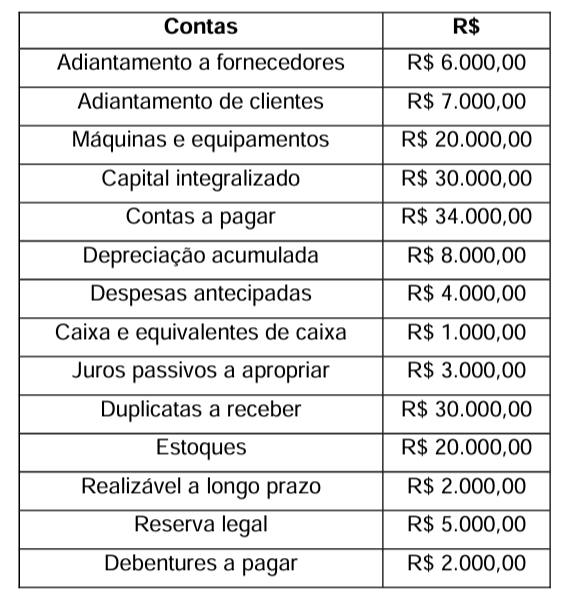
A partir do balancete apresentado, o valor do ativo apurado é de
Leia o caso a seguir.
O Patrimônio Líquido de uma empresa constituída como Sociedade Anônima, conforme prescreve a Lei nº 6.404/76, apresenta a seguinte composição em 31/12/2021:
• Capital Social Integralizado: R$ 1.000.000,00;
• Reserva Legal: R$ 180.000,00;
• Reserva Estatutária: R$ 150.000,00.
O lucro líquido apurado pela companhia em 2022 foi de R$ 600.000,00 e o estatuto social estabelece a seguinte destinação:
• a reserva legal é constituída nos termos da legislação societária;
• a reserva estatutária: 10% do lucro líquido, até atingir o limite de R$ 200.000,00, conforme aprovado em assembleia;
• os dividendos mínimos obrigatórios: 25% do lucro líquido ajustado, nos termos da legislação societária.
Com base nas informações apresentadas, o valor da reserva legal, no exercício de 2022, será de
As informações sobre os processos judiciais, com estimativa confiável, que uma determinada empresa está respondendo são apresentadas na tabela a seguir.
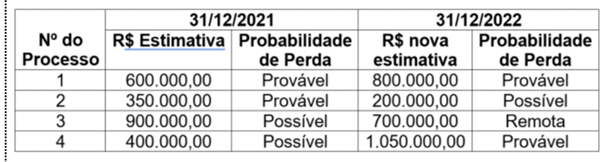
Com base nas informações da Tabela e considerando o disposto na Norma Brasileira de Contabilidade NBC TG 25 (R2) – Provisões, Passivos Contingentes e Ativos Contingentes, o impacto total reconhecido no resultado da empresa no ano de 2022, decorrente destes processos judiciais, foi de

 Conheça nossos planos