Questões de Concurso Sobre contabilidade geral

Foram encontradas 37.422 questões

Q2325781 Contabilidade Geral
Utilizando o método de depreciação linear, suponha agora que um novo equipamento da empresa BAX tenha uma vida útil estimada de 9 anos com um valor residual de 650.000 e uma depreciação anual de $700.000,00 sem considerar efeitos de correção monetária devido à inflação.
O valor de compra do equipamento foi de
Alternativas
Q2325780 Contabilidade Geral
A depreciação de um ativo é a redução de seu valor ao longo do tempo devido ao uso, ao desgaste ou à obsolescência tecnológica.

Usando o método de depreciação linear, suponha que um novo equipamento da empresa BAX tenha sido avaliado em $1.900.000,00, com uma vida útil estimada de 7 anos, um valor residual de 150.000 e sem considerar efeitos de correção monetária devido à inflação.
O valor da depreciação anual do equipamento foi de 
Alternativas
Q2325779 Contabilidade Geral
A depreciação de um ativo é a redução de seu valor ao longo do tempo devido ao uso, ao desgaste ou à obsolescência tecnológica.

Usando o método de depreciação linear, suponha que um novo equipamento da empresa BAX tenha sido avaliado em $1.900.000,00, com uma vida útil estimada de 7 anos, um valor residual de 150.000 e sem considerar efeitos de correção monetária devido à inflação.
O valor contábil do equipamento ao final do quarto ano de uso foi de 
Alternativas
Q2325539 Contabilidade Geral

Uma empresa fabrica dois tipos de produtos, cujas informações são apresentadas a seguir:
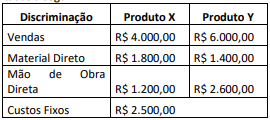

Imagem associada para resolução da questão


Sabendo-se que a empresa utiliza o custeio variável, o valor da Margem de Contribuição Total e do Resultado Total deverão evidenciar no período, respectivamente, 
Alternativas
Q2325538 Contabilidade Geral
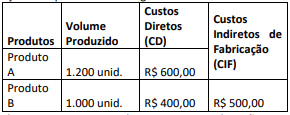
Uma empresa fabrica dois tipos de produtos, cujas informações sobre cujo volume de produção, custos diretos e indiretos de fabricação são apresentados a seguir:
Imagem associada para resolução da questão
Sabendo-se que a empresa utiliza o custeio por absorção e rateia os CIF com base na proporção dos Custos Diretos Totais, o valor unitário do Produto A e do Produto B deverão evidenciar no período, respectivamente, 
Alternativas
Q2325537 Contabilidade Geral
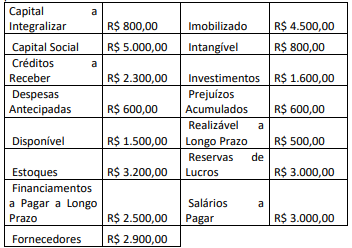
Uma empresa apresentou os seguintes saldos de suas contas patrimoniais referentes ao exercício de 2022:
      Imagem associada para resolução da questão
Após a elaboração do Balanço Patrimonial, conforme a Lei 6.404/76,
Alternativas
Q2325536 Contabilidade Geral

Uma empresa apresentou os seguintes saldos das contas de resultados referentes a 2022:
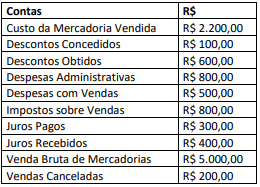

                        Imagem associada para resolução da questão


Considerando somente as informações apresentadas, após a apuração, o Resultado do Exercício de 2022 evidenciará um valor de

Alternativas
Q2325535 Contabilidade Geral

Uma empresa apresentou os seguintes saldos patrimoniais referentes a 2022:
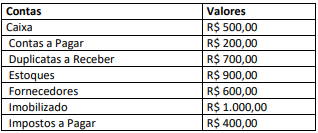

      Imagem associada para resolução da questão


Sabendo-se que, segundo o Método das Partidas Dobradas, o total das origens de recursos sejam iguais à sua aplicação, após organizar os elementos patrimoniais segundo os critérios de débito e crédito, a situação líquida evidenciará ao final de 2022 um valor de


Alternativas
Q2325534 Contabilidade Geral
A contabilidade é uma ciência social que se constitui no instrumento que auxilia a administração a tomar decisões, coletando todos os dados econômicos, mensurando-os monetariamente, registrando-os e sumarizando-os em forma de relatórios ou de comunicados, que contribuem sobremaneira para a tomada de decisões. (MARION, 2009) O objeto de estudo da contabilidade é
Alternativas
Q2325533 Contabilidade Geral

Uma empresa apresentava a seguinte situação patrimonial:
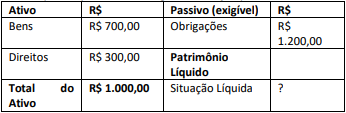
Imagem associada para resolução da questão

Considerando somente os dados da questão, o valor e classificação da situação líquida são

Alternativas
Q2324975 Contabilidade Geral
Uma sociedade empresária com fins lucrativos encontra-se atualmente bastante alavancada financeiramente, com empréstimos financeiros realizados no sistema Price ou Francês, com prazo de vencimento maior que um ano e que aparecem no Passivo Não-Circulante de seu Balanço Patrimonial. Além disso, pode-se encontrar neste mesmo relatório contábil valores relevantes em suas contas de Ativo Imobilizado e Ativo Intangível, ambos apresentando ativos com pelo menos mais dois anos de vida útil.

Na sua próxima Demonstração do Resultado do Exercício, a ser emitida dentro de um mês, serão encontrados, certamente, custos ou despesas referentes à amortização de
Alternativas
Q2324867 Contabilidade Geral
Um acionista de uma companhia propõe a criação de partes beneficiárias, com o intuito de alavancar o negócio da sociedade empresária.
De acordo com a Lei nº 6.404/1976, as partes beneficiárias conferirão aos seus titulares direito de crédito eventual contra a companhia, consistente na participação nos
Alternativas
Q2324866 Contabilidade Geral
J, H e Y são acionistas da sociedade empresária MN, organizada em sociedade anônima. Devido ao sucesso do empreendimento, consultam seus advogados para constituir nova sociedade, observando novo critério para a emissão das ações.
De acordo com a Lei nº 6.404/1976, o preço de emissão das ações sem valor nominal será fixado na 
Alternativas
Q2324730 Contabilidade Geral
Tendo por fundamento a Norma Brasileira de Contabilidade – NBC TSP Estrutura Conceitual para Elaboração e Divulgação de Informação Contábil de Propósito Geral pelas Entidades do Setor Público –, do Conselho Federal de Contabilidade (CFC), julgue o item.

Custo histórico de um ativo é a importância fornecida para se adquirir ou desenvolver um ativo, o qual corresponde ao caixa ou os equivalentes de caixa ou o valor de outra importância fornecida à época de sua aquisição ou desenvolvimento. 

Alternativas
Q2324729 Contabilidade Geral
Tendo por fundamento a Norma Brasileira de Contabilidade – NBC TSP Estrutura Conceitual para Elaboração e Divulgação de Informação Contábil de Propósito Geral pelas Entidades do Setor Público –, do Conselho Federal de Contabilidade (CFC), julgue o item.

Um ativo é um recurso controlado no presente pela entidade em decorrência de eventos passados. Esse recurso deve proporcionar o potencial de gerar fluxos de caixa ou de prestação de serviços. Além disso, para ser reconhecido patrimonialmente, é imperioso que possua uma forma física e que a entidade detenha sua propriedade legal.
Alternativas
Q2324728 Contabilidade Geral
Tendo por fundamento a Norma Brasileira de Contabilidade – NBC TSP Estrutura Conceitual para Elaboração e Divulgação de Informação Contábil de Propósito Geral pelas Entidades do Setor Público –, do Conselho Federal de Contabilidade (CFC), julgue o item.

Nos termos da NBC TSP – Estrutura Conceitual, a informação que representa fielmente um fenômeno econômico deve retratar a substância da transação, a qual pode não corresponder, necessariamente, à sua forma jurídica
Alternativas
Q2324727 Contabilidade Geral

Tendo por fundamento a Norma Brasileira de Contabilidade – NBC TSP Estrutura Conceitual para Elaboração e Divulgação de Informação Contábil de Propósito Geral pelas Entidades do Setor Público –, do Conselho Federal de Contabilidade (CFC), julgue o item. 


As características qualitativas da informação incluídas nos RCPGs são a relevância, a representação fidedigna, a compreensibilidade, a tempestividade, a comparabilidade e a verificabilidade. Todas funcionam de forma completamente independente e devem ser integralmente alcançadas para uma informação financeira divulgada ser considerada útil para os usuários.

Alternativas
Q2324726 Contabilidade Geral
Tendo por fundamento a Norma Brasileira de Contabilidade – NBC TSP Estrutura Conceitual para Elaboração e Divulgação de Informação Contábil de Propósito Geral pelas Entidades do Setor Público –, do Conselho Federal de Contabilidade (CFC), julgue o item. 

A estrutura conceitual estabelece os conceitos que fundamentam a elaboração e a divulgação dos relatórios contábeis de propósito geral das entidades do setor público (RCPGs), os quais devem ser elaborados com base em um regime legal de base modificada, que é o de arrecadação para as receitas e de empenho para as despesas. 
Alternativas
Q2324725 Contabilidade Geral
Tendo por fundamento a Norma Brasileira de Contabilidade – NBC TSP Estrutura Conceitual para Elaboração e Divulgação de Informação Contábil de Propósito Geral pelas Entidades do Setor Público –, do Conselho Federal de Contabilidade (CFC), julgue o item.  

Em que pese os relatórios de finanças públicas e as demonstrações contábeis terem propósitos e objetivos distintos, as informações dele constantes têm muito em comum. Ambos são elaborados a partir da mesma base de informações. 

Alternativas
Q2324528 Contabilidade Geral
Assinale a opção em que é indicado o componente da demonstração do resultado do exercício de uma empresa comercial cujo montante deve ser deduzido das receitas líquidas para que se obtenha o valor do lucro bruto do período.
Alternativas
Respostas
9361: E
9362: C
9363: B
9364: C
9365: D
9366: E
9367: B
9368: B
9369: D
9370: B
9371: C
9372: E
9373: B
9374: C
9375: E
9376: C
9377: E
9378: E
9379: C
9380: A