Questões de Concurso Sobre contabilidade geral
Foram encontradas 37.336 questões


O contador da empresa levantou as seguintes informações:
• Valor Contábil (após depreciação): R$ 150.000,00. • Valor Justo Líquido de despesas de venda: R$ 130.000,00. • Valor em uso: R$ 145.000,00.
Com base nas disposições da NBC TG 01 (R4) – REDUÇÃO AO VALOR RECUPERÁVEL DE ATIVOS, o procedimento correto a ser adotado pela empresa é
Considerando-se as informações apresentadas e os preceitos da NBC TG 24 (R2) – EVENTO SUBSEQUENTE, o incêndio
Em uma reunião do conselho de administração, o diretor de relações com investidores destacou a importância do relatório financeiro para fins gerais, afirmando que ele deve atender às necessidades informacionais dos diversos usuários externos da companhia. Durante a reunião, foram apresentadas algumas afirmações sobre o objetivo do relatório financeiro para fins gerais.
Considerando-se os preceitos da NBC TG ESTRUTURA CONCEITUAL, é correto afirmar que
De acordo com a NBC TG ESTRUTURA CONCEITUAL – ESTRUTURA CONCEITUAL PARA RELATÓRIO FINANCEIRO, as demonstrações contábeis são elaboradas para um período de tempo específico (período de relatório), para ajudar os usuários a identificar e avaliar mudanças e tendências e também
( )A submissão à Educação Profissional Continuada é facultativa para Marcos, pois a obrigatoriedade normativa restringe-se aos auditores independentes e responsáveis técnicos.
( )A pontuação alcançada por Marcos foi insuficiente, uma vez que a norma exige, no mínimo, 40 pontos anuais, sendo obrigatoriamente 12 pontos em aquisição de conhecimento.
( )O envio da comprovação documental no sistema Web EPC foi intempestivo, visto que o prazo máximo determinado pela regulamentação é até 31 de janeiro do exercício subsequente.
As afirmativas são, respectivamente,
Considerando a Resolução CFC nº 1.612/2021 – REGULAMENTO GERAL DOS CONSELHOS DE CONTABILIDADE, a NBC PG 01 – CÓDIGO DE ÉTICA PROFISSIONAL DO CONTADOR e a NBC PG 100 (R1) – CUMPRIMENTO DO CÓDIGO, PRINCÍPIOS FUNDAMENTAIS E DA ESTRUTURA CONCEITUAL, a conduta profissional adequada reconhece que a responsabilidade técnica é
Considerando o papel da Contabilidade na sociedade e as disposições da NBC PG 01 – CÓDIGO DE ÉTICA PROFISSIONAL DO CONTADOR e da NBC PG 100 (R1) – CUMPRIMENTO DO CÓDIGO, DOS PRINCÍPIOS FUNDAMENTAIS E DA ESTRUTURA CONCEITUAL, a atuação adequada do profissional deve refletir o princípio de que a Contabilidade
Considerando os itens patrimoniais ativos (1) máquinas e equipamentos de uso e (2) patentes, julgue o item subsequente.
Por não possuir substância física, o item (2) tem vida útil indefinida, sendo a perda de capacidade de geração de benefícios econômicos para a entidade reconhecida exclusivamente pelo procedimento de redução ao valor recuperável de ativo.
Considerando os itens patrimoniais ativos (1) máquinas e equipamentos de uso e (2) patentes, julgue o item subsequente.
O item (1) é constituído por um ou mais bens tangíveis de uso na produção ou fornecimento de bens ou serviços, ou para fins administrativos com vida útil inicial superior a um exercício social, estando sujeito ao procedimento de depreciação, para reconhecimento da perda de seu valor em função do uso ou da obsolescência.
No que se refere à composição do patrimônio público, julgue o item que se segue.
A forma física de um recurso não é condição necessária para sua definição como item do ativo patrimonial.
(1) Direitos que tenham por objeto bens incorpóreos destinados à manutenção da companhia, inclusive o fundo de comércio adquirido.
(2) Participações permanentes em outras sociedades e direitos não classificáveis no circulante que não se destinem à manutenção da atividade.
(3) Direitos realizáveis após o término do exercício seguinte e créditos com coligadas ou controladas estranhos aos negócios usuais.
(4) Direitos que tenham por objeto bens corpóreos destinados à manutenção das atividades, inclusive os que transfiram benefícios, riscos e controle.
Assinale a alternativa que apresenta a ordem CORRETA em que esses grupos figuram no balanço.
Acerca da demonstração de resultado do exercício (DRE), julgue o item subsecutivo.
Os valores dedutivos contidos na DRE são todos classificados, stricto sensu, como despesas.
Acerca da demonstração de resultado do exercício (DRE), julgue o item subsecutivo.
A DRE constitui-se em demonstração de caráter dedutivo que, de modo resumido, demonstra como o resultado societário foi obtido no período representado.
Acerca da demonstração de resultado do exercício (DRE), julgue o item subsecutivo.
Variações originadas de planos de previdência pós-emprego com benefício definido podem constar na DRE como ganhos ou como perdas do período.
No que diz respeito ao balanço patrimonial, julgue o próximo item.
O objetivo do balanço patrimonial é apresentar a situação patrimonial estática da entidade em um momento específico.
No que diz respeito ao balanço patrimonial, julgue o próximo item.
No ativo circulante, são apresentados os bens e direitos cujo tempo de realização esteja compreendido entre a data de sua aquisição, seu consumo ou processamento e a data de sua realização como caixa ou seus equivalentes, desde que haja expectativa de que essa realização ocorra em até doze meses após a data de encerramento do balanço.
Em relação à ferramenta contábil balancete de verificação, julgue o item seguinte.
Uma das principais funções do balancete de verificação, cujas informações são extraídas diretamente do livro-razão, é auxiliar a verificar se o método das partidas dobradas foi respeitado durante o período contábil.
Em relação à ferramenta contábil balancete de verificação, julgue o item seguinte.
No modelo mais completo de balancete de verificação, apresentam-se, primeiro, os saldos iniciais, tanto devedores quanto credores, das rubricas cujo saldo final, no período que está sendo conferido, seja diferente de zero; em seguida, constam as movimentações ocorridas no período, bem como a indicação do tipo de movimentação — se a débito ou a crédito; e, por fim, registram-se os saldos finais, devedores ou credores.
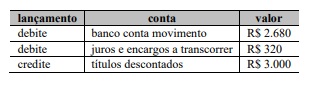
No que diz respeito à contabilização de operações mercantis e financeiras diversas, julgue o item subsequente.
Considere que uma entidade tenha descontado títulos emitidos contra seus clientes, a vencer em até 90 dias, no valor de R$ 3.000 e que, sobre esse empréstimo, incidiram os valores de R$ 300, a título de juros, e de R$ 20, em tarifas para registro dos títulos. Considere também que o desconto tenha sido realizado em um banco comercial. Nessa situação hipotética, a contabilização a ser realizada será a seguinte.

 Conheça nossos planos