Questões de Concurso Sobre contabilidade geral

Foram encontradas 37.391 questões

Q3391665 Contabilidade Geral
Considere os dados a seguir para responder à questão:

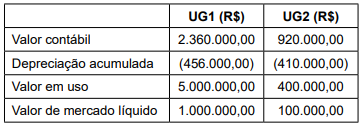
Durante o processo de elaboração das demonstrações contábeis, o contador da fictícia Cia. Saneágua procedeu com os procedimentos para realização do teste de recuperabilidade, conforme estabelecem as normas brasileiras de contabilidade. O grupo de trabalho (GT) nomeado para essa finalidade definiu, para fins de teste, a existência de duas unidades geradoras de caixa: UG1 e UG2.

A seguir, são apresentadas as informações contábeis gerenciais levantadas pelo GT em 31.12.2024: 


Quais são os valores contábeis líquidos da UG1 e da UG2, respectivamente, em milhares de reais? 
Alternativas
Q3391664 Contabilidade Geral

Considere os dados a seguir para responder à questão:


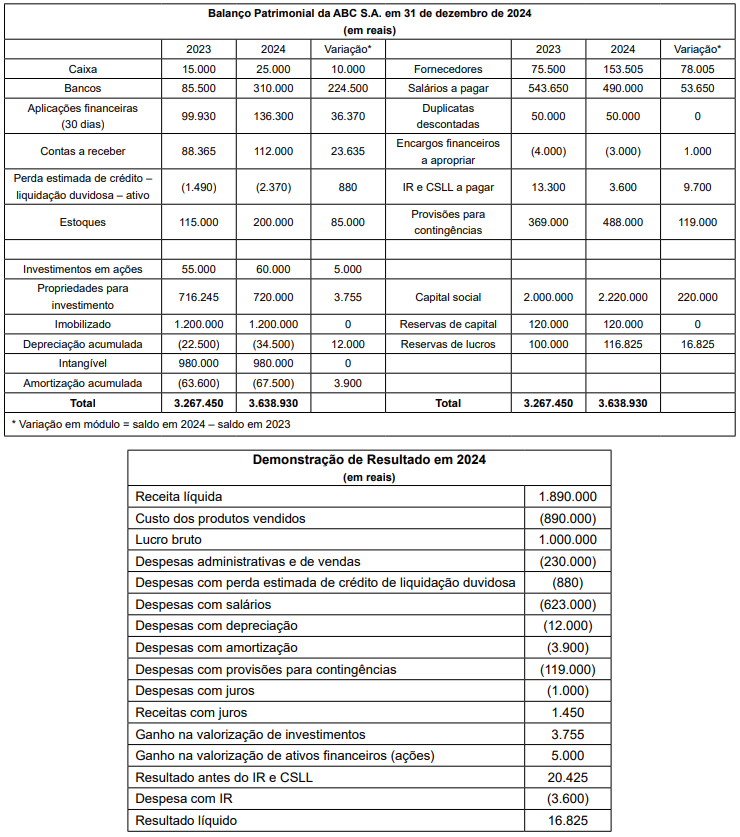
A ABC S.A. apresentou as seguintes demonstrações contábeis relativas ao exercício de 2024:


Políticas Contábeis da ABC S.A.:


•  Juros recebidos e pagos são classificados como atividades operacionais.


•  Imposto de Renda (IR) e Contribuição Social sobre o Lucro Líquido (CSLL) são classificados como atividades operacionais.


•  Duplicatas descontadas são classificadas como atividades operacionais.


•  A entidade elabora a demonstração de fluxo de caixa para fins de divulgação pelo método indireto.


Outras informações:


•  Juros foram pagos e recebidos.


•  A integralização de capital foi realizada em dinheiro.

No período, qual o valor total que a ABC S.A. desembolsou com salários, em reais?
Alternativas
Q3391663 Contabilidade Geral

Considere os dados a seguir para responder à questão:


A ABC S.A. apresentou as seguintes demonstrações contábeis relativas ao exercício de 2024:


Políticas Contábeis da ABC S.A.:


•  Juros recebidos e pagos são classificados como atividades operacionais.


•  Imposto de Renda (IR) e Contribuição Social sobre o Lucro Líquido (CSLL) são classificados como atividades operacionais.


•  Duplicatas descontadas são classificadas como atividades operacionais.


•  A entidade elabora a demonstração de fluxo de caixa para fins de divulgação pelo método indireto.


Outras informações:


•  Juros foram pagos e recebidos.


•  A integralização de capital foi realizada em dinheiro.

Qual foi o desembolso com investimentos, em reais?
Alternativas
Q3391662 Contabilidade Geral

Considere os dados a seguir para responder à questão:


A ABC S.A. apresentou as seguintes demonstrações contábeis relativas ao exercício de 2024:


Políticas Contábeis da ABC S.A.:


•  Juros recebidos e pagos são classificados como atividades operacionais.


•  Imposto de Renda (IR) e Contribuição Social sobre o Lucro Líquido (CSLL) são classificados como atividades operacionais.


•  Duplicatas descontadas são classificadas como atividades operacionais.


•  A entidade elabora a demonstração de fluxo de caixa para fins de divulgação pelo método indireto.


Outras informações:


•  Juros foram pagos e recebidos.


•  A integralização de capital foi realizada em dinheiro.

Qual foi o total de fluxo de caixa das atividades operacionais, em reais?
Alternativas
Q3391660 Contabilidade Geral
O componente a ser aplicado pela entidade reguladora no advento do reajuste tarifário ou da revisão tarifária periódica para fins de compartilhamento de ganhos de produtividade com os usuários denomina-se
Alternativas
Q3391648 Contabilidade Geral
A respeito do regime legal das demonstrações financeiras, conforme previsto na Lei no 6.404/1976, é correto afirmar que
Alternativas
Ano: 2025 Banca: VUNESP Órgão: AresPCJ - SP Prova: VUNESP - 2025 - AresPCJ - SP - Contador |
Q3391023 Contabilidade Geral
Considere os fatos contábeis a seguir:

1 – Pagamento de impostos apurados do período anterior
2 – Pagamento de duplicata com juros de mora
3 – Apropriação do consumo de energia elétrica
4 – Compra de material de permanente, a prazo
Observação: D=Débito e C=crédito

Entre as alternativas a seguir, qual caracteriza a correta escrituração de um dos fatos contábeis descritos?
Alternativas
Ano: 2025 Banca: VUNESP Órgão: AresPCJ - SP Prova: VUNESP - 2025 - AresPCJ - SP - Contador |
Q3391022 Contabilidade Geral
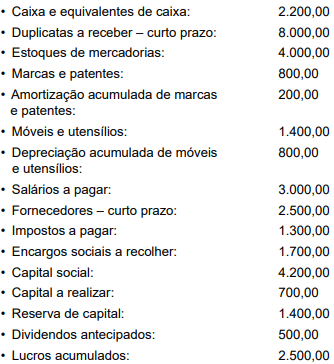
Considere as informações a seguir, relativas às contas apresentadas e seus saldos em R$, extraídas do balancete do mês de janeiro de determinada entidade:


Imagem associada para resolução da questão


Ao elaborar o balanço patrimonial, os valores, em R$, relativos ao ativo não circulante, ao capital de terceiros e ao capital próprio serão, respectivamente, de 
Alternativas
Ano: 2025 Banca: VUNESP Órgão: AresPCJ - SP Prova: VUNESP - 2025 - AresPCJ - SP - Contador |
Q3391021 Contabilidade Geral
A despesa de aluguel referente aos meses de janeiro a junho de 2025, pagas antecipadamente por uma empresa que encerrou seu período de apuração em 31.12.2024, deve figurar
Alternativas
Ano: 2025 Banca: VUNESP Órgão: AresPCJ - SP Prova: VUNESP - 2025 - AresPCJ - SP - Contador |
Q3391020 Contabilidade Geral
De acordo com a Norma Brasileira de Contabilidade – Estrutura Conceitual, informações sobre o desempenho financeiro passado da entidade que reporta e sobre como a sua administração cumpriu suas responsabilidades de gestão de recursos são normalmente úteis para
Alternativas
Q3389568 Contabilidade Geral
Com base na Lei nº 6.404/1976 − Sociedade por Ações, a demonstração de lucros ou prejuízos acumulados NÃO discriminará: 
Alternativas
Q3389567 Contabilidade Geral
O contador deve seguir cinco princípios fundamentais; entre eles, a objetividade. Sobre ela, de acordo com o Código de Ética do Contador, analisar a sentença.

O princípio da objetividade impõe a todos os contadores a obrigação de não comprometer seu julgamento profissional ou do negócio em decorrência de comportamento tendencioso, conflito de interesse ou influência indevida de outros (1ª parte). O contador pode ser exposto a situações que podem prejudicar a objetividade. É possível definir e avaliar todas essas situações. O contador deve prestar o serviço profissional mesmo se uma circunstância ou relacionamento distorça ou influencie o seu julgamento profissional com relação a esse serviço (2ª parte).

A sentença está:
Alternativas
Q3389566 Contabilidade Geral
O Lucro Líquido é a sobra líquida à disposição dos proprietários da empresa. Os proprietários decidem a parcela do lucro que ficará retida na empresa e a parte que será distribuída aos donos do capital (dividendos). A distribuição dos dividendos será discriminada na: 
Alternativas
Q3389563 Contabilidade Geral
De acordo com as características qualitativas da informação contábil, avaliar se as afirmativas são certas (C) ou erradas (E) e assinalar a sequência correspondente.

( ) A representação de um fato precisa ser neutra, livre de erro material e completa.
( ) A compreensibilidade significa ter a informação em tempo hábil para a tomada de decisão.
( ) A comparabilidade significa que a informação precisa ser compreendida pelos seus usuários.
Alternativas
Q3384845 Contabilidade Geral
De acordo com o Decreto-Lei 9295/1946, Art. 25, são considerados trabalhos técnicos de contabilidade:

I. organização e execução de serviços de contabilidade em geral;
II. escrituração dos livros de contabilidade obrigatórios, bem como de todos os necessários no conjunto da organização contábil e levantamento dos respectivos balanços e demonstrações;
III. perícias judiciais ou extrajudiciais, revisão de balanços e de contas em geral, verificação de haveres revisão permanente ou periódica de escritas, regulações judiciais ou extrajudiciais de avarias grossas ou comuns, assistência aos Conselhos Fiscais das sociedades anônimas e quaisquer outras atribuições de natureza técnica conferidas por lei aos profissionais de contabilidade. 

Está CORRETO o que se afirma em:

Alternativas
Q3384844 Contabilidade Geral
De acordo com o Decreto 1040/1969, Art. 6°, o mandato dos membros e respectivos suplentes do Conselho Federal e dos Conselhos Regionais de Contabilidade será de:
Alternativas
Q3384843 Contabilidade Geral
De acordo com a Resolução CFC nº 1.523/2017 define-se imparcialidade como:
Alternativas
Q3384842 Contabilidade Geral
De acordo com a Resolução CFC nº 1.523/2017, Art. 5º, no exercício do cargo ou função, é dever do conselheiro, colaborador e funcionário dos Conselhos Federal e Regionais de Contabilidade:
Alternativas
Q3384839 Contabilidade Geral
Pela Resolução CFC Nº 1.612/2021, das receitas do CFC, da receita bruta de cada CRC, excetuados os legados, doações, subvenções, receitas patrimoniais, indenizações, restituições e outros, quando justificados, representa:
Alternativas
Q3384838 Contabilidade Geral
De acordo com a Resolução CRCDF Nº 236/2022, são – Órgãos Deliberativos Específicos, exceto:
Alternativas
Respostas
3641: C
3642: E
3643: A
3644: C
3645: E
3646: B
3647: B
3648: C
3649: A
3650: C
3651: A
3652: B
3653: A
3654: C
3655: D
3656: C
3657: C
3658: B
3659: C
3660: D