Questões de Concurso Sobre contabilidade geral
Foram encontradas 37.535 questões


O registro contábil a seguir identifica:
Despesas com Material de Escritório
e Estoque de Material de Escritório.......... $250.000
A Cia. Mercantil recebeu antecipadamente dos clientes o valor relativo às vendas. Esta antecipação compreende:
São contas integrantes do Ativo Permanente nas empresas:
“Não se deve confundir o patrimônio dos Sócios com o patrimônio da empresa.” Esta afirmativa caracteriza o princípio:
A partir das informações seguintes apure o resultado orçamentário do exercício:
Divida Ativa Inscrita |
100 |
Impostos Arrecadados |
600 |
Despesa Autorizada |
700 |
Convênios recebidos |
200 |
Despesa com pessoal realizada |
300 |
Recebimento de cauções em dinheiro |
100 |
Despesas com prestação de serviços executados |
200 |
Pagamento de restos a pagar |
100 |
Despesa com obras liquidadas e pagas |
150 |
Lucro líquido do exercício ............................. 460.000,00
Resultado positivo da equivalência patrimonial ..................................................... 280.000,00
Ganho na venda de imobilizado realizável no próximo exercício ..................... 20.000,00
Baixa de reserva de reavaliação contra resultado não-operacional ............................. 50.000,00
Prêmio recebido na emissão de debêntures .................................................... 10.000,00
Dividendo obrigatório segundo estatuto da companhia ................................................ 230.000,00
Consultado pela companhia se poderia constituir reserva de lucros a realizar, o auditor corretamente afirmou que o valor da reserva deveria ser, em R$;
Lucro do exercício antes dos tributos sobre a renda e das participações ........... 550.000,00
Prejuízo contábil acumulado .................... 30.000,00
Prejuízo fiscal acumulado ........................ 55.000,00
Provisão para o imposto de renda das pessoas jurídicas ............................... 115.000,00
Provisão para a contribuição social sobre o lucro líquido ................................. 60.000,00
Pelos estatutos da sociedade, as percentagens de participação dos empregados e dos administradores no lucro são, respectivamente, 10% e 5%. A companhia efetuou uma distribuição para os administradores e o auditor concluiu que o valor calculado pela companhia estava correto. O valor calculado corretamente foi, em reais, de
Altera positivamente a situação líquida de uma entidade
A Resolução CFC 750/93 estabelece como princípios fundamentais de contabilidade:
Os gastos relacionados a benfeitorias feitas em propriedades de terceiros com durabilidade de 3 anos são classificadas como
Instruções: Com base unicamente nos dados fornecidos, responda à questão.
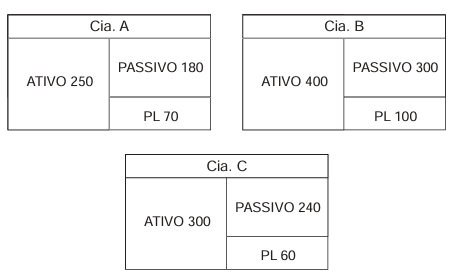
As empresas A, B e C atuam no setor de serviços e, ao final do exercício de 2004, tinham uma situação patrimonial conforme os gráficos abaixo evidenciam:
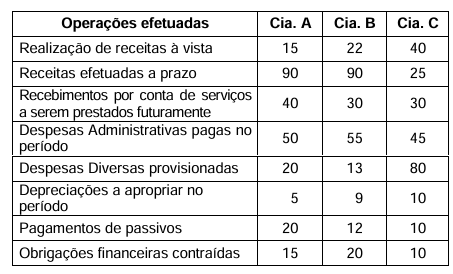
Em 2005 as empresas realizaram as seguintes operações:
Se as companhias utilizarem o regime de Caixa
Instruções: Com base unicamente nos dados fornecidos, responda à questão.
As empresas A, B e C atuam no setor de serviços e, ao final do exercício de 2004, tinham uma situação patrimonial conforme os gráficos abaixo evidenciam:
Em 2005 as empresas realizaram as seguintes operações:
Após as operações de 2005, os saldos finais indicam que
Instruções: Com base unicamente nos dados fornecidos, responda à questão.
As empresas A, B e C atuam no setor de serviços e, ao final do exercício de 2004, tinham uma situação patrimonial conforme os gráficos abaixo evidenciam:
Em 2005 as empresas realizaram as seguintes operações:
Em relação à apuração do resultado do exercício de 2005, a Cia.
Instruções: Com base unicamente nos dados fornecidos, responda à questão.
As empresas A, B e C atuam no setor de serviços e, ao final do exercício de 2004, tinham uma situação patrimonial conforme os gráficos abaixo evidenciam:
Em 2005 as empresas realizaram as seguintes operações:
Observando apenas a composição gráfica patrimonial das empresas, proporcionalmente,
Em relação às Demonstrações Contábeis, considere as seguintes afirmativas:
I. A Demonstração das Mutações do Patrimônio Líquido de acordo com a Lei no 6.404/76 é de apresentação obrigatória para todas as sociedades anônimas.
II. No Balanço Patrimonial está evidenciado o capital de terceiros de uma entidade.
III. Na Demonstração da Conta Lucros/Prejuízos Acumulados é evidenciada a distribuição do resultado do exercício.
IV. A Demonstração de Origens e Aplicação de Recursos evidencia as causas que geram a variação das disponibilidades.
V. A apresentação do Balanço Social é obrigatória apenas para as companhias fechadas.
Está correto o que se afirma APENAS em
Com base no enunciado a seguir, responda às questões 44 e 45.
Em 31/12/2005, a Cia. Investida apurou o seguinte Balanço Patrimonial:
Investida 31/12/2005
Ativo Circulante | 15.000,00 | Passivo Circulante | 2.000,00 |
Disponibilidades | 10.000,00 | Salários a pagar | 2.000,00 |
Estoques | 5.000,00 | ||
Patrimônio Líquido | 18.000,00 | ||
Permanente Imob. | 5.000,00 | Capital Social | 10.000,00 |
Terreno | 5.000,00 | Lucros acumulativos | 8.000,00 |
Total do ATIVO | 20.000,00 | PASSIVO + PL | 20.000,00 |
Sabe-se que, nesse ano, a Cia. Investida vendeu, à vista, mercadorias à Cia. Investidora por $ 10.000,00, que haviam lhe custado $ 4.000,00.
Sabe-se, também, que a Cia. Investidora participa com 80% do Capital Social da Cia. Investida, sua controlada e única empresa na qual tem participação societária.
Em 31/12/2005, antes da apuração da Equivalência Patrimonial, o Balanço Patrimonial da Cia. Investidora estava da seguinte forma:
Investidora 31/12/2005 antes da Equivalência Patrimonial
Ativo Circulante | 15.000,00 | Passivo Circulante | 1.000,00 |
Disponibilidades | 8.000,00 | Salários a pagar | 1.000,00 |
Estoques | 7.000,00 | ||
Patrimônio Líquido | 24.000,00 | ||
Permanente Invest. | 10.000,00 | Capital Social | 15.000,00 |
Partic. Societária | 10.000,00 | Lucros acumulativos | 9.000,00 |
Total do ATIVO | 25.000,00 | PASSIVO + PL | 25.000,00 |
Sabe-se, ainda, que o Estoque da Cia. Investidora, em 31/12/2005, era integralmente composto pelas mercadorias adquiridas da Cia. Investida, durante o ano de 2005.
Determine o saldo da conta Estoque apresentado no Balanço Patrimonial Consolidado apurado em 31/12/2005. (Mensure tal valor pelo método pleno de consolidação.)
Com base no enunciado a seguir, responda às questões 44 e 45.
Em 31/12/2005, a Cia. Investida apurou o seguinte Balanço Patrimonial:
Investida 31/12/2005
Ativo Circulante | 15.000,00 | Passivo Circulante | 2.000,00 |
Disponibilidades | 10.000,00 | Salários a pagar | 2.000,00 |
Estoques | 5.000,00 | ||
Patrimônio Líquido | 18.000,00 | ||
Permanente Imob. | 5.000,00 | Capital Social | 10.000,00 |
Terreno | 5.000,00 | Lucros acumulativos | 8.000,00 |
Total do ATIVO | 20.000,00 | PASSIVO + PL | 20.000,00 |
Sabe-se que, nesse ano, a Cia. Investida vendeu, à vista, mercadorias à Cia. Investidora por $ 10.000,00, que haviam lhe custado $ 4.000,00.
Sabe-se, também, que a Cia. Investidora participa com 80% do Capital Social da Cia. Investida, sua controlada e única empresa na qual tem participação societária.
Em 31/12/2005, antes da apuração da Equivalência Patrimonial, o Balanço Patrimonial da Cia. Investidora estava da seguinte forma:
Investidora 31/12/2005 antes da Equivalência Patrimonial
Ativo Circulante | 15.000,00 | Passivo Circulante | 1.000,00 |
Disponibilidades | 8.000,00 | Salários a pagar | 1.000,00 |
Estoques | 7.000,00 | ||
Patrimônio Líquido | 24.000,00 | ||
Permanente Invest. | 10.000,00 | Capital Social | 15.000,00 |
Partic. Societária | 10.000,00 | Lucros acumulativos | 9.000,00 |
Total do ATIVO | 25.000,00 | PASSIVO + PL | 25.000,00 |
Sabe-se, ainda, que o Estoque da Cia. Investidora, em 31/12/2005, era integralmente composto pelas mercadorias adquiridas da Cia. Investida, durante o ano de 2005.
Determine o valor do saldo da conta Ativo Permanente Investimento Participação Societária apurado no Balanço Patrimonial da Cia. Investidora, em 31/12/2005, após o eventual ajuste necessário para se reconhecer a Equivalência Patrimonial no investimento da Cia. Investida.
Sabendo-se que:
a Cia. ORA participa na Cia. A com somente 8 ações ordinárias (com direito a voto); a Cia. ORA participa na Cia. B com somente 60 ações preferenciais (sem direito a voto); o Patrimônio Líquido da Cia. ORA está avaliado a $ 100.000,00; a participação que a Cia. ORA tem na Cia. A lhe custou $ 1.000,00 e não lhe permite preponderar nas deliberações sociais nem o poder de eleger a maioria dos administradores, apenas um administrador; a participação que a Cia. ORA tem na Cia. B lhe custou $ 3.000,00 e não lhe permite preponderar nas deliberações sociais nem o poder de eleger a maioria dos administradores; a Cia. ORA tem créditos não vinculados à atividade operacional, de $ 8.000,00 contra a Cia. B; o Capital Social da Cia. A é composto por 100 ações, sendo 50 ações ordinárias (com direito a voto) e 50 ações preferenciais (sem direito a voto); o Capital Social da Cia. B é composto por 100 ações, sendo 40 ações ordinárias (com direito a voto) e 60 ações preferenciais (sem direito a voto); os investimentos da Cia. ORA nas Cias. A e B são permanentes;determine qual método (Equivalência Patrimonial ou Custo de Aquisição ou Marcação a Mercado) a Cia. ORA deverá utilizar na avaliação dos investimentos na Cia. A e na Cia. B, respectivamente, de acordo com a Lei 6.404/76 e com as interpretações dadas pelas Deliberações CVM 247/96, 269/97, 285/98 e 408/04.
De acordo com a Lei 6.404/76 e com os limites estabelecidos pela Deliberação CVM 183/95, analise as afirmativas a seguir:
I. A reavaliação é permitida para todo e qualquer item do ativo permanente imobilizado.
II. A reavaliação só é permitida para os itens tangíveis do ativo permanente imobilizado.
III. A reavaliação corresponde à diferença entre o valor de realização e o valor contábil do bem ora reavaliado.
Assinale:
A Cia. Industrial Máquina Velha tem um parque fabril composto por máquinas adquiridas em janeiro de 1998 por $ 100.000,00 (à vista), as quais são depreciadas pelo método da linha reta – cotas constantes (desde a data de aquisição), estimando-se o tempo de vida útil de 10 (dez) anos e valor residual nulo. Em 31/12/2005, a Cia. Industrial Máquina Velha resolveu reavaliar seu Ativo Imobilizado e identificou que tais máquinas valem $ 30.000,00.
De acordo com a Lei 6.404/76 e com os critérios estabelecidos pela Deliberação CVM 183/95, determine o acréscimo líquido que a reavaliação gerou no Patrimônio Líquido da Cia. Industrial Máquina Velha, em 31/12/2005. (Considere que a Cia. Industrial Máquina Velha é contribuinte do IR à alíquota de 25% e ignore quaisquer outros tributos e informações.)

 Conheça nossos planos