Questões de Concurso Sobre contabilidade geral
Foram encontradas 37.533 questões


Ano: 2009
Banca:
CESGRANRIO
Órgão:
TermoMacaé
Provas:
CESGRANRIO - 2009 - TermoMacaé - Técnico de Contabilidade
|
CESGRANRIO - 2009 - SFE - Técnico de Contabilidade |
Q22726
Contabilidade Geral
A Empresa Lojas Jovens Ltda. adquiriu mercadorias a prazo, para revenda, por R$ 50.000,00, incidindo sobre a operação ICMS de 18%.
Com base nesses dados, identifique o registro contábil que caracteriza esta operação.
Com base nesses dados, identifique o registro contábil que caracteriza esta operação.
Ano: 2009
Banca:
CESGRANRIO
Órgão:
TermoMacaé
Provas:
CESGRANRIO - 2009 - TermoMacaé - Técnico de Contabilidade
|
CESGRANRIO - 2009 - SFE - Técnico de Contabilidade |
Q22725
Contabilidade Geral
O fato gerador do Imposto de Renda da Pessoa Jurídica (IRPJ) é a aquisição da disponibilidade econômica ou jurídica da renda ou dos proventos de qualquer natureza. Nessa acepção, a renda é o produto do
Ano: 2009
Banca:
CESGRANRIO
Órgão:
TermoMacaé
Provas:
CESGRANRIO - 2009 - TermoMacaé - Técnico de Contabilidade
|
CESGRANRIO - 2009 - SFE - Técnico de Contabilidade |
Q22724
Contabilidade Geral
O Imposto sobre as operações relativas à circulação de mercadorias e sobre a prestação de serviços de transporte interestadual e intermunicipal e de comunicação (ICMS) é da competência do(s)
Ano: 2009
Banca:
CESGRANRIO
Órgão:
TermoMacaé
Provas:
CESGRANRIO - 2009 - TermoMacaé - Técnico de Contabilidade
|
CESGRANRIO - 2009 - SFE - Técnico de Contabilidade |
Q22723
Contabilidade Geral
A legislação do imposto de renda estabelece que a base de cálculo do imposto é o lucro real, presumido ou arbitrado, correspondente ao período de apuração. A apuração do imposto de renda com base no lucro arbitrado ocorre com o arbitramento do lucro de duas formas diferentes, que são:
Ano: 2009
Banca:
CESGRANRIO
Órgão:
TermoMacaé
Provas:
CESGRANRIO - 2009 - TermoMacaé - Técnico de Contabilidade
|
CESGRANRIO - 2009 - SFE - Técnico de Contabilidade |
Q22722
Contabilidade Geral
A Empresa Campina Grande Ltda. recebeu antecipadamente, em janeiro de 2008, por meio de depósito realizado em sua conta corrente bancária, o valor de R$ 12.000,00, referentes ao aluguel de seis meses de um imóvel de sua propriedade. Que lançamento contábil caracteriza esta operação?
Ano: 2009
Banca:
CESGRANRIO
Órgão:
TermoMacaé
Prova:
CESGRANRIO - 2009 - TermoMacaé - Técnico de Contabilidade |
Q22721
Contabilidade Geral
O Art. 188 da Lei no 6.404/76, com redação da Lei no 11.638/07, determina, no Inciso I,
Demonstração dos fluxos de caixa - as alterações ocorridas, durante o exercício, no saldo de caixa e equivalentes de caixa, segregando-se essas alterações em, no mínimo, 3 (três) fluxos.
Os fluxos a que se refere a legislação são de
Demonstração dos fluxos de caixa - as alterações ocorridas, durante o exercício, no saldo de caixa e equivalentes de caixa, segregando-se essas alterações em, no mínimo, 3 (três) fluxos.
Os fluxos a que se refere a legislação são de
Ano: 2009
Banca:
CESGRANRIO
Órgão:
TermoMacaé
Provas:
CESGRANRIO - 2009 - TermoMacaé - Técnico de Contabilidade
|
CESGRANRIO - 2009 - SFE - Técnico de Contabilidade |
Q22720
Contabilidade Geral
A Empresa Ouro Negro Ltda. costuma antecipar 40% do valor da folha de pagamento no dia 15 de cada mês, mediante transferência de sua conta bancária, para as contas correntes dos empregados. O lançamento contábil que caracteriza esta operação é:
Ano: 2009
Banca:
CESGRANRIO
Órgão:
TermoMacaé
Provas:
CESGRANRIO - 2009 - TermoMacaé - Técnico de Contabilidade
|
CESGRANRIO - 2009 - SFE - Técnico de Contabilidade |
Q22719
Contabilidade Geral
Três pessoas resolvem abrir uma sociedade por quotas de responsabilidade limitada e concordam em entregar, cada uma, R$ 100.000,00, a título de subscrição das quotas dessa sociedade. Quinze dias depois, cada sócio entrega à sociedade, em dinheiro, o valor de R$ 70.000,00.
Considerando exclusivamente essas informações, é correto afirmar que o
Considerando exclusivamente essas informações, é correto afirmar que o
Ano: 2009
Banca:
CESGRANRIO
Órgão:
TermoMacaé
Provas:
CESGRANRIO - 2009 - TermoMacaé - Técnico de Contabilidade
|
CESGRANRIO - 2009 - SFE - Técnico de Contabilidade |
Q22718
Contabilidade Geral
Analise o conceito a seguir. Preço de custo (aquisição) ou de fabricação, ajustado ao valor de mercado pela provisão para ajuste de bens ao valor de mercado, quando este for inferior ao preço de custo. Esse é o critério de avaliação de
Ano: 2009
Banca:
CESGRANRIO
Órgão:
TermoMacaé
Provas:
CESGRANRIO - 2009 - TermoMacaé - Técnico de Contabilidade
|
CESGRANRIO - 2009 - SFE - Técnico de Contabilidade |
Q22717
Contabilidade Geral
Um estudioso buscou em um manual de contabilidade a definição correta de regime de competência, concluindo que é o
Ano: 2009
Banca:
CESGRANRIO
Órgão:
TermoMacaé
Provas:
CESGRANRIO - 2009 - TermoMacaé - Técnico de Contabilidade
|
CESGRANRIO - 2009 - SFE - Técnico de Contabilidade |
Q22716
Contabilidade Geral
Observe o lançamento abaixo.
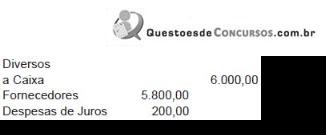
Esse lançamento é caracterizado como
Esse lançamento é caracterizado como
Ano: 2009
Banca:
ESAF
Órgão:
Receita Federal
Prova:
ESAF - 2009 - Receita Federal - Auditor Fiscal da Receita Federal - Prova 3 |
Q22635
Contabilidade Geral
A empresa Eletronics S.A. fabrica televisores de LCD de última geração. A garantia convencional é dada para três anos e a garantia oferecida é estendida para mais um ano mediante pagamento complementar. Como o custo é baixo, em 90% dos casos o cliente adquire. A empresa registra o valor da venda do televisor como receita de vendas e a garantia estendida como receita de serviços, no resultado. Pode-se afirmar que, nesse caso, não está sendo atendido o princípio:
Ano: 2009
Banca:
ESAF
Órgão:
Receita Federal
Prova:
ESAF - 2009 - Receita Federal - Auditor Fiscal da Receita Federal - Prova 3 |
Q22618
Contabilidade Geral
Em fevereiro de 2008 a empresa Calcedônia Minerais S.A. investiu R$ 350.000,00 em ações de outras companhias, contabilizando a transação em seu ativo permanente. Desse investimento, R$ 200.000,00 deverão ser avaliados por "Equivalência Patrimonial" e R$ 150.000,00, pelo Método do Custo.
Durante o exercício em questão, as empresas investidas obtiveram lucros que elevaram seus patrimônios líquidos em 4%, tendo elas distribuído dividendos de tal ordem que coube à Calcedônia o montante de R$ 6.000,00, sendo metade para os investimentos avaliados por Equivalência Patrimonial e metade para os investimentos avaliados pelo método do custo.
Com base nessas informações, podemos afirmar que, no balanço patrimonial da empresa Calcedônia Minerais S.A. relativo ao exercício de 2008, deverá constar contabilizado um investimento no valor de
Durante o exercício em questão, as empresas investidas obtiveram lucros que elevaram seus patrimônios líquidos em 4%, tendo elas distribuído dividendos de tal ordem que coube à Calcedônia o montante de R$ 6.000,00, sendo metade para os investimentos avaliados por Equivalência Patrimonial e metade para os investimentos avaliados pelo método do custo.
Com base nessas informações, podemos afirmar que, no balanço patrimonial da empresa Calcedônia Minerais S.A. relativo ao exercício de 2008, deverá constar contabilizado um investimento no valor de
Ano: 2009
Banca:
ESAF
Órgão:
Receita Federal
Prova:
ESAF - 2009 - Receita Federal - Auditor Fiscal da Receita Federal - Prova 3 |
Q22617
Contabilidade Geral
Ao elaborar a folha de pagamento relativa ao mês de abril, a empresa Rosácea Areal Ltda. computou os seguintes elementos e valores:
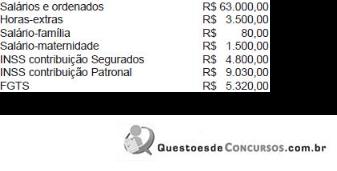
Considerando todas essas informações, desconsiderando qualquer outra forma de tributação, inclusive de imposto de renda na fonte, pode-se dizer que a despesa efetiva a ser contabilizada na empresa será de
Considerando todas essas informações, desconsiderando qualquer outra forma de tributação, inclusive de imposto de renda na fonte, pode-se dizer que a despesa efetiva a ser contabilizada na empresa será de
Ano: 2009
Banca:
ESAF
Órgão:
Receita Federal
Prova:
ESAF - 2009 - Receita Federal - Auditor Fiscal da Receita Federal - Prova 3 |
Q22616
Contabilidade Geral
Na Contabilidade da empresa Atualizadíssima S.A. os bens depreciáveis eram apresentados com saldo de R$ 800.000,00 em 31/03/2008, com uma Depreciação Acumulada, já contabilizada, com saldo de R$ 200.000,00, nessa data.
Entretanto, em 31/12/2008, o saldo da conta de bens depreciáveis havia saltado para R$ 1.100.000,00, em decorrência da aquisição, em primeiro de abril, de outros bens com vida útil de 5 anos, no valor de R$ 300.000,00.
Considerando que todo o saldo anterior é referente a bens depreciáveis à taxa anual de 10%, podemos dizer que no balanço patrimonial a ser encerrado em 31 de dezembro de 2008 o saldo da conta Depreciação Acumulada deverá ser de
Entretanto, em 31/12/2008, o saldo da conta de bens depreciáveis havia saltado para R$ 1.100.000,00, em decorrência da aquisição, em primeiro de abril, de outros bens com vida útil de 5 anos, no valor de R$ 300.000,00.
Considerando que todo o saldo anterior é referente a bens depreciáveis à taxa anual de 10%, podemos dizer que no balanço patrimonial a ser encerrado em 31 de dezembro de 2008 o saldo da conta Depreciação Acumulada deverá ser de
Ano: 2009
Banca:
ESAF
Órgão:
Receita Federal
Prova:
ESAF - 2009 - Receita Federal - Auditor Fiscal da Receita Federal - Prova 3 |
Q22615
Contabilidade Geral
A empresa Livre Comércio e Indústria S.A. apurou, em 31/12/2008, um lucro líquido de R$ 230.000,00, antes da provisão para o Imposto de Renda e Contribuição Social sobre o Lucro e das participações estatutárias.
As normas internas dessa empresa mandam destinar o lucro do exercício para reserva legal (5%); para reservas estatutárias (10%); para imposto de renda e contribuição social sobre o lucro (25%); e para dividendos (30%).
Além disso, no presente exercício, a empresa determinou a destinação de R$ 50.000,00 para participações estatutárias no lucro, sendo R$ 20.000,00 para os Diretores e R$ 30.000,00 para os empregados.
Na contabilização do rateio indicado acima, pode-se dizer que ao pagamento dos dividendos coube a importância de:
As normas internas dessa empresa mandam destinar o lucro do exercício para reserva legal (5%); para reservas estatutárias (10%); para imposto de renda e contribuição social sobre o lucro (25%); e para dividendos (30%).
Além disso, no presente exercício, a empresa determinou a destinação de R$ 50.000,00 para participações estatutárias no lucro, sendo R$ 20.000,00 para os Diretores e R$ 30.000,00 para os empregados.
Na contabilização do rateio indicado acima, pode-se dizer que ao pagamento dos dividendos coube a importância de:
Ano: 2009
Banca:
ESAF
Órgão:
Receita Federal
Prova:
ESAF - 2009 - Receita Federal - Auditor Fiscal da Receita Federal - Prova 3 |
Q22614
Contabilidade Geral
No mercadinho de José Maria Souza, que ele, orgulhosamente, chama de Supermercado Barateiro, o Contador recebeu a seguinte documentação:
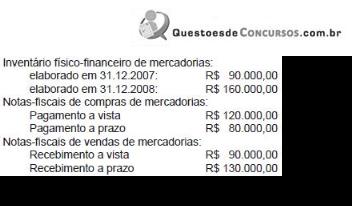
Os fretes foram cobrados à razão de R$ 25.000,00 sobre as compras e de R$ 15.000,00 sobre as vendas; o Imposto sobre a Circulação de Mercadorias e Serviços foi calculado à razão de 15% sobre as compras e sobre as vendas. Não há ICMS sobre os fretes, nem outro tipo de tributação nas operações.
Com base nessa documentação, coube ao Contador contabilizar as operações e calcular os custos e lucros do Supermercado. Terminada essa tarefa, podemos dizer que foi calculado um lucro bruto de vendas, no valor de
Os fretes foram cobrados à razão de R$ 25.000,00 sobre as compras e de R$ 15.000,00 sobre as vendas; o Imposto sobre a Circulação de Mercadorias e Serviços foi calculado à razão de 15% sobre as compras e sobre as vendas. Não há ICMS sobre os fretes, nem outro tipo de tributação nas operações.
Com base nessa documentação, coube ao Contador contabilizar as operações e calcular os custos e lucros do Supermercado. Terminada essa tarefa, podemos dizer que foi calculado um lucro bruto de vendas, no valor de
Ano: 2009
Banca:
ESAF
Órgão:
Receita Federal
Prova:
ESAF - 2009 - Receita Federal - Auditor Fiscal da Receita Federal - Prova 3 |
Q22613
Contabilidade Geral
Em 31.12.2008, a empresa Baleias e Cetáceos S/A colheu em seu livro Razão as seguintes contas e saldos respecti- vos com vistas à apuração do resultado do exercício:
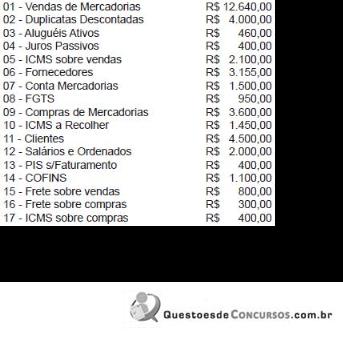
O inventário realizado em 31.12.08 acusou a existência de mercadorias no valor de R$ 1.000,00.
Considerando que na relação de saldos acima estão indicadas todas as contas que formam o resultado dessa empresa, pode-se dizer que no exercício em causa foi apurado um Lucro Operacional Bruto no valor de
O inventário realizado em 31.12.08 acusou a existência de mercadorias no valor de R$ 1.000,00.
Considerando que na relação de saldos acima estão indicadas todas as contas que formam o resultado dessa empresa, pode-se dizer que no exercício em causa foi apurado um Lucro Operacional Bruto no valor de
Ano: 2009
Banca:
ESAF
Órgão:
Receita Federal
Prova:
ESAF - 2009 - Receita Federal - Auditor Fiscal da Receita Federal - Prova 3 |
Q22612
Contabilidade Geral
A Lei n. 6.404/76, com suas diversas atualizações, determina que, ao fi m de cada exercício social, com base na escrituração mercantil da companhia, exprimindo com clareza a situação do patrimônio e as mutações ocorridas no exercício, a diretoria fará elaborar as seguintes demonstrações financeiras:
Ano: 2009
Banca:
ESAF
Órgão:
Receita Federal
Prova:
ESAF - 2009 - Receita Federal - Auditor Fiscal da Receita Federal - Prova 3 |
Q22611
Contabilidade Geral
A relação seguinte refere-se aos títulos contábeis constantes do livro Razão da empresa comercial Concórdia Sociedade Anônima, e respectivos saldos, em 31 de dezembro de 2008:
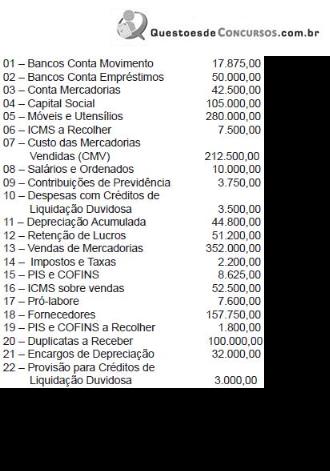
Ao elaborar o balancete geral de verificação, no fim do exercício social, com as contas e saldos apresentados, a empresa, certamente, encontrará:
Ao elaborar o balancete geral de verificação, no fim do exercício social, com as contas e saldos apresentados, a empresa, certamente, encontrará:

 Conheça nossos planos