Questões de Concurso Sobre contabilidade geral
Foram encontradas 37.533 questões


Ano: 2010
Banca:
CESPE / CEBRASPE
Órgão:
Banco da Amazônia
Prova:
CESPE - 2010 - Banco da Amazônia - Técnico Científico - Contabilidade |
Q66895
Contabilidade Geral
Texto associado
Julgue os itens subsequentes, relativos às operações de
transformação, conforme a legislação societária.
transformação, conforme a legislação societária.
Se a cisão envolver companhia aberta, as sociedades que a suceder serão também abertas, com registros próprios na CVM.
Ano: 2010
Banca:
CESPE / CEBRASPE
Órgão:
Banco da Amazônia
Prova:
CESPE - 2010 - Banco da Amazônia - Técnico Científico - Contabilidade |
Q66894
Contabilidade Geral
Texto associado
Julgue os itens subsequentes, relativos às operações de
transformação, conforme a legislação societária.
transformação, conforme a legislação societária.
A incorporação, fusão ou cisão podem ser operadas apenas entre sociedades de tipos iguais.
Ano: 2010
Banca:
CESPE / CEBRASPE
Órgão:
Banco da Amazônia
Prova:
CESPE - 2010 - Banco da Amazônia - Técnico Científico - Contabilidade |
Q66889
Contabilidade Geral
Texto associado

Considerando que os dados da tabela acima se referem às
informações que devem constar dos balanços patrimoniais
comparativos de determinada instituição financeira, julgue os itens
que se seguem de acordo com a estrutura conceitual para a
elaboração de demonstrações financeiras.
Considerando que os dados da tabela acima se referem às
informações que devem constar dos balanços patrimoniais
comparativos de determinada instituição financeira, julgue os itens
que se seguem de acordo com a estrutura conceitual para a
elaboração de demonstrações financeiras.
A relação ativo circulante e ativo total é menor que 50%, no primeiro ano; no segundo ano, a situação se inverte: o percentual investido em ativos circulantes é superior ao percentual investido em ativos não circulantes.
Ano: 2010
Banca:
CESPE / CEBRASPE
Órgão:
Banco da Amazônia
Prova:
CESPE - 2010 - Banco da Amazônia - Técnico Científico - Contabilidade |
Q66888
Contabilidade Geral
Texto associado
Considerando que os dados da tabela acima se referem às
informações que devem constar dos balanços patrimoniais
comparativos de determinada instituição financeira, julgue os itens
que se seguem de acordo com a estrutura conceitual para a
elaboração de demonstrações financeiras.
Considerando que os dados da tabela acima se referem às
informações que devem constar dos balanços patrimoniais
comparativos de determinada instituição financeira, julgue os itens
que se seguem de acordo com a estrutura conceitual para a
elaboração de demonstrações financeiras.
O valor líquido do grupo ativo não circulante - imobilizado é maior que R$ 130.000 mil, no ano 1, e maior que R$ 120.000 mil, no ano 2.
Ano: 2010
Banca:
CESPE / CEBRASPE
Órgão:
Banco da Amazônia
Prova:
CESPE - 2010 - Banco da Amazônia - Técnico Científico - Contabilidade |
Q66887
Contabilidade Geral
Texto associado
Considerando que os dados da tabela acima se referem às
informações que devem constar dos balanços patrimoniais
comparativos de determinada instituição financeira, julgue os itens
que se seguem de acordo com a estrutura conceitual para a
elaboração de demonstrações financeiras.
Considerando que os dados da tabela acima se referem às
informações que devem constar dos balanços patrimoniais
comparativos de determinada instituição financeira, julgue os itens
que se seguem de acordo com a estrutura conceitual para a
elaboração de demonstrações financeiras.
Do ano 1 para o seguinte, o valor do ativo não circulante - investimentos aumentou mais de R$ 200.000 mil.
Ano: 2010
Banca:
CESPE / CEBRASPE
Órgão:
Banco da Amazônia
Prova:
CESPE - 2010 - Banco da Amazônia - Técnico Científico - Contabilidade |
Q66886
Contabilidade Geral
Texto associado
Considerando que os dados da tabela acima se referem às
informações que devem constar dos balanços patrimoniais
comparativos de determinada instituição financeira, julgue os itens
que se seguem de acordo com a estrutura conceitual para a
elaboração de demonstrações financeiras.
Considerando que os dados da tabela acima se referem às
informações que devem constar dos balanços patrimoniais
comparativos de determinada instituição financeira, julgue os itens
que se seguem de acordo com a estrutura conceitual para a
elaboração de demonstrações financeiras.
No último ano, o patrimônio líquido aumentou mais de R$ 120.000 mil em relação ao período anterior.
Ano: 2010
Banca:
CESPE / CEBRASPE
Órgão:
Banco da Amazônia
Prova:
CESPE - 2010 - Banco da Amazônia - Técnico Científico - Contabilidade |
Q66884
Contabilidade Geral
Texto associado
Considerando que os dados da tabela acima se referem às
informações que devem constar dos balanços patrimoniais
comparativos de determinada instituição financeira, julgue os itens
que se seguem de acordo com a estrutura conceitual para a
elaboração de demonstrações financeiras.
Considerando que os dados da tabela acima se referem às
informações que devem constar dos balanços patrimoniais
comparativos de determinada instituição financeira, julgue os itens
que se seguem de acordo com a estrutura conceitual para a
elaboração de demonstrações financeiras.
O patrimônio líquido apresenta, pelo menos, duas contas retificadoras.
Ano: 2010
Banca:
FCC
Órgão:
BAHIAGÁS
Prova:
FCC - 2010 - BAHIAGÁS - Analista de Processos Organizacionais - Contabilidade |
Q66624
Contabilidade Geral
Texto associado
BP = Balanço Patrimonial.
DRE = Demonstração de Resultado do Exercício.
DLPA = Demonstração de Lucros e Prejuízos Acumulados.
DMPL = Demonstração das Mutações do Patrimônio Líquido.
DOAR = Demonstração de Origens e Aplicações de Recursos.
DFC = Demonstração do Fluxo de Caixa.
DFCL = Demonstração do Fluxo de Caixa Livre.
DVA = Demonstração do Valor Adicionado.
BS = Balanço Social.
NE = Notas Explicativas.
RA = Relatório da Administração.
LRF = Lei de Responsabilidade Fiscal.
IR = Imposto de Renda.
CSLL = Contribuição Social sobre o Lucro Líquido.
LAIRC = Lucro Antes do Imposto de Renda e Contribuição Social.
IRPJ = Imposto de Renda Pessoa Jurídica.
ICMS = Imposto sobre Circulação de Mercadorias e Serviços.
IPI = Imposto sobre Produtos Industrializados.
ISS = Imposto Sobre Serviços.
DRE = Demonstração de Resultado do Exercício.
DLPA = Demonstração de Lucros e Prejuízos Acumulados.
DMPL = Demonstração das Mutações do Patrimônio Líquido.
DOAR = Demonstração de Origens e Aplicações de Recursos.
DFC = Demonstração do Fluxo de Caixa.
DFCL = Demonstração do Fluxo de Caixa Livre.
DVA = Demonstração do Valor Adicionado.
BS = Balanço Social.
NE = Notas Explicativas.
RA = Relatório da Administração.
LRF = Lei de Responsabilidade Fiscal.
IR = Imposto de Renda.
CSLL = Contribuição Social sobre o Lucro Líquido.
LAIRC = Lucro Antes do Imposto de Renda e Contribuição Social.
IRPJ = Imposto de Renda Pessoa Jurídica.
ICMS = Imposto sobre Circulação de Mercadorias e Serviços.
IPI = Imposto sobre Produtos Industrializados.
ISS = Imposto Sobre Serviços.
Os tributos indiretos incidentes na compra de materiais diretos que comporão os produtos finais, não tributáveis na venda devem ser apropriados contabilmente como
Ano: 2010
Banca:
FCC
Órgão:
BAHIAGÁS
Prova:
FCC - 2010 - BAHIAGÁS - Analista de Processos Organizacionais - Contabilidade |
Q66622
Contabilidade Geral
Texto associado
BP = Balanço Patrimonial.
DRE = Demonstração de Resultado do Exercício.
DLPA = Demonstração de Lucros e Prejuízos Acumulados.
DMPL = Demonstração das Mutações do Patrimônio Líquido.
DOAR = Demonstração de Origens e Aplicações de Recursos.
DFC = Demonstração do Fluxo de Caixa.
DFCL = Demonstração do Fluxo de Caixa Livre.
DVA = Demonstração do Valor Adicionado.
BS = Balanço Social.
NE = Notas Explicativas.
RA = Relatório da Administração.
LRF = Lei de Responsabilidade Fiscal.
IR = Imposto de Renda.
CSLL = Contribuição Social sobre o Lucro Líquido.
LAIRC = Lucro Antes do Imposto de Renda e Contribuição Social.
IRPJ = Imposto de Renda Pessoa Jurídica.
ICMS = Imposto sobre Circulação de Mercadorias e Serviços.
IPI = Imposto sobre Produtos Industrializados.
ISS = Imposto Sobre Serviços.
DRE = Demonstração de Resultado do Exercício.
DLPA = Demonstração de Lucros e Prejuízos Acumulados.
DMPL = Demonstração das Mutações do Patrimônio Líquido.
DOAR = Demonstração de Origens e Aplicações de Recursos.
DFC = Demonstração do Fluxo de Caixa.
DFCL = Demonstração do Fluxo de Caixa Livre.
DVA = Demonstração do Valor Adicionado.
BS = Balanço Social.
NE = Notas Explicativas.
RA = Relatório da Administração.
LRF = Lei de Responsabilidade Fiscal.
IR = Imposto de Renda.
CSLL = Contribuição Social sobre o Lucro Líquido.
LAIRC = Lucro Antes do Imposto de Renda e Contribuição Social.
IRPJ = Imposto de Renda Pessoa Jurídica.
ICMS = Imposto sobre Circulação de Mercadorias e Serviços.
IPI = Imposto sobre Produtos Industrializados.
ISS = Imposto Sobre Serviços.
Em um determinado período certa empresa apresentava os seguintes dados:
? Receita Operacional Bruta $ 8.400.
? Descontos incondicionais $ 560.
? Receitas Financeiras $ 700.
? Devoluções de Vendas $ 1.540.
Sobre a base de cálculo resultante incidirá PIS e COFINS cumulativo que são, em $, respectivamente de
? Receita Operacional Bruta $ 8.400.
? Descontos incondicionais $ 560.
? Receitas Financeiras $ 700.
? Devoluções de Vendas $ 1.540.
Sobre a base de cálculo resultante incidirá PIS e COFINS cumulativo que são, em $, respectivamente de
Ano: 2010
Banca:
FCC
Órgão:
BAHIAGÁS
Prova:
FCC - 2010 - BAHIAGÁS - Analista de Processos Organizacionais - Contabilidade |
Q66621
Contabilidade Geral
Texto associado
BP = Balanço Patrimonial.
DRE = Demonstração de Resultado do Exercício.
DLPA = Demonstração de Lucros e Prejuízos Acumulados.
DMPL = Demonstração das Mutações do Patrimônio Líquido.
DOAR = Demonstração de Origens e Aplicações de Recursos.
DFC = Demonstração do Fluxo de Caixa.
DFCL = Demonstração do Fluxo de Caixa Livre.
DVA = Demonstração do Valor Adicionado.
BS = Balanço Social.
NE = Notas Explicativas.
RA = Relatório da Administração.
LRF = Lei de Responsabilidade Fiscal.
IR = Imposto de Renda.
CSLL = Contribuição Social sobre o Lucro Líquido.
LAIRC = Lucro Antes do Imposto de Renda e Contribuição Social.
IRPJ = Imposto de Renda Pessoa Jurídica.
ICMS = Imposto sobre Circulação de Mercadorias e Serviços.
IPI = Imposto sobre Produtos Industrializados.
ISS = Imposto Sobre Serviços.
DRE = Demonstração de Resultado do Exercício.
DLPA = Demonstração de Lucros e Prejuízos Acumulados.
DMPL = Demonstração das Mutações do Patrimônio Líquido.
DOAR = Demonstração de Origens e Aplicações de Recursos.
DFC = Demonstração do Fluxo de Caixa.
DFCL = Demonstração do Fluxo de Caixa Livre.
DVA = Demonstração do Valor Adicionado.
BS = Balanço Social.
NE = Notas Explicativas.
RA = Relatório da Administração.
LRF = Lei de Responsabilidade Fiscal.
IR = Imposto de Renda.
CSLL = Contribuição Social sobre o Lucro Líquido.
LAIRC = Lucro Antes do Imposto de Renda e Contribuição Social.
IRPJ = Imposto de Renda Pessoa Jurídica.
ICMS = Imposto sobre Circulação de Mercadorias e Serviços.
IPI = Imposto sobre Produtos Industrializados.
ISS = Imposto Sobre Serviços.
A empresa Iracemapolis, contribuinte do IPI e ICMS, bem como do ISS, teve as seguintes operações:
- de compra: Valor bruto R$ 5.000,00, Descontos Incondicionais de R$ 1.000,00 com IPI de 10% e valor do ICMS destacado de setecentos e vinte reais.
- de venda: Valor bruto de R$ 12.000,00, Descontos Incondicionais de R$ 2.000,00, com IPI de 10% e valor do ICMS destacado de mil e oitocentos reais.
Destes dados pode-se afirmar que o valor do ICMS a recuperar é, em R$, de
- de compra: Valor bruto R$ 5.000,00, Descontos Incondicionais de R$ 1.000,00 com IPI de 10% e valor do ICMS destacado de setecentos e vinte reais.
- de venda: Valor bruto de R$ 12.000,00, Descontos Incondicionais de R$ 2.000,00, com IPI de 10% e valor do ICMS destacado de mil e oitocentos reais.
Destes dados pode-se afirmar que o valor do ICMS a recuperar é, em R$, de
Ano: 2010
Banca:
FCC
Órgão:
BAHIAGÁS
Prova:
FCC - 2010 - BAHIAGÁS - Analista de Processos Organizacionais - Contabilidade |
Q66620
Contabilidade Geral
Texto associado
BP = Balanço Patrimonial.
DRE = Demonstração de Resultado do Exercício.
DLPA = Demonstração de Lucros e Prejuízos Acumulados.
DMPL = Demonstração das Mutações do Patrimônio Líquido.
DOAR = Demonstração de Origens e Aplicações de Recursos.
DFC = Demonstração do Fluxo de Caixa.
DFCL = Demonstração do Fluxo de Caixa Livre.
DVA = Demonstração do Valor Adicionado.
BS = Balanço Social.
NE = Notas Explicativas.
RA = Relatório da Administração.
LRF = Lei de Responsabilidade Fiscal.
IR = Imposto de Renda.
CSLL = Contribuição Social sobre o Lucro Líquido.
LAIRC = Lucro Antes do Imposto de Renda e Contribuição Social.
IRPJ = Imposto de Renda Pessoa Jurídica.
ICMS = Imposto sobre Circulação de Mercadorias e Serviços.
IPI = Imposto sobre Produtos Industrializados.
ISS = Imposto Sobre Serviços.
DRE = Demonstração de Resultado do Exercício.
DLPA = Demonstração de Lucros e Prejuízos Acumulados.
DMPL = Demonstração das Mutações do Patrimônio Líquido.
DOAR = Demonstração de Origens e Aplicações de Recursos.
DFC = Demonstração do Fluxo de Caixa.
DFCL = Demonstração do Fluxo de Caixa Livre.
DVA = Demonstração do Valor Adicionado.
BS = Balanço Social.
NE = Notas Explicativas.
RA = Relatório da Administração.
LRF = Lei de Responsabilidade Fiscal.
IR = Imposto de Renda.
CSLL = Contribuição Social sobre o Lucro Líquido.
LAIRC = Lucro Antes do Imposto de Renda e Contribuição Social.
IRPJ = Imposto de Renda Pessoa Jurídica.
ICMS = Imposto sobre Circulação de Mercadorias e Serviços.
IPI = Imposto sobre Produtos Industrializados.
ISS = Imposto Sobre Serviços.
"O resultado do período de apuração, antes de computar a provisão para o seu próprio pagamento e a provisão do IRPJ, ajustado por adições e exclusões prescritas ou autorizadas pela legislação tributária, sendo possível a compensação de base de cálculo negativa de períodos anteriores com a base de cálculo relativa ao período corrente, desde que não reduza esta em mais de 30%".
A base de cálculo citada refere-se à
A base de cálculo citada refere-se à
Ano: 2010
Banca:
FCC
Órgão:
BAHIAGÁS
Prova:
FCC - 2010 - BAHIAGÁS - Analista de Processos Organizacionais - Contabilidade |
Q66619
Contabilidade Geral
Texto associado
BP = Balanço Patrimonial.
DRE = Demonstração de Resultado do Exercício.
DLPA = Demonstração de Lucros e Prejuízos Acumulados.
DMPL = Demonstração das Mutações do Patrimônio Líquido.
DOAR = Demonstração de Origens e Aplicações de Recursos.
DFC = Demonstração do Fluxo de Caixa.
DFCL = Demonstração do Fluxo de Caixa Livre.
DVA = Demonstração do Valor Adicionado.
BS = Balanço Social.
NE = Notas Explicativas.
RA = Relatório da Administração.
LRF = Lei de Responsabilidade Fiscal.
IR = Imposto de Renda.
CSLL = Contribuição Social sobre o Lucro Líquido.
LAIRC = Lucro Antes do Imposto de Renda e Contribuição Social.
IRPJ = Imposto de Renda Pessoa Jurídica.
ICMS = Imposto sobre Circulação de Mercadorias e Serviços.
IPI = Imposto sobre Produtos Industrializados.
ISS = Imposto Sobre Serviços.
DRE = Demonstração de Resultado do Exercício.
DLPA = Demonstração de Lucros e Prejuízos Acumulados.
DMPL = Demonstração das Mutações do Patrimônio Líquido.
DOAR = Demonstração de Origens e Aplicações de Recursos.
DFC = Demonstração do Fluxo de Caixa.
DFCL = Demonstração do Fluxo de Caixa Livre.
DVA = Demonstração do Valor Adicionado.
BS = Balanço Social.
NE = Notas Explicativas.
RA = Relatório da Administração.
LRF = Lei de Responsabilidade Fiscal.
IR = Imposto de Renda.
CSLL = Contribuição Social sobre o Lucro Líquido.
LAIRC = Lucro Antes do Imposto de Renda e Contribuição Social.
IRPJ = Imposto de Renda Pessoa Jurídica.
ICMS = Imposto sobre Circulação de Mercadorias e Serviços.
IPI = Imposto sobre Produtos Industrializados.
ISS = Imposto Sobre Serviços.
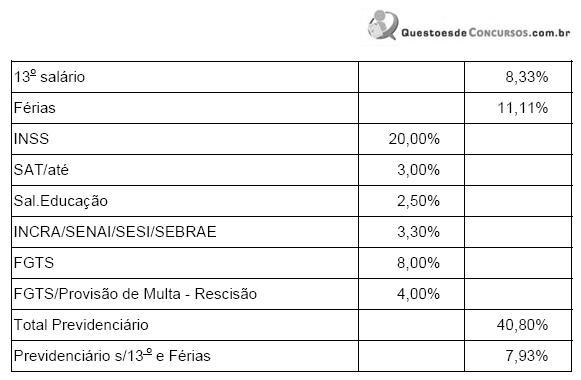
Com base na estrutura de encargos sociais apresentados na tabela, para empresa não-optante pelo SIMPLES, os encargos de mão de obra assalariada, mensalista no valor de R$ 1.000,00, será, em R$, de
Ano: 2010
Banca:
FCC
Órgão:
BAHIAGÁS
Prova:
FCC - 2010 - BAHIAGÁS - Analista de Processos Organizacionais - Contabilidade |
Q66618
Contabilidade Geral
Texto associado
BP = Balanço Patrimonial.
DRE = Demonstração de Resultado do Exercício.
DLPA = Demonstração de Lucros e Prejuízos Acumulados.
DMPL = Demonstração das Mutações do Patrimônio Líquido.
DOAR = Demonstração de Origens e Aplicações de Recursos.
DFC = Demonstração do Fluxo de Caixa.
DFCL = Demonstração do Fluxo de Caixa Livre.
DVA = Demonstração do Valor Adicionado.
BS = Balanço Social.
NE = Notas Explicativas.
RA = Relatório da Administração.
LRF = Lei de Responsabilidade Fiscal.
IR = Imposto de Renda.
CSLL = Contribuição Social sobre o Lucro Líquido.
LAIRC = Lucro Antes do Imposto de Renda e Contribuição Social.
IRPJ = Imposto de Renda Pessoa Jurídica.
ICMS = Imposto sobre Circulação de Mercadorias e Serviços.
IPI = Imposto sobre Produtos Industrializados.
ISS = Imposto Sobre Serviços.
DRE = Demonstração de Resultado do Exercício.
DLPA = Demonstração de Lucros e Prejuízos Acumulados.
DMPL = Demonstração das Mutações do Patrimônio Líquido.
DOAR = Demonstração de Origens e Aplicações de Recursos.
DFC = Demonstração do Fluxo de Caixa.
DFCL = Demonstração do Fluxo de Caixa Livre.
DVA = Demonstração do Valor Adicionado.
BS = Balanço Social.
NE = Notas Explicativas.
RA = Relatório da Administração.
LRF = Lei de Responsabilidade Fiscal.
IR = Imposto de Renda.
CSLL = Contribuição Social sobre o Lucro Líquido.
LAIRC = Lucro Antes do Imposto de Renda e Contribuição Social.
IRPJ = Imposto de Renda Pessoa Jurídica.
ICMS = Imposto sobre Circulação de Mercadorias e Serviços.
IPI = Imposto sobre Produtos Industrializados.
ISS = Imposto Sobre Serviços.
Recebimentos de dividendos de investimentos avaliados pela equivalência patrimonial devem ser contabilizados como
Ano: 2010
Banca:
FCC
Órgão:
BAHIAGÁS
Prova:
FCC - 2010 - BAHIAGÁS - Analista de Processos Organizacionais - Contabilidade |
Q66617
Contabilidade Geral
Texto associado
BP = Balanço Patrimonial.
DRE = Demonstração de Resultado do Exercício.
DLPA = Demonstração de Lucros e Prejuízos Acumulados.
DMPL = Demonstração das Mutações do Patrimônio Líquido.
DOAR = Demonstração de Origens e Aplicações de Recursos.
DFC = Demonstração do Fluxo de Caixa.
DFCL = Demonstração do Fluxo de Caixa Livre.
DVA = Demonstração do Valor Adicionado.
BS = Balanço Social.
NE = Notas Explicativas.
RA = Relatório da Administração.
LRF = Lei de Responsabilidade Fiscal.
IR = Imposto de Renda.
CSLL = Contribuição Social sobre o Lucro Líquido.
LAIRC = Lucro Antes do Imposto de Renda e Contribuição Social.
IRPJ = Imposto de Renda Pessoa Jurídica.
ICMS = Imposto sobre Circulação de Mercadorias e Serviços.
IPI = Imposto sobre Produtos Industrializados.
ISS = Imposto Sobre Serviços.
DRE = Demonstração de Resultado do Exercício.
DLPA = Demonstração de Lucros e Prejuízos Acumulados.
DMPL = Demonstração das Mutações do Patrimônio Líquido.
DOAR = Demonstração de Origens e Aplicações de Recursos.
DFC = Demonstração do Fluxo de Caixa.
DFCL = Demonstração do Fluxo de Caixa Livre.
DVA = Demonstração do Valor Adicionado.
BS = Balanço Social.
NE = Notas Explicativas.
RA = Relatório da Administração.
LRF = Lei de Responsabilidade Fiscal.
IR = Imposto de Renda.
CSLL = Contribuição Social sobre o Lucro Líquido.
LAIRC = Lucro Antes do Imposto de Renda e Contribuição Social.
IRPJ = Imposto de Renda Pessoa Jurídica.
ICMS = Imposto sobre Circulação de Mercadorias e Serviços.
IPI = Imposto sobre Produtos Industrializados.
ISS = Imposto Sobre Serviços.
A empresa Importadora Valeska importou uma mercadoria ao valor de CIF US$ 100.000,00 e a nacionalização se deu a taxa de câmbio de R$ 2,50 por dólar, com um Imposto de Importação de 50%, IPI de 12%, ICMS de 18% e PIS/COFINS de 9,25%, ad valorem e cumulativos, respectivamente. As despesas de transporte e seguro internos, até dar entrada no armazém da companhia para consumo foram de R$ 58.557,00 custando um total de R$ 600.000,00, computando-se os impostos e despesas alfandegárias. Dois dias após a entrada da mercadoria nos estoques, a taxa de câmbio caiu para R$ 1,50 por dólar e consequentemente a mesma mercadoria pôde ser adquirida nas mesmas condições, exceto que tanto o câmbio, quanto os impostos ad valorem incidentes serão menores, na segunda próxima importação. Levando-se em conta que as despesas de transportes e seguro interno mantém-se proporcionais.
Enquanto não consumida a primeira importação da Valeska, que usa um controle de estoque permanente, valorado pelo método da média ponderada, o estoque total ou proporcional remanescente deve ser ajustado, conforme artigo 183 da Lei nº 6.404/76, alterada pela Lei nº 11.638/07, num montante que representa em relação ao total da primeira importação e da última um percentual, respectivamente, de
Enquanto não consumida a primeira importação da Valeska, que usa um controle de estoque permanente, valorado pelo método da média ponderada, o estoque total ou proporcional remanescente deve ser ajustado, conforme artigo 183 da Lei nº 6.404/76, alterada pela Lei nº 11.638/07, num montante que representa em relação ao total da primeira importação e da última um percentual, respectivamente, de
Ano: 2010
Banca:
FCC
Órgão:
BAHIAGÁS
Prova:
FCC - 2010 - BAHIAGÁS - Analista de Processos Organizacionais - Contabilidade |
Q66616
Contabilidade Geral
Texto associado
BP = Balanço Patrimonial.
DRE = Demonstração de Resultado do Exercício.
DLPA = Demonstração de Lucros e Prejuízos Acumulados.
DMPL = Demonstração das Mutações do Patrimônio Líquido.
DOAR = Demonstração de Origens e Aplicações de Recursos.
DFC = Demonstração do Fluxo de Caixa.
DFCL = Demonstração do Fluxo de Caixa Livre.
DVA = Demonstração do Valor Adicionado.
BS = Balanço Social.
NE = Notas Explicativas.
RA = Relatório da Administração.
LRF = Lei de Responsabilidade Fiscal.
IR = Imposto de Renda.
CSLL = Contribuição Social sobre o Lucro Líquido.
LAIRC = Lucro Antes do Imposto de Renda e Contribuição Social.
IRPJ = Imposto de Renda Pessoa Jurídica.
ICMS = Imposto sobre Circulação de Mercadorias e Serviços.
IPI = Imposto sobre Produtos Industrializados.
ISS = Imposto Sobre Serviços.
DRE = Demonstração de Resultado do Exercício.
DLPA = Demonstração de Lucros e Prejuízos Acumulados.
DMPL = Demonstração das Mutações do Patrimônio Líquido.
DOAR = Demonstração de Origens e Aplicações de Recursos.
DFC = Demonstração do Fluxo de Caixa.
DFCL = Demonstração do Fluxo de Caixa Livre.
DVA = Demonstração do Valor Adicionado.
BS = Balanço Social.
NE = Notas Explicativas.
RA = Relatório da Administração.
LRF = Lei de Responsabilidade Fiscal.
IR = Imposto de Renda.
CSLL = Contribuição Social sobre o Lucro Líquido.
LAIRC = Lucro Antes do Imposto de Renda e Contribuição Social.
IRPJ = Imposto de Renda Pessoa Jurídica.
ICMS = Imposto sobre Circulação de Mercadorias e Serviços.
IPI = Imposto sobre Produtos Industrializados.
ISS = Imposto Sobre Serviços.
A empresa Importadora Valeska importou uma mercadoria ao valor de CIF US$ 100.000,00 e a nacionalização se deu a taxa de câmbio de R$ 2,50 por dólar, com um Imposto de Importação de 50%, IPI de 12%, ICMS de 18% e PIS/COFINS de 9,25%, ad valorem e cumulativos, respectivamente. As despesas de transporte e seguro internos, até dar entrada no armazém da companhia para consumo foram de R$ 58.557,00 custando um total de R$ 600.000,00, computando-se os impostos e despesas alfandegárias. Dois dias após a entrada da mercadoria nos estoques, a taxa de câmbio caiu para R$ 1,50 por dólar e consequentemente a mesma mercadoria pôde ser adquirida nas mesmas condições, exceto que tanto o câmbio, quanto os impostos ad valorem incidentes serão menores, na segunda próxima importação. Levando-se em conta que as despesas de transportes e seguro interno mantém-se proporcionais.
Os impostos e contribuições sobre a primeira importação somam, em R$,
Os impostos e contribuições sobre a primeira importação somam, em R$,
Ano: 2010
Banca:
FCC
Órgão:
BAHIAGÁS
Prova:
FCC - 2010 - BAHIAGÁS - Analista de Processos Organizacionais - Contabilidade |
Q66615
Contabilidade Geral
Texto associado
BP = Balanço Patrimonial.
DRE = Demonstração de Resultado do Exercício.
DLPA = Demonstração de Lucros e Prejuízos Acumulados.
DMPL = Demonstração das Mutações do Patrimônio Líquido.
DOAR = Demonstração de Origens e Aplicações de Recursos.
DFC = Demonstração do Fluxo de Caixa.
DFCL = Demonstração do Fluxo de Caixa Livre.
DVA = Demonstração do Valor Adicionado.
BS = Balanço Social.
NE = Notas Explicativas.
RA = Relatório da Administração.
LRF = Lei de Responsabilidade Fiscal.
IR = Imposto de Renda.
CSLL = Contribuição Social sobre o Lucro Líquido.
LAIRC = Lucro Antes do Imposto de Renda e Contribuição Social.
IRPJ = Imposto de Renda Pessoa Jurídica.
ICMS = Imposto sobre Circulação de Mercadorias e Serviços.
IPI = Imposto sobre Produtos Industrializados.
ISS = Imposto Sobre Serviços.
DRE = Demonstração de Resultado do Exercício.
DLPA = Demonstração de Lucros e Prejuízos Acumulados.
DMPL = Demonstração das Mutações do Patrimônio Líquido.
DOAR = Demonstração de Origens e Aplicações de Recursos.
DFC = Demonstração do Fluxo de Caixa.
DFCL = Demonstração do Fluxo de Caixa Livre.
DVA = Demonstração do Valor Adicionado.
BS = Balanço Social.
NE = Notas Explicativas.
RA = Relatório da Administração.
LRF = Lei de Responsabilidade Fiscal.
IR = Imposto de Renda.
CSLL = Contribuição Social sobre o Lucro Líquido.
LAIRC = Lucro Antes do Imposto de Renda e Contribuição Social.
IRPJ = Imposto de Renda Pessoa Jurídica.
ICMS = Imposto sobre Circulação de Mercadorias e Serviços.
IPI = Imposto sobre Produtos Industrializados.
ISS = Imposto Sobre Serviços.
Segundo o artigo 184 da Lei nº 6.404/76, recentemente alterada pela Lei nº 11.638/07, "as obrigações, encargos e riscos, conhecidos ou calculáveis, inclusive Imposto sobre a Renda a pagar com base no resultado do exercício, serão computados pelo valor atualizado até a data do balanço ..." as obrigações, encargos e riscos classificados no passivo exigível a longo prazo serão ajustados ao seu valor
Ano: 2010
Banca:
FCC
Órgão:
BAHIAGÁS
Prova:
FCC - 2010 - BAHIAGÁS - Analista de Processos Organizacionais - Contabilidade |
Q66614
Contabilidade Geral
Texto associado
BP = Balanço Patrimonial.
DRE = Demonstração de Resultado do Exercício.
DLPA = Demonstração de Lucros e Prejuízos Acumulados.
DMPL = Demonstração das Mutações do Patrimônio Líquido.
DOAR = Demonstração de Origens e Aplicações de Recursos.
DFC = Demonstração do Fluxo de Caixa.
DFCL = Demonstração do Fluxo de Caixa Livre.
DVA = Demonstração do Valor Adicionado.
BS = Balanço Social.
NE = Notas Explicativas.
RA = Relatório da Administração.
LRF = Lei de Responsabilidade Fiscal.
IR = Imposto de Renda.
CSLL = Contribuição Social sobre o Lucro Líquido.
LAIRC = Lucro Antes do Imposto de Renda e Contribuição Social.
IRPJ = Imposto de Renda Pessoa Jurídica.
ICMS = Imposto sobre Circulação de Mercadorias e Serviços.
IPI = Imposto sobre Produtos Industrializados.
ISS = Imposto Sobre Serviços.
DRE = Demonstração de Resultado do Exercício.
DLPA = Demonstração de Lucros e Prejuízos Acumulados.
DMPL = Demonstração das Mutações do Patrimônio Líquido.
DOAR = Demonstração de Origens e Aplicações de Recursos.
DFC = Demonstração do Fluxo de Caixa.
DFCL = Demonstração do Fluxo de Caixa Livre.
DVA = Demonstração do Valor Adicionado.
BS = Balanço Social.
NE = Notas Explicativas.
RA = Relatório da Administração.
LRF = Lei de Responsabilidade Fiscal.
IR = Imposto de Renda.
CSLL = Contribuição Social sobre o Lucro Líquido.
LAIRC = Lucro Antes do Imposto de Renda e Contribuição Social.
IRPJ = Imposto de Renda Pessoa Jurídica.
ICMS = Imposto sobre Circulação de Mercadorias e Serviços.
IPI = Imposto sobre Produtos Industrializados.
ISS = Imposto Sobre Serviços.
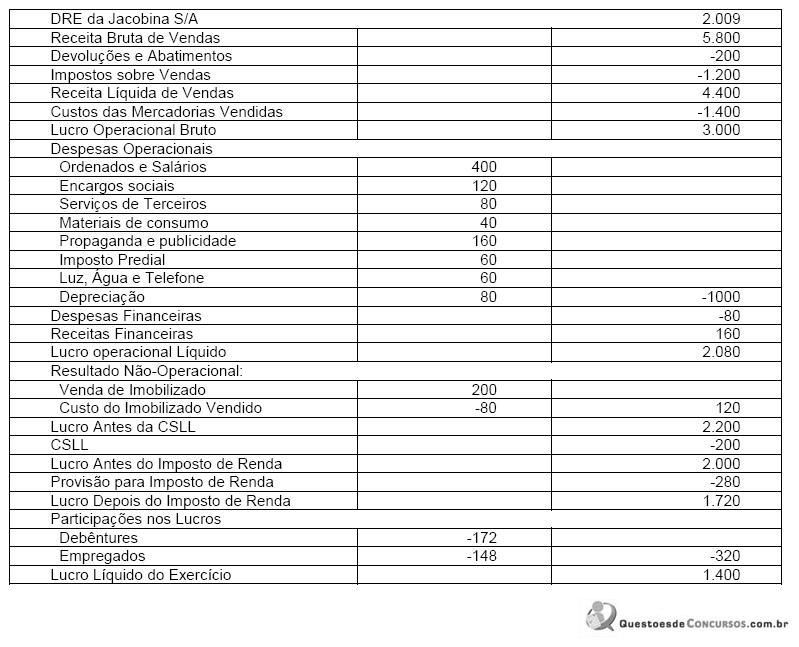
Na DVA da Jacobina S/A o Valor Adicionado distribuído a titulo de Governo tem o montante, em $, de
Ano: 2010
Banca:
FCC
Órgão:
BAHIAGÁS
Prova:
FCC - 2010 - BAHIAGÁS - Analista de Processos Organizacionais - Contabilidade |
Q66613
Contabilidade Geral
Texto associado
BP = Balanço Patrimonial.
DRE = Demonstração de Resultado do Exercício.
DLPA = Demonstração de Lucros e Prejuízos Acumulados.
DMPL = Demonstração das Mutações do Patrimônio Líquido.
DOAR = Demonstração de Origens e Aplicações de Recursos.
DFC = Demonstração do Fluxo de Caixa.
DFCL = Demonstração do Fluxo de Caixa Livre.
DVA = Demonstração do Valor Adicionado.
BS = Balanço Social.
NE = Notas Explicativas.
RA = Relatório da Administração.
LRF = Lei de Responsabilidade Fiscal.
IR = Imposto de Renda.
CSLL = Contribuição Social sobre o Lucro Líquido.
LAIRC = Lucro Antes do Imposto de Renda e Contribuição Social.
IRPJ = Imposto de Renda Pessoa Jurídica.
ICMS = Imposto sobre Circulação de Mercadorias e Serviços.
IPI = Imposto sobre Produtos Industrializados.
ISS = Imposto Sobre Serviços.
DRE = Demonstração de Resultado do Exercício.
DLPA = Demonstração de Lucros e Prejuízos Acumulados.
DMPL = Demonstração das Mutações do Patrimônio Líquido.
DOAR = Demonstração de Origens e Aplicações de Recursos.
DFC = Demonstração do Fluxo de Caixa.
DFCL = Demonstração do Fluxo de Caixa Livre.
DVA = Demonstração do Valor Adicionado.
BS = Balanço Social.
NE = Notas Explicativas.
RA = Relatório da Administração.
LRF = Lei de Responsabilidade Fiscal.
IR = Imposto de Renda.
CSLL = Contribuição Social sobre o Lucro Líquido.
LAIRC = Lucro Antes do Imposto de Renda e Contribuição Social.
IRPJ = Imposto de Renda Pessoa Jurídica.
ICMS = Imposto sobre Circulação de Mercadorias e Serviços.
IPI = Imposto sobre Produtos Industrializados.
ISS = Imposto Sobre Serviços.
Na DVA da Jacobina S/A o Valor Adicionado distribuído a titulo de Remuneração do Trabalho tem o montante, em $, de
Ano: 2010
Banca:
FCC
Órgão:
BAHIAGÁS
Prova:
FCC - 2010 - BAHIAGÁS - Analista de Processos Organizacionais - Contabilidade |
Q66612
Contabilidade Geral
Texto associado
BP = Balanço Patrimonial.
DRE = Demonstração de Resultado do Exercício.
DLPA = Demonstração de Lucros e Prejuízos Acumulados.
DMPL = Demonstração das Mutações do Patrimônio Líquido.
DOAR = Demonstração de Origens e Aplicações de Recursos.
DFC = Demonstração do Fluxo de Caixa.
DFCL = Demonstração do Fluxo de Caixa Livre.
DVA = Demonstração do Valor Adicionado.
BS = Balanço Social.
NE = Notas Explicativas.
RA = Relatório da Administração.
LRF = Lei de Responsabilidade Fiscal.
IR = Imposto de Renda.
CSLL = Contribuição Social sobre o Lucro Líquido.
LAIRC = Lucro Antes do Imposto de Renda e Contribuição Social.
IRPJ = Imposto de Renda Pessoa Jurídica.
ICMS = Imposto sobre Circulação de Mercadorias e Serviços.
IPI = Imposto sobre Produtos Industrializados.
ISS = Imposto Sobre Serviços.
DRE = Demonstração de Resultado do Exercício.
DLPA = Demonstração de Lucros e Prejuízos Acumulados.
DMPL = Demonstração das Mutações do Patrimônio Líquido.
DOAR = Demonstração de Origens e Aplicações de Recursos.
DFC = Demonstração do Fluxo de Caixa.
DFCL = Demonstração do Fluxo de Caixa Livre.
DVA = Demonstração do Valor Adicionado.
BS = Balanço Social.
NE = Notas Explicativas.
RA = Relatório da Administração.
LRF = Lei de Responsabilidade Fiscal.
IR = Imposto de Renda.
CSLL = Contribuição Social sobre o Lucro Líquido.
LAIRC = Lucro Antes do Imposto de Renda e Contribuição Social.
IRPJ = Imposto de Renda Pessoa Jurídica.
ICMS = Imposto sobre Circulação de Mercadorias e Serviços.
IPI = Imposto sobre Produtos Industrializados.
ISS = Imposto Sobre Serviços.
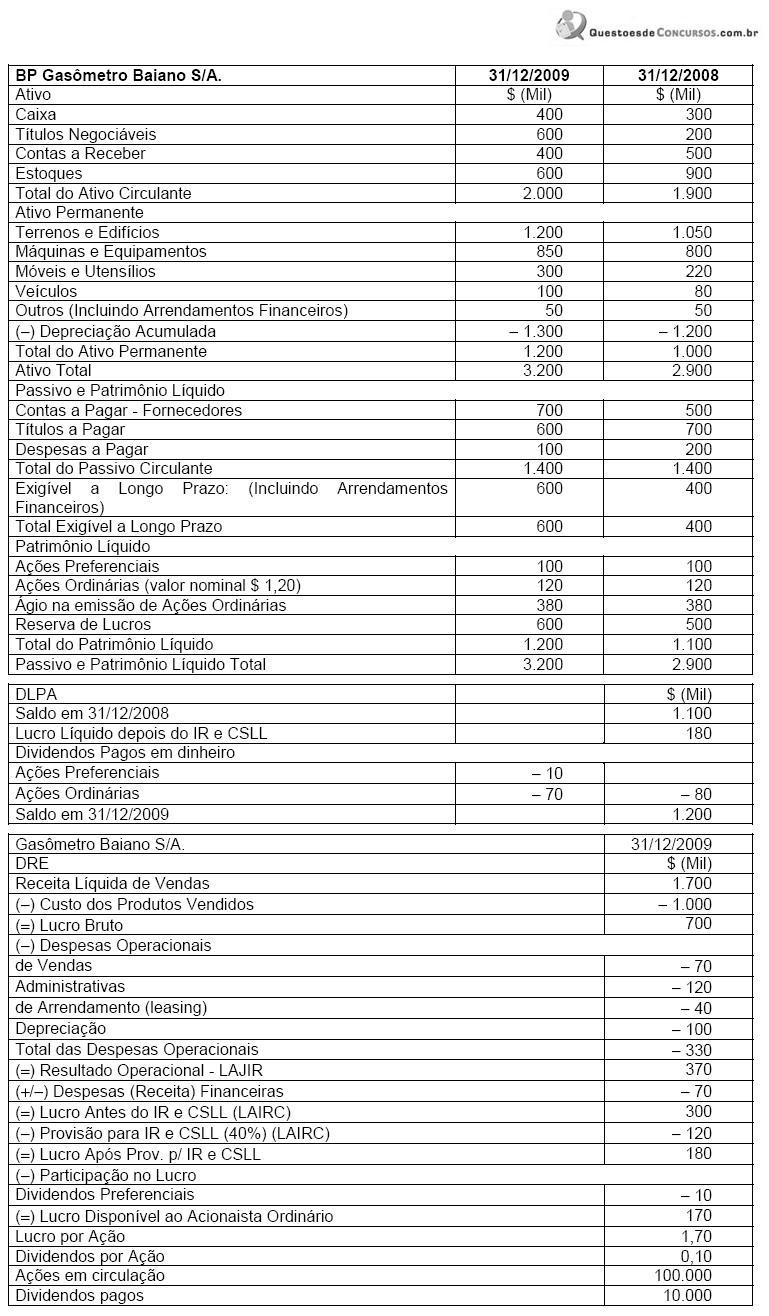
A DFC, pelo método indireto, da Gasômetro Baiano apresentará os valores de Caixa gerados pelas atividades operacionais e pelas atividades de financiamentos nos montantes respectivos de $ (mil)
Ano: 2010
Banca:
FCC
Órgão:
BAHIAGÁS
Prova:
FCC - 2010 - BAHIAGÁS - Analista de Processos Organizacionais - Contabilidade |
Q66611
Contabilidade Geral
Texto associado
BP = Balanço Patrimonial.
DRE = Demonstração de Resultado do Exercício.
DLPA = Demonstração de Lucros e Prejuízos Acumulados.
DMPL = Demonstração das Mutações do Patrimônio Líquido.
DOAR = Demonstração de Origens e Aplicações de Recursos.
DFC = Demonstração do Fluxo de Caixa.
DFCL = Demonstração do Fluxo de Caixa Livre.
DVA = Demonstração do Valor Adicionado.
BS = Balanço Social.
NE = Notas Explicativas.
RA = Relatório da Administração.
LRF = Lei de Responsabilidade Fiscal.
IR = Imposto de Renda.
CSLL = Contribuição Social sobre o Lucro Líquido.
LAIRC = Lucro Antes do Imposto de Renda e Contribuição Social.
IRPJ = Imposto de Renda Pessoa Jurídica.
ICMS = Imposto sobre Circulação de Mercadorias e Serviços.
IPI = Imposto sobre Produtos Industrializados.
ISS = Imposto Sobre Serviços.
DRE = Demonstração de Resultado do Exercício.
DLPA = Demonstração de Lucros e Prejuízos Acumulados.
DMPL = Demonstração das Mutações do Patrimônio Líquido.
DOAR = Demonstração de Origens e Aplicações de Recursos.
DFC = Demonstração do Fluxo de Caixa.
DFCL = Demonstração do Fluxo de Caixa Livre.
DVA = Demonstração do Valor Adicionado.
BS = Balanço Social.
NE = Notas Explicativas.
RA = Relatório da Administração.
LRF = Lei de Responsabilidade Fiscal.
IR = Imposto de Renda.
CSLL = Contribuição Social sobre o Lucro Líquido.
LAIRC = Lucro Antes do Imposto de Renda e Contribuição Social.
IRPJ = Imposto de Renda Pessoa Jurídica.
ICMS = Imposto sobre Circulação de Mercadorias e Serviços.
IPI = Imposto sobre Produtos Industrializados.
ISS = Imposto Sobre Serviços.
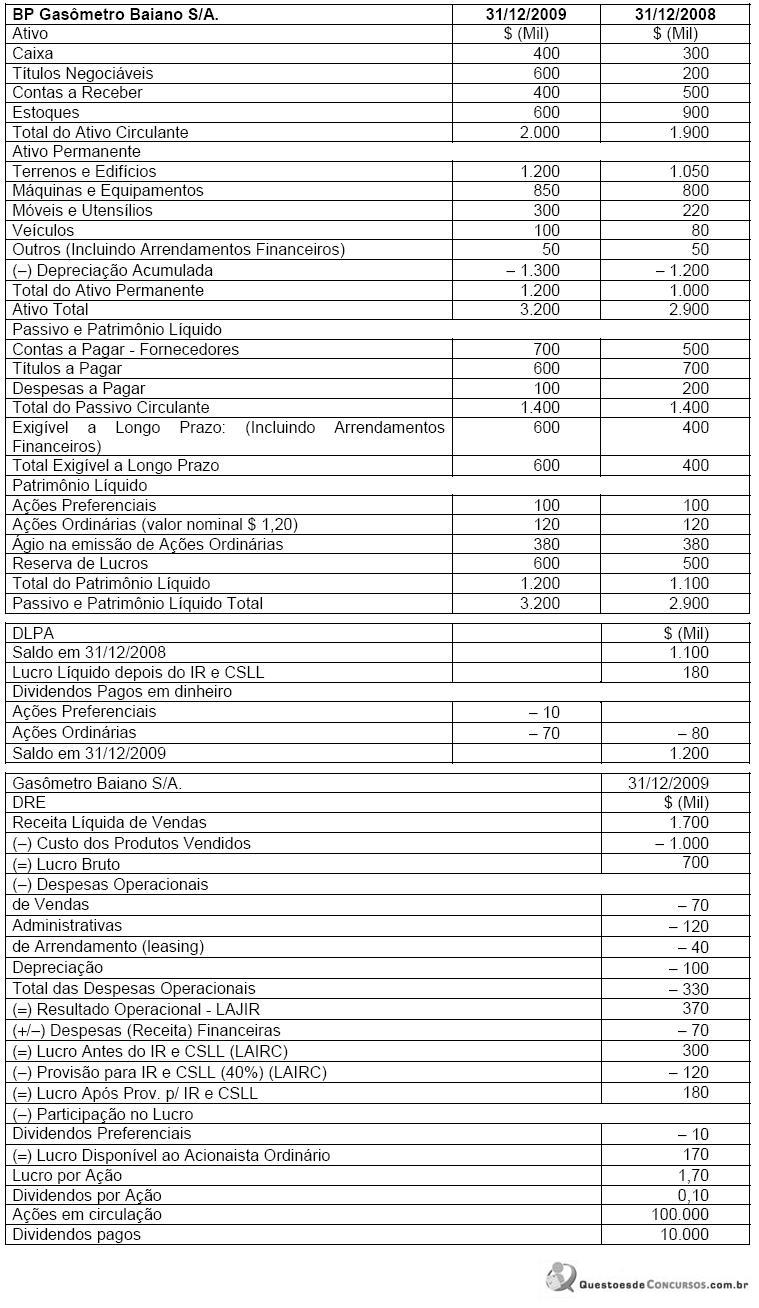
Segundo a Lei nº 11.638/07 a DFC em substituição à DOAR deve evidenciar a variação líquida de caixa e equivalentes de caixa que, no caso da Gasômetro Baiano monta em $ (mil)

 Conheça nossos planos