Questões de Concurso Sobre contabilidade geral

Foram encontradas 37.533 questões

Q284920 Contabilidade Geral

Acerca das diversas perspectivas adotadas para a conceituação, a mensuração e a avaliação dos componentes patrimoniais e de resultado das empresas, julgue o item.

Como os fluxos de caixa futuros são estimados para o ativo em sua condição atual, na estimativa da composição de fluxos de caixa futuros o valor em uso deve contemplar as futuras saídas de caixa, a redução de gastos relacionados ou os benefícios que possam advir de futura reestruturação da entidade.
Alternativas
Q284919 Contabilidade Geral

Acerca das diversas perspectivas adotadas para a conceituação, a mensuração e a avaliação dos componentes patrimoniais e de resultado das empresas, julgue o item.

As projeções de fluxo de caixa até o fim da vida útil de um ativo devem ser estimadas por meio da soma das projeções de fluxo de caixa embasadas em orçamentos e previsões financeiras, utilizando-se, para isso, uma taxa positiva de crescimento igual ou superior ao da inflação para os anos subsequentes.
Alternativas
Q284918 Contabilidade Geral

Acerca das diversas perspectivas adotadas para a conceituação, a mensuração e a avaliação dos componentes patrimoniais e de resultado das empresas, julgue o item.

A melhor evidência do valor justo líquido de despesas de venda de um ativo é o preço de contrato de venda firme em bases comutativas, entre partes conhecedoras e interessadas. Nesse tipo de contrato, é vedado o ajuste das despesas adicionais que seriam diretamente atribuíveis à venda do ativo.
Alternativas
Q284917 Contabilidade Geral

Acerca das diversas perspectivas adotadas para a conceituação, a mensuração e a avaliação dos componentes patrimoniais e de resultado das empresas, julgue o item.

Segundo o conceito financeiro de capital, o capital de uma empresa é representado pela sua situação patrimonial líquida.
Alternativas
Q284916 Contabilidade Geral

Com relação a fatos contábeis e respectivas variações e avaliações dos componentes patrimoniais, julgue o item a seguir.

A baixa de mercadorias por doação proporciona um débito na demonstração do resultado do exercício e um crédito na conta de mercadorias, produzindo um fato modificativo sem a contrapartida em conta de receita.
Alternativas
Q284915 Contabilidade Geral

Com relação a fatos contábeis e respectivas variações e avaliações dos componentes patrimoniais, julgue o item a seguir.

Um passivo decorrente de garantia de produto tem a contrapartida de uma conta de despesa. Esse fato ocorre porque, nessa situação, surge uma obrigação sem o correspondente reconhecimento de um ativo.
Alternativas
Q284914 Contabilidade Geral

Com relação a fatos contábeis e respectivas variações e avaliações dos componentes patrimoniais, julgue o item a seguir.

De acordo com a nova estrutura conceitual da contabilidade, as empresas devem restringir o reconhecimento da receita aos itens que apresentem grau suficiente de certeza em relação à sua ocorrência e que possam ser determinados em bases confiáveis.
Alternativas
Q284913 Contabilidade Geral

Com relação a fatos contábeis e respectivas variações e avaliações dos componentes patrimoniais, julgue o item a seguir.

A contabilização da provisão para contingências judiciais aumenta o capital circulante líquido da empresa. No caso de se constatar que a perda é superior ao valor da provisão, há a necessidade de registrar a diferença em conta de resultado devedora.
Alternativas
Q284912 Contabilidade Geral

Com relação a fatos contábeis e respectivas variações e avaliações dos componentes patrimoniais, julgue o item a seguir.

Considere que uma empresa tenha apresentado saldo de imposto a recuperar de R$ 40.000,00 e saldo de imposto a pagar de R$ 23.900,00. Nessa situação, ao registrar a compensação tributária, para a finalidade de quitação de impostos a pagar de créditos inscritos em períodos anteriores, a empresa debitará a conta de imposto a recuperar e creditará a conta de impostos a pagar.
Alternativas
Q283368 Contabilidade Geral
Admita para todos os efeitos fiscais que uma empresa tributada pelo lucro real utilize o benefício fiscal da depreciação acelerada incentivada, nos termos da legislação pertinente.


O registro e o controle do aludido benefício fiscal da depreciação acelerada incentivada são feitos no livro

Alternativas
Q283366 Contabilidade Geral
As provisões têm como contrapartida a débito sempre uma conta de despesa, e, a crédito, uma conta de passivo, quando representa um risco de pagamento ou uma conta de ativo quando o risco for de não recebimento.


A legislação fiscal, entretanto, só admite a dedução, na base de cálculo, do imposto de renda das pessoas jurídi- cas, as despesas decorrentes da provisão de

Alternativas
Q283362 Contabilidade Geral
Na evidenciação contábil ambiental, sob o enfoque dos princípios contábeis a imputação dos impactos ambientais, que provoquem efeitos econômicos à própria entidade causadora e aderência ao princípio do poluidor pagador, tem fundamento no princípio contábil da

Alternativas
Q283360 Contabilidade Geral
De acordo com os dizeres do pronunciamento técnico CPC 26, que trata de apresentação das demonstrações contábeis, aprovado pela Deliberação CVM no 595/09 com as alterações introduzidas pela Deliberação CVM no 624/10, as demonstrações contábeis são uma representação estruturada das posições

Alternativas
Q283359 Contabilidade Geral
A deliberação no 539/08 da Comissão de Valores Mobiliários (CVM) aprovou o Pronunciamento Conceitual Básico do Comitê de Pronunciamentos Contábeis (CPC) que dispõe sobre a Estrutura Conceitual para a Elaboração e Apresentação das Demonstrações Contábeis. O pronunciamento apresenta os atributos que tornam as demonstrações contábeis úteis para os usuários.
Assim, ao dizer que a omissão ou distorção de uma informação pode influenciar as decisões econômicas dos usuários, tomadas com base nas determinações contábeis, os dizeres do CPC estão-se referindo especificamente ao atributo da

Alternativas
Q283358 Contabilidade Geral
Um Banco comprou a prazo bens móveis para uso próprio.


Nos termos estabelecidos no item 1.11.6.5 do COSIF (Circular BACEN no 1.273/87), os encargos financeiros vinculados a essa compra a prazo devem ser contabilizados como

Alternativas
Q283357 Contabilidade Geral
A Lei no 11.638/07 foi a base da alteração fundamental do ordenamento contábil brasileiro e sua convergência às normas contábeis internacionais. Além das modificações introduzidas na Lei das Sociedades Anônimas, o seu art. 3o promoveu outra grande novidade, esta relativa às sociedades de grande porte.


Para ser considerada de grande porte, para os fins exclusivos da lei, a sociedade ou conjunto de sociedades sob controle comum, ainda que não constituídas sob a forma de sociedade por ações, precisam ter a receita bruta anual estipulada na Lei ou um
Alternativas
Q283356 Contabilidade Geral
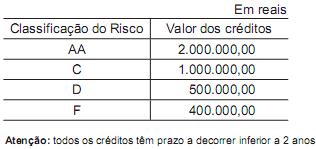
Um Banco, no encerramento do balancete mensal, em 30/04/2011, apresentou as seguintes informações de sua carteira de crédito:


Imagem 015.jpg


Considerando-se exclusivamente as informações recebidas e que o Banco realizou a provisão para fazer face aos créditos de liquidação duvidosa, pelo percentual mínimo previsto na Resolução no 2.682/99 do Conselho Monetário Nacional, o saldo da conta dessa provisão em 30/04/2011, em reais, é
Alternativas
Q283346 Contabilidade Geral
A elaboração e divulgação da demonstração do valor adicionado (DVA), para atender aos requisitos estabelecidos no Pronunciamento Técnico CPC 09 e na legislação societária, entre outros aspectos relevantes, deverá

Alternativas
Q283345 Contabilidade Geral
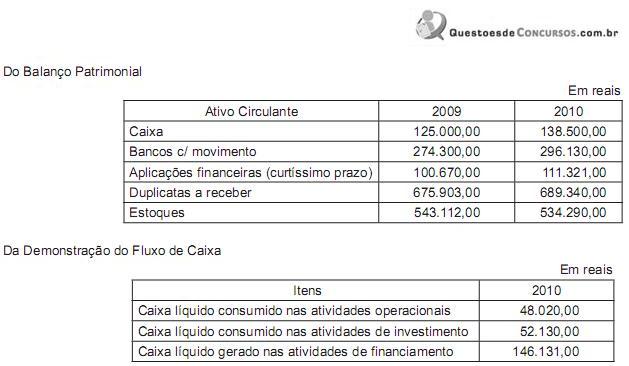
Dados extraídos das demonstrações financeiras da Cia. Morumbi S/A:


Imagem 005.jpg


Com base exclusivamente nas informações acima, a variação líquida do caixa (equivalente de caixa) apurada na demons- tração do fluxo de caixa extraído em 2010 foi, em reais, de


Alternativas
Q283344 Contabilidade Geral
O objetivo da consolidação da informação contábil é apresentar aos usuários, principalmente acionistas e credores, os resultados das operações e a posição financeira da sociedade controladora e de suas controladas.


Essas informações devem ser apresentadas

Alternativas
Respostas
31661: E
31662: E
31663: E
31664: C
31665: C
31666: C
31667: C
31668: E
31669: E
31670: C
31671: D
31672: C
31673: A
31674: C
31675: E
31676: B
31677: D
31678: B
31679: B
31680: A