Questões de Concurso Sobre contabilidade geral
Foram encontradas 37.533 questões


O fluxo de caixa livre não é afetado pela estrutura de financiamento da empresa e corresponde ao fluxo de caixa do acionista, em empresas não alavancadas.
De acordo com o método do fluxo de caixa descontado, o valor de uma empresa é determinado pelo valor presente dos fluxos de caixa projetados, descontados por uma taxa que reflita o risco associado ao negócio.
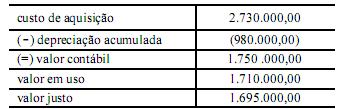
Com base nas informações apresentadas no quadro abaixo que se refere a uma máquina adquirida por certa empresa, aplicando-se o teste de recuperabilidade (impairment), registra-se uma perda de ativos maior que o valor da depreciação.
As companhias devem avaliar seus investimentos em sociedades coligadas e controladas e elaborar suas demonstrações financeiras de modo consolidado, desde que se trate de investimentos realizados em outras sociedades que façam parte de um mesmo grupo ou que estejam sob controle comum.
As demonstrações financeiras devem registrar a destinação dos lucros segundo a proposta do conselho fiscal, no pressuposto de sua aprovação pela assembleia-geral.
As aplicações destinadas a negociação ou disponíveis para venda, feitas em instrumentos financeiros (inclusive derivativos) e em direitos e títulos de crédito (classificados no ativo circulante ou no realizável a longo prazo), devem ser avaliadas pelo fair value.
A demonstração financeira do fluxo de caixa elaborada pelo método indireto deve especificar os fluxos das operações nas seguintes classes: juros e impostos pagos, recebimentos de clientes e pagamentos a empregados e fornecedores.
Com base nas normas brasileiras para o exercício da auditoria
interna, julgue o item.
Com a alteração da norma contábil aplicável às empresas privadas,
houve diversas modificações na estrutura das demonstrações
contábeis e nos critérios de avaliação dos itens patrimoniais. Com
relação à mensuração dos itens patrimoniais e de resultado e seus
reflexos na evidenciação contábil, julgue o item.
Com a alteração da norma contábil aplicável às empresas privadas,
houve diversas modificações na estrutura das demonstrações
contábeis e nos critérios de avaliação dos itens patrimoniais. Com
relação à mensuração dos itens patrimoniais e de resultado e seus
reflexos na evidenciação contábil, julgue o item.
Com a alteração da norma contábil aplicável às empresas privadas,
houve diversas modificações na estrutura das demonstrações
contábeis e nos critérios de avaliação dos itens patrimoniais. Com
relação à mensuração dos itens patrimoniais e de resultado e seus
reflexos na evidenciação contábil, julgue o item.
Com a alteração da norma contábil aplicável às empresas privadas,
houve diversas modificações na estrutura das demonstrações
contábeis e nos critérios de avaliação dos itens patrimoniais. Com
relação à mensuração dos itens patrimoniais e de resultado e seus
reflexos na evidenciação contábil, julgue o item.
Com a alteração da norma contábil aplicável às empresas privadas,
houve diversas modificações na estrutura das demonstrações
contábeis e nos critérios de avaliação dos itens patrimoniais. Com
relação à mensuração dos itens patrimoniais e de resultado e seus
reflexos na evidenciação contábil, julgue o item.
Com a alteração da norma contábil aplicável às empresas privadas,
houve diversas modificações na estrutura das demonstrações
contábeis e nos critérios de avaliação dos itens patrimoniais. Com
relação à mensuração dos itens patrimoniais e de resultado e seus
reflexos na evidenciação contábil, julgue o item.
data: 1.°/2/2011; operação: estoque inicial; quantidade: 10; unitário (R$): 120; total (R$): 1.200
data: 9/2/2011; operação: compra; quantidade: 8; unitário (R$): 115; total (R$): 920
data: 13/2/2011; operação: compra; quantidade: 6; unitário (R$): 118; total (R$): 708
data: 20/2/2011; operação: compra; quantidade: 7; unitário (R$): 113; total (R$): 791
data: 28/2/2011; operação: compra; quantidade: 3; unitário (R$): 121; total (R$): 363
data: 28/2/2011; operação: estoque final; quantidade: 4; unitário (R$): ; total (R$):
Com base na tabela acima, referente a uma empresa X, e nos
métodos de controle de estoques, julgue o item.
data: 1.°/2/2011; operação: estoque inicial; quantidade: 10; unitário (R$): 120; total (R$): 1.200
data: 9/2/2011; operação: compra; quantidade: 8; unitário (R$): 115; total (R$): 920
data: 13/2/2011; operação: compra; quantidade: 6; unitário (R$): 118; total (R$): 708
data: 20/2/2011; operação: compra; quantidade: 7; unitário (R$): 113; total (R$): 791
data: 28/2/2011; operação: compra; quantidade: 3; unitário (R$): 121; total (R$): 363
data: 28/2/2011; operação: estoque final; quantidade: 4; unitário (R$): ; total (R$):
Com base na tabela acima, referente a uma empresa X, e nos
métodos de controle de estoques, julgue o item.
data: 1.°/2/2011; operação: estoque inicial; quantidade: 10; unitário (R$): 120; total (R$): 1.200
data: 9/2/2011; operação: compra; quantidade: 8; unitário (R$): 115; total (R$): 920
data: 13/2/2011; operação: compra; quantidade: 6; unitário (R$): 118; total (R$): 708
data: 20/2/2011; operação: compra; quantidade: 7; unitário (R$): 113; total (R$): 791
data: 28/2/2011; operação: compra; quantidade: 3; unitário (R$): 121; total (R$): 363
data: 28/2/2011; operação: estoque final; quantidade: 4; unitário (R$): ; total (R$):
Com base na tabela acima, referente a uma empresa X, e nos
métodos de controle de estoques, julgue o item.
data: 1.°/2/2011; operação: estoque inicial; quantidade: 10; unitário (R$): 120; total (R$): 1.200
data: 9/2/2011; operação: compra; quantidade: 8; unitário (R$): 115; total (R$): 920
data: 13/2/2011; operação: compra; quantidade: 6; unitário (R$): 118; total (R$): 708
data: 20/2/2011; operação: compra; quantidade: 7; unitário (R$): 113; total (R$): 791
data: 28/2/2011; operação: compra; quantidade: 3; unitário (R$): 121; total (R$): 363
data: 28/2/2011; operação: estoque final; quantidade: 4; unitário (R$): ; total (R$):
Com base na tabela acima, referente a uma empresa X, e nos
métodos de controle de estoques, julgue o item.
Acerca das diversas perspectivas adotadas para a conceituação, a
mensuração e a avaliação dos componentes patrimoniais e de
resultado das empresas, julgue o item.
Acerca das diversas perspectivas adotadas para a conceituação, a
mensuração e a avaliação dos componentes patrimoniais e de
resultado das empresas, julgue o item.

 Conheça nossos planos