Questões de Concurso Sobre contabilidade geral
Foram encontradas 37.533 questões


O Livro de Apuração do Lucro Real (LALUR) é o livro fiscal obrigatório para as pessoas jurídicas, tributadas pelo lucro real, para nele apurarem a base de cálculo do imposto de renda (lucro real) e fazerem o controle dos ajustes realizados na apuração de tal base de cálculo.
Dentre as exclusões controladas, uma é a compensação de prejuízos fiscais, feita no LALUR, na parteO imposto de renda das pessoas jurídicas, tributadas pelo lucro real trimestral ou anual, tem como base de cálculo o lucro líquido do exercício antes do imposto de renda, apurado na demonstração do resultado do exercício, ajustado por adições e exclusões.
Dentre outras adições, o Regulamento do Imposto de Renda (RIR/99) impõe a adição dasAtivo, sob o enfoque contábil, é definido como o conjunto de bens e direitos de uma empresa, classificados no balanço patrimonial, nos termos das normas vigentes a partir de 2009, no ativo circulante ou no ativo não circulante, cujas contas representativas devem ser dispostas em ordem decrescente do grau de liquidez dos elementos patrimoniais que elas representarem.
O ativo não circulante, nas condições descritas, deve evidenciarAs provisões, ao serem realizadas, podem determinar tanto uma redução do ativo quanto a constituição de uma obrigação de pagar.
Em decorrência dessa caraterística própria e específica, a constituição de uma provisãoNo dia 1º de novembro de 2011, uma companhia com disponibilidade de caixa e equivalentes de caixa, sem comprometimento de curto prazo, aplicou R$ 100.000,00 em títulos com rendimentos prefixados de R$ 4.000,00 de correção monetária e R$ 6.000,00 de juros, para resgatar o montante, principal mais rendimentos, no dia 29 de abril de 2012.
Sabendo-se que a operação foi feita mediante débito em conta-corrente bancária, com o banco cobrando R$ 500,00 de despesas bancárias, o registro contábil da operação, no dia da operação, num único registro éA constituição de uma sociedade anônima passa, inicialmente, pela formação do capital social. Admita-se, para todos os efeitos e sem atentar para as formalidades legais indispensáveis ao ato, que uma delas tenha emitido ações ordinárias no valor de R$ 1.000.000,00, representativas do capital social, totalmente subscritas pelos acionistas.
O registro contábil da subscrição dessas ações, desconsiderando-se prováveis diferenças de nomenclatura das contas utilizadas, é feito porNo Balanço Patrimonial, nos termos da lei societária vigente, as contas são classificadas de acordo com os elementos do patrimônio que registrem e são agrupadas de forma a facilitar o conhecimento e a análise da situação
Determinada empresa, durante a última crise internacional, sofreu uma queda no valor de suas ações de R$ 387,00 para R$ 305,65. Qual o percentual de redução do valor das ações?
Indique a alternativa que não corresponde a uma atribuição do departamento de Contas a Receber de uma empresa.
Os trechos a seguir foram extraídos da Resolução CFC 1210/10 que dispõe sobre os Princípios de Contabilidade.
"Art 6º - O Princípio (...) refere-se ao processo de mensuração e apresentação dos componentes patrimoniais para produzir informações íntegras e tempestivas."
"Parágrafo único - A falta de integridade e tempestividade na produção e na divulgação da informação contábil pode ocasionar a perda de sua relevância, por isso é necessário ponderar a relação entre a (...) e a confiabilidade da informação."
Indique a qual Princípio de Contabilidade o artigo se refere:
O Balanço Patrimonial é dividido entre Ativo, Passivo e Patrimônio Líquido e representa o conjunto de Bens, Direitos e Obrigações da entidade. Indique a alternativa que não menciona uma das finalidades do Balanço Patrimonial.
Em relação à apresentação e composição do Balanço Patrimonial das empresas, assinale a alternativa incorreta.
Em relação à Demonstração do Resultado, marque V para Verdadeiro ou F para Falso e, em seguida, assinale a alternativa que apresenta a sequência correta.
( ) A demonstração do resultado do exercício discrimina as despesas com as vendas, as despesas financeiras, deduzidas das receitas, as despesas gerais e administrativas, e outras despesas operacionais.
( ) A demonstração do resultado do exercício discrimina as participações de debêntures, empregados, administradores e partes beneficiárias, mesmo na forma de instrumentos financeiros, e de instituições ou fundos de assistência ou previdência de empregados, que não se caracterizem como despesa.
( ) Na determinação do resultado do exercício, são computados as receitas e os rendimentos ganhos no período, independentemente da sua realização em moeda.
( ) A demonstração do resultado do exercício discrimina o valor da riqueza gerada pela companhia, a sua distribuição entre os elementos que contribuíram para a geração dessa riqueza, tais como empregados, financiadores, acionistas, governo e outros, bem como a parcela da riqueza não distribuída.
( ) Na determinação do resultado do exercício, são computados o saldo do início do período, os ajustes de exercícios anteriores e a correção monetária do saldo inicial.
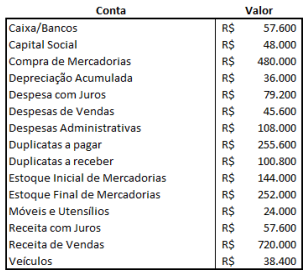
Considerando exclusivamente as informações abaixo referentes a um período de uma empresa, assinale a
alternativa que apresenta o Resultado Líquido deste período.
A depreciação, uma das principais operações a ser trabalhada na determinação dos valores orçamentários de uma empresa gráfica, é a alocação de recursos devido à deterioração física ou funcional de bens tangíveis e intangíveis.
PORQUE
É necessária a capitalização da empresa para se que efetue a troca do bem, quando de sua obsolescência ou desgaste, por outro que cumpra as mesmas funções produtivas.
Analisando-se as afirmações acima, conclui-se que
Nas demonstrações contábeis, os pequenos saldos poderão ser agregados, desde que indicada a sua natureza e que do respectivo grupo de contas não se ultrapasse o seguinte valor:
Aos recursos financeiros gerados pela atividade da empresa que representam a diferença entre as receitas recebidas e as despesas pagas dá-se o nome de:
Analise as opções abaixo:
1. Conjunto de bens e direitos detidos pela empresa.
2. Conjunto de obrigações e dívidas da empresa perante terceiros.
3. Parcela do lucro líquido distribuída.
4. Valor contábil dos recursos próprios aplicados no negócio pelos sócios ou acionistas.
5. Depósitos bancários e estoques.
Assinale a alternativa que corresponde corretamente aos ativos de uma empresa.
O intangível é calculado seguindo os seguintes critérios:
Pelo critério de avaliação do cálculo do valor das contas a receber deve seguir a seguinte orientação:

 Conheça nossos planos